Zum Inhalt springen

Helpore Studie · Schweiz · 2026

Eine Reinigungskraft, zwei Haushalte, drei mögliche Steuerrechnungen

Eine Reinigungskraft verdient bei zwei Haushalten je CHF 1’800 im Monat. Arbeit und Lohn bleiben gleich. Wie jeder Haushalt die Steuer abrechnet, kann die definitive Steuerrechnung der Reinigungskraft verändern. Wir haben die Berechnung mit den Steuerregeln für 2026 in allen 26 Kantonshauptstädten wiederholt.

Zwei Haushalte entscheiden getrennt. Eine Reinigungskraft zahlt die Steuer aus beiden Löhnen.

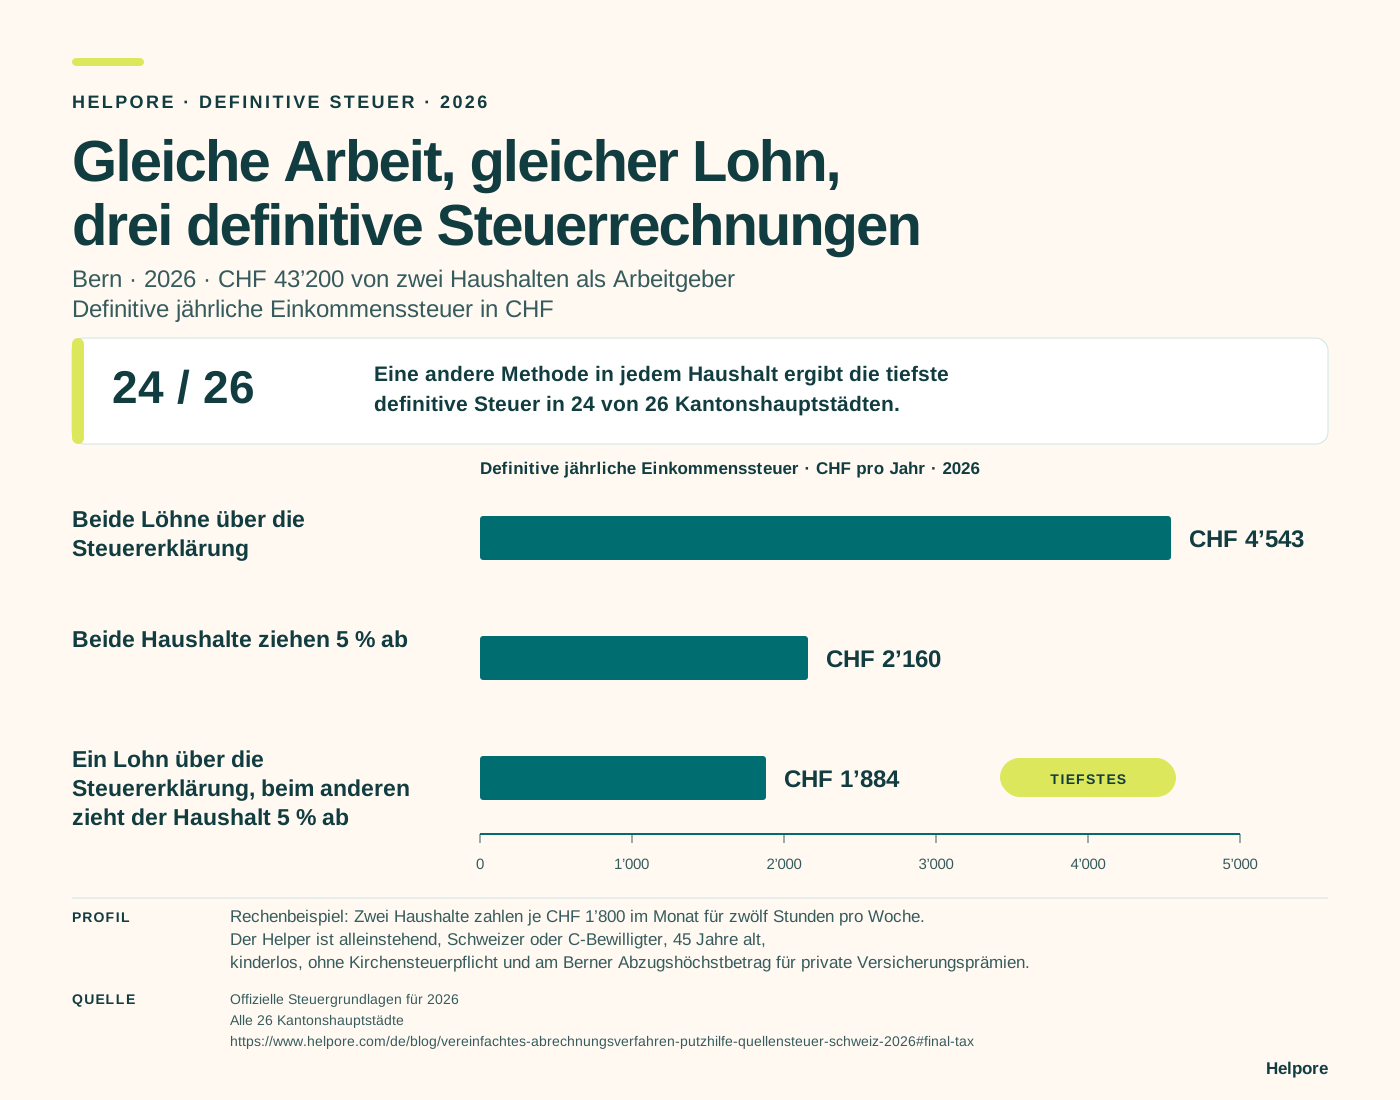
In Bern beträgt die definitive Einkommenssteuer CHF 4’543, wenn beide Löhne über die jährliche Steuererklärung besteuert werden. Sie beträgt CHF 2’160, wenn beide Haushalte 5 % abziehen, und CHF 1’884, wenn ein Lohn über die Steuererklärung läuft und der andere mit 5 % besteuert wird. Person, Arbeit, Stunden und Lohn bleiben gleich.

Der Betrag mit je einer Methode ist anders, weil nur ein Lohn zum steuerbaren Einkommen der Reinigungskraft und zur Bestimmung ihres Steuersatzes zählt. Auf dem anderen Lohn hat der Haushalt bereits die definitive Steuer von 5 % abgezogen und abgeführt.

Wir haben dieselbe Berechnung in jeder Kantonshauptstadt wiederholt. Eine andere Methode in jedem Haushalt ergibt in 24 von 26 Städten die tiefste definitive Steuer. Genf und Zug sind die Ausnahmen. Dort ergibt die Besteuerung beider Löhne über die jährliche Steuererklärung den tiefsten Gesamtbetrag.

Gleiche Arbeit, gleicher Lohn, drei definitive Steuerrechnungen

Bern · 2026

Bern · 2026 · CHF 43’200 von zwei Haushalten als Arbeitgeber. Definitive jährliche Einkommenssteuer in CHF.

Eine andere Methode in jedem Haushalt ergibt in 24 von 26 Kantonshauptstädten die tiefste definitive Steuer.

Rechenbeispiel: Zwei Haushalte zahlen je CHF 1’800 im Monat für zwölf Stunden pro Woche. Die Reinigungskraft ist alleinstehend, hat die Schweizer Staatsangehörigkeit oder eine Niederlassungsbewilligung C, ist 45 Jahre alt, kinderlos und ohne Kirchensteuerpflicht. Die anrechenbaren privaten Versicherungsprämien erreichen den Berner Abzugshöchstbetrag.

Diesen Vergleich als SVG herunterladenDiesen Vergleich als PNG herunterladenDiese Grafik von Helpore darf in redaktionellen Beiträgen mit der Quellenangabe Helpore wiedergegeben werden. Quelle, Jahr, Modell und Einheiten müssen sichtbar bleiben.
Definitive jährliche Einkommenssteuer für eine Reinigungskraft mit CHF 43’200 Lohn von zwei Haushalten, 2026
StadtBeide Löhne über die SteuererklärungEin Lohn über die Steuererklärung, beim anderen zieht der Haushalt 5 % abBeide Haushalte ziehen 5 % abTiefstes Ergebnis
ZürichCHF 2’437CHF 1’493CHF 2’160In jedem Haushalt eine andere Methode
BernCHF 4’543CHF 1’884CHF 2’160In jedem Haushalt eine andere Methode
ZugCHF 833CHF 1’080CHF 2’160Beide über die Steuererklärung

Die Tabelle wiederholt dasselbe Rechenbeispiel in jeder Kantonshauptstadt.

Alle 26 Kantonshauptstädte für dieselbe Reinigungskraft und denselben Lohn
Definitive jährliche Einkommenssteuer für eine Reinigungskraft mit CHF 43’200 Lohn von zwei Haushalten, 26 Kantonshauptstädte, 2026
HauptstadtBeide Löhne über die SteuererklärungEin Lohn über die Steuererklärung, beim anderen zieht der Haushalt 5 % abBeide Haushalte ziehen 5 % ab
Aarau (AG)CHF 2’683CHF 1’159Tiefstes geprüftes ErgebnisCHF 2’160
Appenzell (AI)CHF 2’607CHF 1’566Tiefstes geprüftes ErgebnisCHF 2’160
Herisau (AR)CHF 3’803CHF 1’869Tiefstes geprüftes ErgebnisCHF 2’160
Bern (BE)CHF 4’543CHF 1’884Tiefstes geprüftes ErgebnisCHF 2’160
Liestal (BL)CHF 3’339CHF 1’315Tiefstes geprüftes ErgebnisCHF 2’160
Basel (BS)CHF 3’106CHF 1’080Tiefstes geprüftes ErgebnisCHF 2’160
Fribourg (FR)CHF 3’858CHF 1’527Tiefstes geprüftes ErgebnisCHF 2’160
Genève (GE)CHF 546Tiefstes geprüftes ErgebnisCHF 1’080CHF 2’160
Glarus (GL)CHF 3’077CHF 1’515Tiefstes geprüftes ErgebnisCHF 2’160
Chur (GR)CHF 2’070CHF 1’080Tiefstes geprüftes ErgebnisCHF 2’160
Delémont (JU)CHF 3’471CHF 1’555Tiefstes geprüftes ErgebnisCHF 2’160
Luzern (LU)CHF 2’482CHF 1’080Tiefstes geprüftes ErgebnisCHF 2’160
Neuchâtel (NE)CHF 4’609CHF 1’476Tiefstes geprüftes ErgebnisCHF 2’160
Stans (NW)CHF 2’689CHF 1’270Tiefstes geprüftes ErgebnisCHF 2’160
Sarnen (OW)CHF 3’378CHF 1’541Tiefstes geprüftes ErgebnisCHF 2’160
St. Gallen (SG)CHF 3’413CHF 1’459Tiefstes geprüftes ErgebnisCHF 2’160
Schaffhausen (SH)CHF 2’610CHF 1’354Tiefstes geprüftes ErgebnisCHF 2’160
Solothurn (SO)CHF 3’692CHF 1’394Tiefstes geprüftes ErgebnisCHF 2’160
Schwyz (SZ)CHF 1’541CHF 1’083Tiefstes geprüftes ErgebnisCHF 2’160
Frauenfeld (TG)CHF 3’111CHF 1’306Tiefstes geprüftes ErgebnisCHF 2’160
Bellinzona (TI)CHF 1’889CHF 1’080Tiefstes geprüftes ErgebnisCHF 2’160
Altdorf UR (UR)CHF 3’081CHF 1’291Tiefstes geprüftes ErgebnisCHF 2’160
Lausanne (VD)CHF 3’214CHF 1’080Tiefstes geprüftes ErgebnisCHF 2’160
Sion (VS)CHF 2’849CHF 1’090Tiefstes geprüftes ErgebnisCHF 2’160
Zug (ZG)CHF 833Tiefstes geprüftes ErgebnisCHF 1’080CHF 2’160
Zürich (ZH)CHF 2’437CHF 1’493Tiefstes geprüftes ErgebnisCHF 2’160
Persönliche Angaben und vollständige Berechnungsmethode

Das Modell vergleicht dieselbe Arbeit mit demselben Bruttolohn und denselben Stunden. Jeder von zwei echten Haushalten als Arbeitgeber bezahlt CHF 21’600 für 12 Stunden pro Woche. Die arbeitende Person hat die Schweizer Staatsangehörigkeit oder eine Niederlassungsbewilligung C, ist alleinstehend, 45 Jahre alt, kinderlos und lebt allein. Sie ist nicht kirchensteuerpflichtig, hat kein Vermögen, keine weiteren Einkünfte, keine Beiträge an die Säule 3a, keine freiwilligen Beiträge an die berufliche Vorsorge und keinen Mieterabzug. Die ordentliche Abrechnung umfasst die modellierten Sozialabzüge der Arbeitnehmerin oder des Arbeitnehmers sowie die Prämie für Nichtberufsunfälle. Vereinfachte Löhne bleiben ausserhalb des ordentlich steuerbaren Einkommens und seiner Satzbestimmung. Die definitive Steuer von 5 % wird separat addiert. Persönliche Abzüge werden einmal angewendet. Wenn eine kantonale Regel keine Berechnung für Teilzeitarbeit vorgibt, teilt das Modell die ordentlichen Wochenstunden durch 40. Die tiefste Variante änderte sich weder zwischen den drei geprüften Methoden für Berufskosten noch zwischen den beiden Methoden zur Rundung der Lohnabrechnung.

Das Ergebnis von 24 der 26 Kantonshauptstädte setzt voraus, dass die anrechenbaren privaten Versicherungsprämien den jeweiligen lokalen Höchstbetrag für den Abzug erreichen. In einer Genfer Prüfung mit anrechenbaren Prämien von CHF 4’560 beträgt die definitive Einkommenssteuer bei zwei ordentlichen Abrechnungen CHF 2’766. Das gemischte Ergebnis bleibt bei CHF 1’080 und ist damit tiefer.

Bei CHF 21’600, CHF 43’200 und CHF 54’000 sowie zwei bis fünf gleich grossen Stellen ändert sich die tiefste geprüfte Variante mit dem Lohn, der Zahl der Arbeitgeber und der Kantonshauptstadt. Der Fall mit CHF 54’000 und zwei Arbeitgebern ist vom vergleichbaren Modell ohne obligatorische berufliche Vorsorge ausgeschlossen.

ESTV · Zürich · Zug

Der Vergleich oben betrifft die definitive jährliche Einkommenssteuer einer Person mit Schweizer Staatsangehörigkeit oder Niederlassungsbewilligung C. Der nächste Abschnitt behandelt eine andere Frage für eine Person mit Bewilligung B: Wie viel Steuer zieht jeder Haushalt während des Jahres vom Lohn ab?

Bei einer Person mit Aufenthaltsbewilligung B zeigt sich der Unterschied während des Jahres

Diese Analyse vergleicht Quellensteuerabzüge und nicht das Modell der definitiven Steuer oben. Zwei unabhängige Haushalte zahlen derselben alleinstehenden, kinderlosen Person mit Aufenthaltsbewilligung B während des ganzen Jahres 2026 je CHF 1’800 im Monat für zwölf Stunden pro Woche.

Wenn beide Stellen ordentlich abgerechnet werden, verwendet jeder Haushalt das gesamte Arbeitspensum der Person, um den Quellensteuersatz auf den von ihm gezahlten Lohn zu bestimmen. Wenn Haushalt A das vereinfachte Verfahren nutzt, wird der Lohn aus dieser Stelle separat mit 5 % besteuert und erhöht den von Haushalt B angewendeten Satz nicht mehr. Haushalt B ändert an der Abrechnung seiner Stelle nichts, doch sein jährlicher Abzug sinkt.

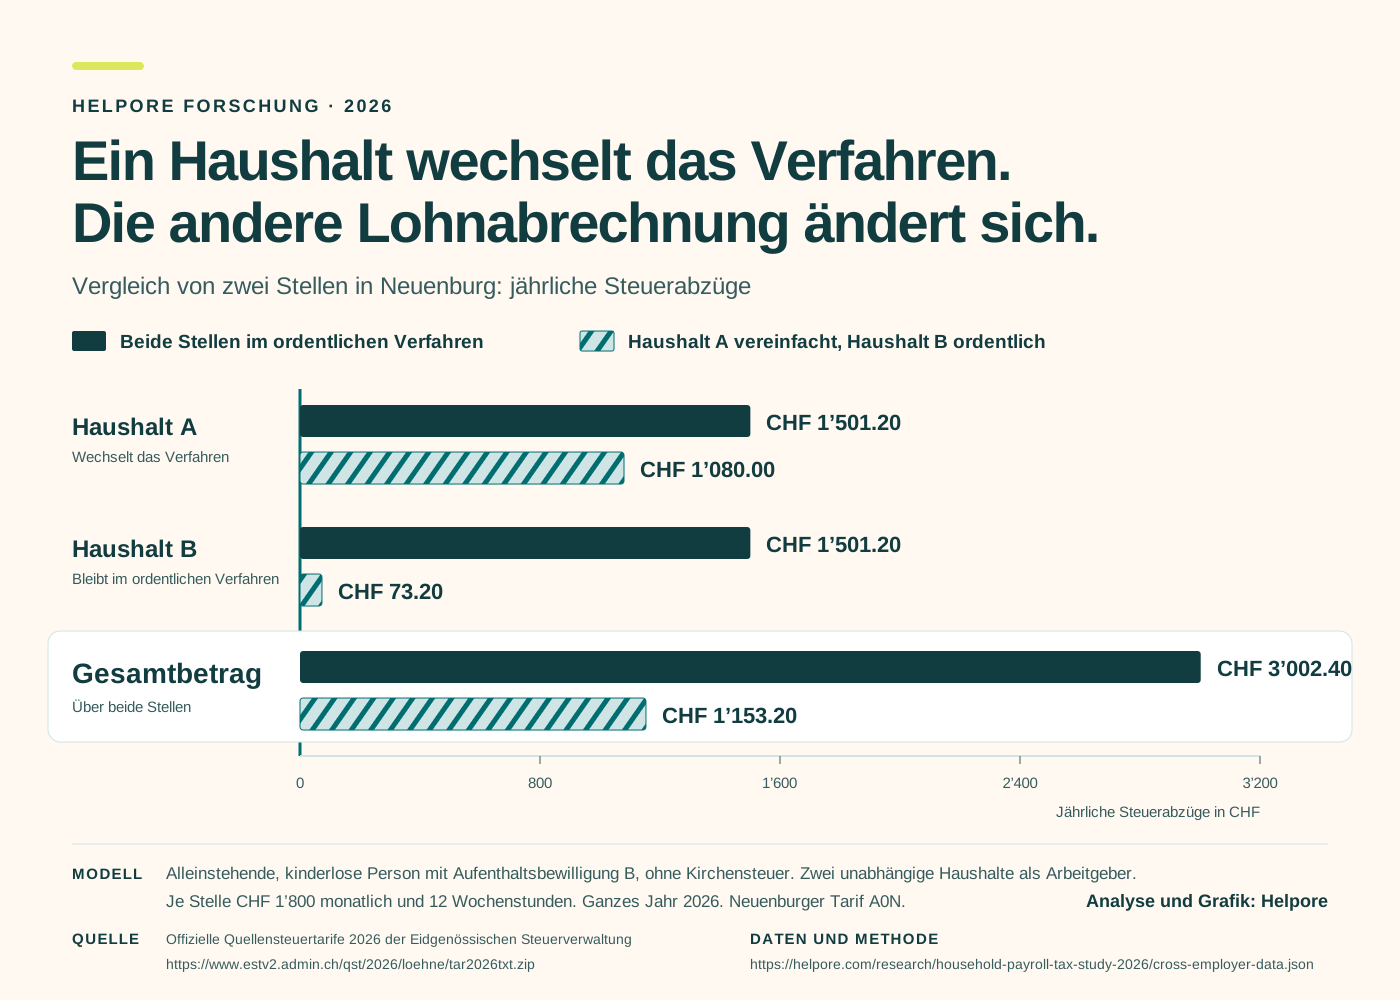
Im Neuenburger Beispiel sinkt die jährlich abgezogene Steuer über beide Stellen von CHF 3’002.40 auf CHF 1’153.20. Allein Haushalt B zieht CHF 1’428 weniger ab. Diese Zahlen zeigen, was während des Jahres vom Lohn abgezogen wird.

Ein Haushalt wechselt das Verfahren. Die andere Lohnabrechnung ändert sich mit.

Neuenburg · 2026

Jährlich abgezogene Steuer. Der Lohn bleibt bei CHF 1’800 pro Monat und Stelle, bei je zwölf Stunden pro Woche.

Zwei ganzjährige Varianten in Neuenburg. Haushalt B rechnet weiterhin ordentlich ab.
HaushaltBeide ordentlichA vereinfacht,
B ordentlich
Haushalt AVerfahren ändert sichCHF 1’501.20Ordentliches VerfahrenCHF 1’080.00Vereinfachtes Verfahren
Haushalt BVerfahren bleibt gleichCHF 1’501.20Ordentliches VerfahrenCHF 73.20Weiterhin ordentliches Verfahren
Beide StellenAbgezogene Steuer insgesamtCHF 3’002.40CHF 1’153.20

Haushalt B zieht CHF 1’428 weniger Quellensteuer ab. Über beide Stellen sinken die jährlichen Abzüge um CHF 1’849. Das sind Steuerabzüge, nicht Lohn oder Nettolohn.

Ergebnisse für zwei Stellen in allen 26 Kantonen

Grafik zum Modell mit zwei Stellen herunterladen (SVG)Grafik zum Modell mit zwei Stellen herunterladen (PNG)Diese Grafik von Helpore darf in redaktionellen Beiträgen mit der Quellenangabe Helpore wiedergegeben werden. Quelle, Jahr, Modell und Einheiten müssen sichtbar bleiben.
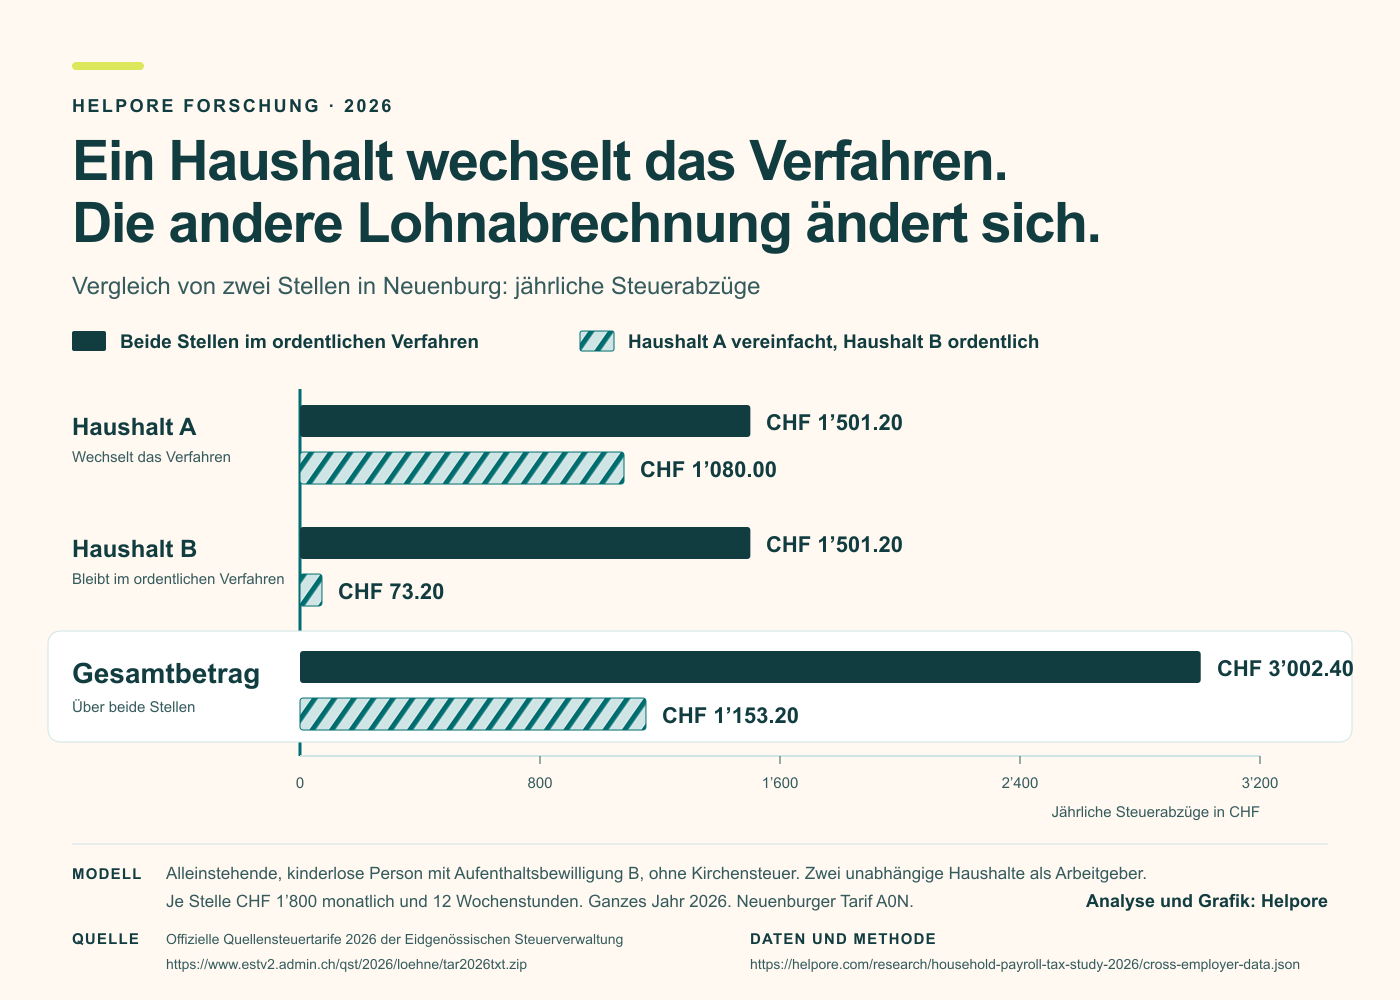
Bei zwei ordentlichen Stellen verwendet jeder Haushalt das gesamte Arbeitspensum der Person, um den Steuersatz zu bestimmen. Wenn die einzige andere Stelle über das vereinfachte Verfahren abgerechnet wird, erhöht sie die Satzbasis der ordentlichen Stelle nicht mehr. Diese Regel steht im Kreisschreiben 45, Ziffer 6.4.

Jeder Haushalt entscheidet über sein eigenes rechtmässiges Verfahren. Eine arbeitende Person kann danach fragen oder darüber verhandeln, entscheidet aber nicht für den Arbeitgeber. Ein bestehender Arbeitgeber muss den Wechsel vom ordentlichen zum vereinfachten Verfahren vor Jahresende bei seiner Ausgleichskasse melden. Die Änderung gilt ab dem neuen Kalenderjahr und nicht rückwirkend.

Was sich ändert, wenn dasselbe Einkommen auf drei Haushalte verteilt wird

Der folgende Vergleich kehrt zu den Quellensteuerabzügen des festgelegten Modells mit Aufenthaltsbewilligung B zurück. Er erweitert das Ergebnis zur definitiven Steuer oben nicht.

Drei Haushalte zahlen je CHF 1’500 im Monat für zehn Stunden pro Woche. Zusammen ergeben die Stellen einen Bruttomonatslohn von CHF 4’500.

Über die 26 Kantonsmodelle zieht das vollständig ordentliche Verfahren im Durchschnitt CHF 1’899 mehr pro Jahr ab als eine ordentliche und zwei vereinfachte Stellen. Dabei zählt jeder Kanton einmal, einschliesslich der negativen Ergebnisse in Schwyz und Zug.

Haushalt 1
CHF 1’500
10 Stunden pro Woche
Ordentliches Verfahren
Haushalt 2
CHF 1’500
10 Stunden pro Woche
Ordentliches Verfahren
Haushalt 3
CHF 1’500
10 Stunden pro Woche
Ordentliches Verfahren
Monatslohn vor AbzügenCHF 4’500

Gleiche Arbeit und gleicher Lohn,
drei Abrechnungsergebnisse

Neuenburg · 2026
Ausgewählt: alle drei ordentlichCHF 443.25 pro Monat

Versicherungsprämien und Servicegebühren sind nicht enthalten.

Offizielle Tarife 2026 und Berechnungsmethode

Das Ergebnis ändert sich mit Lohn und Zahl der Arbeitgeber

Bei Gesamtmonatslöhnen von CHF 2’700, CHF 3’600, CHF 4’500 und CHF 5’400 über drei gleich grosse Stellen zieht eine gemischte Variante in 6, 22, 24 und 25 Kantonsmodellen weniger ab als die vollständig ordentliche Abrechnung.

Der Vergleich mit der vollständig vereinfachten Abrechnung ist anders. Sie zieht bei diesen vier Lohnstufen in 1, 14, 23 und 24 Kantonsmodellen weniger ab als die vollständig ordentliche Abrechnung.

Der Wert von CHF 1’899 ist der vorzeichenbehaftete Mittelwert der 26 Kantonsergebnisse, einschliesslich der negativen Ergebnisse in Schwyz und Zug. Jeder Kanton zählt gleich viel. Der Wert ist nicht nach Bevölkerung gewichtet.

Steuerabzüge für alle Stellen erkunden

Der Explorer startet mit dem Modell aus drei Stellen und einem Gesamtlohn von CHF 4’500 pro Monat. Wähle Gesamtlohn und Kanton. Vergleiche anschliessend eine bis fünf Stellen, während Gesamtlohn und Arbeitszeit gleich bleiben.

Drei Stellen mit je CHF 1’500 und zehn Wochenstunden. Bruttolohn insgesamt: CHF 4’500 pro Monat.

Alle ordentlich minus eine ordentlich und zwei vereinfacht: Differenz der jährlichen Steuerabzüge.

Zahl der Arbeitgeber ändern, Einkommen beibehalten

Derselbe Gesamtlohn und dieselbe Arbeitszeit, gleichmässig auf voneinander unabhängige Haushalte verteilt.

Ausgewählter Kanton · jährliche Abzugsdifferenz
Haushalte als ArbeitgeberMonatslohn pro HaushaltWochenstunden pro HaushaltJährliche Differenz

Eine positive Differenz bedeutet, dass das ordentliche Verfahren mehr abzieht. «Nicht verfügbar» ist kein Abzug von null. Verglichen werden nur alle ordentlich, alle zulässigen vereinfacht und eine ordentlich mit allen weiteren Stellen vereinfacht.

Differenz der jährlichen Steuerabzüge in den 26 Schweizer KantonenMit den Pfeiltasten zwischen den Kantonen wechseln. Mit Pos1 oder Ende zum ersten oder letzten Kanton springen. Mit Enter oder Leertaste auswählen. Die Kantonsauswahl und die vollständige Ergebnistabelle enthalten alle Werte der Karte. Positive Differenzen bedeuten, dass das ordentliche Verfahren mehr abzieht. Negative Differenzen bedeuten, dass das ordentliche Verfahren weniger abzieht.
Ordentlich zieht mehr ab (+)Ordentlich zieht weniger ab (−)Keine Differenz

Vollständige Kantonstabelle lesen

Ausgewählter Kanton

Neuenburg

+ CHF 3’519

mehr Abzüge pro Jahr, wenn alle Stellen ordentlich abgerechnet werden.

Alle ordentlich
CHF 5’319
Alle vereinfacht
CHF 2’700
Eine ordentlich + zwei vereinfacht
CHF 1’800

In Neuenburg ergeben drei Stellen mit je CHF 1’500 Monatslohn jährliche Steuerabzüge von CHF 5’319, wenn alle ordentlich abgerechnet werden. Bei einer ordentlichen und zwei vereinfachten Abrechnungen sind es CHF 1’800.

Steuerabzüge, keine definitiven Einsparungen. Jahresbeträge 2026. Quelle und Methode.

Bei CHF 4’500 Gesamtlohn pro Monat aus drei gleich grossen Stellen zieht das rein ordentliche Verfahren im Durchschnitt CHF 1’899 mehr pro Jahr ab als eine ordentliche und zwei vereinfachte Abrechnungen. Jeder Kanton zählt einmal. In Schwyz und Zug zieht das ordentliche Verfahren weniger ab.

Die berufliche Vorsorge ist eine separate Frage

Dieses separate Modell vergleicht keine Abrechnungsverfahren. Es zeigt, wie sich die Altersgutschrift und die Deckung für Nichtberufsunfälle verändern, wenn CHF 4’500 und 30 Stunden auf eine bis fünf Stellen verteilt werden. Die Person ist 45 Jahre alt. Ein Wechsel des Abrechnungsverfahrens hebt die berufliche Vorsorge nicht automatisch auf.

Jährliche minimale Altersgutschrift in der beruflichen Vorsorge

Dieselben CHF 54’000 pro Jahr und 30 Wochenstunden. Alter 45. Gleich grosse Stellen während des ganzen Jahres.

  1. 1 HaushaltCHF 4’131
  2. 2 HaushalteCHF 1’134
  3. 3 HaushalteCHF 0

    Keine automatische obligatorische Altersgutschrift. Eine freiwillige gemeinsame Versicherung über mehrere Arbeitgeber ist möglich.

  4. 4 HaushalteCHF 0
  5. 5 HaushalteCHF 0

Die gesetzliche minimale Altersgutschrift ist eine Ersparnis für später. Sie ist weder der Beitrag der Arbeitnehmerin oder des Arbeitnehmers noch Nettolohn oder definitive Rente. Es wird kein Ausnahmestatus angenommen. Festes Modell und Annahmen ansehen.

Offizielle Regeln zur beruflichen Vorsorge

Jeder Haushalt sieht ein einzelnes Arbeitsverhältnis. Für die Arbeitnehmerin oder den Arbeitnehmer zählt das Gesamtergebnis. Jeder Haushalt bleibt für Arbeitsvertrag, Anmeldung, Lohnabrechnung und Versicherungen seiner Stelle verantwortlich.

Bei vier Haushalten ändert sich auch die Deckung für Nichtberufsunfälle

Bei einer, zwei oder drei gleich grossen Stellen beschäftigt jeder Haushalt die Putzhilfe mindestens acht Stunden pro Woche. Bei vier Stellen sind es je 7.5 Stunden. Bei fünf sind es sechs.

In den Fällen mit vier oder fünf Stellen erreicht daher kein Haushalt die Schwelle für die Deckung von Nichtberufsunfällen. Berufsunfälle bleiben gedeckt. Unterhalb der Schwelle gelten Unfälle auf dem Arbeitsweg als Berufsunfälle. Bietet kein anderer Arbeitgeber eine Deckung für Nichtberufsunfälle, muss die Arbeitnehmerin oder der Arbeitnehmer die Unfalldeckung in die Krankenversicherung einschliessen. Die Grundversicherung übernimmt die Behandlungskosten, ersetzt aber die Lohnersatzleistungen der Unfallversicherung nicht.

Warum das jetzt wichtig ist

Am 14. September 2026 fragte Nationalrätin Samira Marti den Bundesrat, weshalb weniger Arbeitgeber das vereinfachte Abrechnungsverfahren nutzen, wie die Lohnabrechnung in Privathaushalten leichter zugänglich werden kann und was die Schweiz gegen nicht deklarierte Arbeit in Privathaushalten unternehmen soll.

Diese Studie macht einen Teil dieser Realität sichtbar. Sie hält Arbeit und Lohn konstant und zeigt, was sich ändert, wenn dieselbe Erwerbssituation auf mehr Haushalte verteilt wird. Leserinnen und Leser können alle 780 Kantonsergebnisse prüfen, die Zahl der Arbeitgeber ändern und die Berechnungen herunterladen.

«Bei Helpore wollen wir den gesamten Prozess der Beschäftigung im Privathaushalt vereinfachen und die Administration für Arbeitgeber bezahlbar machen, ohne dabei Rechte der Helper einzuschränken.»

Gilberto de la Fuente, Direktor bei Helpore

Was kostet dein Helper deinen Haushalt?

Für dein Haushaltsbudget: Schätze die Anstellungskosten im Lohnrechner. Der Steuervergleich dieser Studie bleibt ein separates Werkzeug.

Haushaltskosten im Lohnrechner schätzen

Quellen, Methode und Daten

Lies die Annahmen, prüfe jeden Kanton oder lade die Zahlen herunter. Der Artikel und die Downloads verwenden dieselben Berechnungen.

Zwei Stellen: der andere Steuerabzug nach Kanton

Haushalt B rechnet in beiden ganzjährigen Varianten ordentlich ab. Nur das Verfahren von Haushalt A ändert sich. Jede Stelle bezahlt CHF 1’800 im Monat für zwölf Wochenstunden. Die Zahlen sind jährliche Quellensteuerabzüge für das Modell einer alleinstehenden Person mit Aufenthaltsbewilligung B ohne Kinder.

2026 · CHF pro Jahr · zwei Stellen mit je CHF 1’800 Monatslohn
KantonB bei zwei ordentlichen StellenB, wenn A vereinfacht abrechnetWeniger Abzug bei BWeniger Abzug über beide Stellen
Aargau (AG)CHF 799.20CHF 24.00+ CHF 775.20+ CHF 494.40
Appenzell Ausserrhoden (AR)CHF 1’320.00CHF 183.60+ CHF 1’136.40+ CHF 1’376.40
Appenzell Innerrhoden (AI)CHF 1’220.40CHF 402.00+ CHF 818.40+ CHF 958.80
Basel-Landschaft (BL)CHF 840.00CHF 24.00+ CHF 816.00+ CHF 576.00
Basel-Stadt (BS)CHF 1’006.80CHF 0.00+ CHF 1’006.80+ CHF 933.60
Bern (BE)CHF 1’596.00CHF 90.60+ CHF 1’505.40+ CHF 2’021.40
Freiburg (FR)CHF 1’486.20CHF 229.20+ CHF 1’257.00+ CHF 1’663.20
Genf (GE)CHF 831.60CHF 0.00+ CHF 831.60+ CHF 583.20
Glarus (GL)CHF 1’237.80CHF 280.80+ CHF 957.00+ CHF 1’114.80
Graubünden (GR)CHF 885.60CHF 0.00+ CHF 885.60+ CHF 691.20
Jura (JU)CHF 1’797.00CHF 572.40+ CHF 1’224.60+ CHF 1’941.60
Luzern (LU)CHF 1’203.00CHF 183.60+ CHF 1’019.40+ CHF 1’142.40
Neuenburg (NE)CHF 1’501.20CHF 73.20+ CHF 1’428.00+ CHF 1’849.20
Nidwalden (NW)CHF 1’021.80CHF 341.40+ CHF 680.40+ CHF 622.20
Obwalden (OW)CHF 1’287.60CHF 36.60+ CHF 1’251.00+ CHF 1’458.60
Schaffhausen (SH)CHF 1’069.20CHF 147.00+ CHF 922.20+ CHF 911.40
Schwyz (SZ)CHF 417.00CHF 0.00+ CHF 417.00− CHF 246.00
Solothurn (SO)CHF 1’371.60CHF 84.00+ CHF 1’287.60+ CHF 1’579.20
St. Gallen (SG)CHF 1’278.60CHF 127.20+ CHF 1’151.40+ CHF 1’350.00
Thurgau (TG)CHF 1’147.20CHF 49.80+ CHF 1’097.40+ CHF 1’164.60
Tessin (TI)CHF 1’166.40CHF 194.40+ CHF 972.00+ CHF 1’058.40
Uri (UR)CHF 1’116.60CHF 73.20+ CHF 1’043.40+ CHF 1’080.00
Wallis (VS)CHF 414.60CHF 0.00+ CHF 414.60− CHF 250.80
Waadt (VD)CHF 609.00CHF 0.00+ CHF 609.00+ CHF 138.00
Zug (ZG)CHF 295.80CHF 0.00+ CHF 295.80− CHF 488.40
Zürich (ZH)CHF 780.00CHF 99.60+ CHF 680.40+ CHF 380.40

Ein positiver Wert bedeutet, dass weniger Steuer abgezogen wird, wenn A vereinfacht abrechnet. Ein negativer Wert bedeutet, dass über beide Stellen mehr abgezogen wird. Die Summe steigt in Schwyz, im Wallis und in Zug, obwohl der Abzug bei B sinkt. Der Jura verwendet seinen publizierten kombinierten Tarif mit Kirchensteuer.

Bei den Durchschnittswerten von CHF 942 und CHF 927 zählt jeder der 26 Kantone gleich viel. Sie werden aus den exakten vorzeichenbehafteten Beträgen berechnet, bevor die Mittelwerte auf ganze Franken gerundet werden. Es sind keine bevölkerungsgewichteten Durchschnittswerte. Exakte Berechnungen für zwei Stellen herunterladen.

Ein festes Modell · 2026

CHF 4’500 im Monat. 30 Stunden pro Woche. Alter 45.

Derselbe Gesamtlohn und dieselbe Arbeitszeit, gleichmässig verteilt. Diese Tabelle bleibt unverändert, wenn du oben den Steuervergleich änderst.

Automatisches Sparen in der beruflichen Vorsorge und Deckung von Nichtberufsunfällen durch die Arbeit
Haushalte als ArbeitgeberJahreslohn pro HaushaltWochenstunden pro HaushaltMinimale jährliche Altersgutschrift insgesamtArbeitgeber erreicht Unfallschwelle
1 HaushaltCHF 54’00030CHF 4’131Obligatorischer Eintritt giltJa
2 HaushalteCHF 27’00015CHF 1’134Obligatorischer Eintritt giltJa
3 HaushalteCHF 18’00010CHF 0Kein obligatorischer EintrittJa
4 HaushalteCHF 13’5007.5CHF 0Kein obligatorischer EintrittKein Haushalt erreicht 8 Stunden
5 HaushalteCHF 10’8006CHF 0Kein obligatorischer EintrittKein Haushalt erreicht 8 Stunden

Ganzjährige Stellen von mehr als drei Monaten, gleiche Löhne und Stunden, kein Ausnahmestatus, nur gesetzliches BVG-Minimum. Die Altersgutschrift ist eine Ersparnis für später, nicht der Beitrag der Arbeitnehmerin oder des Arbeitnehmers, die Gesamtprämie, der Nettolohn oder die definitive Rente. Vorsorgeeinrichtungen können einen weitergehenden Schutz anbieten.

Offizielle Schwellenwerte der beruflichen Vorsorge · Offizielle Informationen zur Unfallversicherung · Freiwillige Versicherung über mehrere Arbeitgeber

So funktioniert der Vergleich

Helpore hat eine alleinstehende Person mit Aufenthaltsbewilligung B ohne Kinder modelliert. Sie lebt während des ganzen Jahres 2026 im selben Kanton, arbeitet für ein bis fünf voneinander unabhängige Haushalte und erhält zwölf gleiche Monatslöhne. Der Gesamtlohn von CHF 2’700, CHF 3’000, CHF 3’600, CHF 4’500, CHF 5’400 oder CHF 6’000 pro Monat wird gleichmässig auf die Stellen verteilt. Die sechs Einkommensstufen und fünf Arbeitgeberzahlen ergeben 30 Szenarien und 780 Kantonsergebnisse.

Innerhalb jeder Einkommensstufe bleiben Gesamtlohn und Gesamtarbeitszeit gleich, wenn sich die Zahl der Arbeitgeber ändert. Die Wochenstunden entsprechen dem gesamten Monatslohn geteilt durch 150. Dadurch bleibt der Stundenlohn bei ungefähr CHF 34.62. Der Lohn wird während des gesetzlichen bezahlten Urlaubs weiterbezahlt. Es gibt weder Bonus noch 13. Monatslohn oder anderes Einkommen. Jeder Arbeitgeber hat keine weiteren Löhne abzurechnen. Wo verfügbar, gelten Tarife ohne Kirchensteuer. Der publizierte kombinierte Tarif des Juras wird verwendet und im Ergebnis bezeichnet.

Das ordentliche Verfahren wird in jedem Fall berechnet. Vereinfachte Varianten erscheinen nur, wenn jeder Jahreslohn höchstens CHF 22’680 beträgt und die weiteren Zulassungsbedingungen des Modells erfüllt sind. Eine ordentliche Stelle mit allen weiteren Stellen vereinfacht setzt mindestens zwei Arbeitgeber voraus. In der Quellensteuerstudie werden Varianten mit zwei oder mehr ordentlichen Stellen und einer oder mehreren vereinfachten Stellen nicht berechnet. Es handelt sich um unterstützte Vergleiche, nicht um die Behauptung, die tiefstmögliche definitive Steuer zu zeigen.

Vergleich mit drei Haushalten

Vier Lohnstufen, drei gleich grosse Stellen. Die Zahlen zeigen die Kantone, in denen die Alternative weniger abzieht als das rein ordentliche Verfahren.
Monatslohn pro StelleWochenstunden pro StelleGesamtlohn pro MonatAlle vereinfacht ziehen weniger abGemischte Variante zieht weniger ab
CHF 9006CHF 2’7001 / 266 / 26
CHF 1’2008CHF 3’60014 / 2622 / 26
CHF 1’50010CHF 4’50023 / 2624 / 26
CHF 1’80012CHF 5’40024 / 2625 / 26

Beim Durchschnitt von CHF 1’899 zählt jeder der 26 Kantone gleich viel. Darin enthalten sind Schwyz und Zug, wo die Differenz negativ ist. Verglichen werden alle Stellen ordentlich mit einer ordentlichen und zwei vereinfachten Stellen bei CHF 1’500 pro Stelle. Der Explorer zeigt für jedes ausgewählte Szenario und jeden Vergleich einen separaten vorzeichenbehafteten Mittelwert, Median und Wertebereich.

Werden alle Stellen ordentlich abgerechnet, ergibt sich bei gleichen Löhnen und Stunden für jeden Haushalt eine Satzbasis in Höhe des gesamten Monatslohns. Jeder Haushalt zieht die Steuer nur vom eigenen Lohn ab. Werden alle Nebeneinkünfte der einzigen ordentlichen Stelle im vereinfachten Verfahren besteuert, erhöhen diese anderen Löhne ihre Satzbasis nicht. Die monatlichen und jährlichen Kantonsmodelle verwenden zwölf gleiche Zahlungen. Ordentliche Abzüge werden gemäss den offiziellen Regeln auf fünf Rappen gerundet.

Die Berechnungen verwenden die offiziellen Quellensteuerdateien 2026 der Eidgenössischen Steuerverwaltung. Eine frühere Analyse mit einer Stelle gab den Anstoss für die Fragestellung. Helpore hat sie auf ein bis fünf Arbeitgeberhaushalte, drei unterstützte Familien von Abrechnungsvarianten und sechs Gesamteinkommensstufen erweitert. Hinzu kommt ein separater Vergleich von beruflicher Vorsorge und Unfallversicherung bei gleichen Löhnen und Stunden. Die Zahl der Kantone beschreibt diese Berechnungen, nicht die Zahl der betroffenen Personen.

Alle 26 Kantone in einer barrierefreien Tabelle

Jährlich abgezogene Steuer für drei Stellen mit je CHF 1’500 Monatslohn. Die Differenz vergleicht alle Stellen ordentlich mit einer ordentlichen und zwei vereinfachten Stellen.

2026 · CHF pro Jahr · CHF 1’500 pro Stelle
KantonAlle ordentlichAlle vereinfachtEine ordentlich, zwei vereinfachtDifferenz
Aargau (AG)CHF 2’970CHF 2’700CHF 1’824+ CHF 1’146
Appenzell Ausserrhoden (AR)CHF 4’174CHF 2’700CHF 1’861+ CHF 2’313
Appenzell Innerrhoden (AI)CHF 3’753CHF 2’700CHF 2’020+ CHF 1’733
Basel-Landschaft (BL)CHF 3’353CHF 2’700CHF 1’813+ CHF 1’541
Basel-Stadt (BS)CHF 4’050CHF 2’700CHF 1’800+ CHF 2’250
Bern (BE)CHF 5’157CHF 2’700CHF 1’800+ CHF 3’357
Freiburg (FR)CHF 5’092CHF 2’700CHF 1’800+ CHF 3’292
Genf (GE)CHF 3’467CHF 2’700CHF 1’800+ CHF 1’667
Glarus (GL)CHF 3’947CHF 2’700CHF 1’925+ CHF 2’023
Graubünden (GR)CHF 3’186CHF 2’700CHF 1’800+ CHF 1’386
Jura (JU) *CHF 5’513CHF 2’700CHF 2’160+ CHF 3’353
Luzern (LU)CHF 3’980CHF 2’700CHF 1’958+ CHF 2’021
Neuenburg (NE)CHF 5’319CHF 2’700CHF 1’800+ CHF 3’519
Nidwalden (NW)CHF 3’256CHF 2’700CHF 1’897+ CHF 1’359
Obwalden (OW)CHF 4’077CHF 2’700CHF 1’836+ CHF 2’241
Schaffhausen (SH)CHF 3’537CHF 2’700CHF 1’897+ CHF 1’640
Schwyz (SZ)CHF 1’712CHF 2’700CHF 1’800− CHF 88
Solothurn (SO)CHF 4’801CHF 2’700CHF 1’885+ CHF 2’916
St. Gallen (SG)CHF 4’147CHF 2’700CHF 1’861+ CHF 2’286
Tessin (TI)CHF 4’050CHF 2’700CHF 1’836+ CHF 2’214
Thurgau (TG)CHF 3’861CHF 2’700CHF 1’849+ CHF 2’012
Uri (UR)CHF 3’586CHF 2’700CHF 1’872+ CHF 1’714
Waadt (VD)CHF 3’483CHF 2’700CHF 1’800+ CHF 1’683
Wallis (VS)CHF 3’526CHF 2’700CHF 1’800+ CHF 1’726
Zug (ZG)CHF 1’064CHF 2’700CHF 1’800− CHF 736
Zürich (ZH)CHF 2’630CHF 2’700CHF 1’825+ CHF 805

Eine positive Differenz bedeutet, dass das rein ordentliche Verfahren mehr abzieht. Eine negative Differenz bedeutet, dass es weniger abzieht. Der Jura verwendet den publizierten kombinierten Tarif mit Kirchensteuer. Alle Beträge sind aktuelle Steuerabzüge, keine definitive Steuerveranlagung.

Heutiger Lohn und Altersgutschrift sind nicht dasselbe

Ein Wechsel des Abrechnungsverfahrens begründet nicht automatisch eine berufliche Vorsorge. Drei ganzjährige Stellen mit je CHF 18’000 Jahreslohn liegen bei beiden Verfahren unter der obligatorischen Eintrittsschwelle pro Arbeitgeber. Eine Stelle mit CHF 54’000 liegt darüber.

Für die definierte versicherte Person im Alter von 45 Jahren ergibt die einzelne Stelle eine minimale jährliche Altersgutschrift von CHF 4’131, die über Beiträge finanziert wird. Das ist eine Ersparnis für die Pensionierung, kein zusätzlicher Nettolohn. Personen mit mehreren Stellen können eine freiwillige gemeinsame Versicherung mit Arbeitgeberbeiträgen nach den geltenden Regeln abschliessen.

Offizielle Informationen zur beruflichen Vorsorge

Weiterer Kontext zur Beschäftigung in Privathaushalten

Gemäss Schätzungen des Bundes lag die direkte Beschäftigung in Privathaushalten im ersten Halbjahr 2026 um 11.4 % tiefer als ein Jahr zuvor. Die Gesamtbeschäftigung in der Schweiz stieg gleichzeitig um 0.5 %. Die Studie führt den Rückgang nicht auf eine einzelne Regel zurück.

Daten und Grafik herunterladen

Lade alle 780 erweiterten Kantonsergebnisse mit den Gründen für die Verfügbarkeit und dem festen Modell für berufliche Vorsorge und Unfallversicherung herunter. Alternativ kannst du den aktuell ausgewählten Fall exportieren. Die Grafik beginnt bei null und enthält Annahmen und Quelle.

Fokussierten Datensatz für drei Haushalte herunterladen: 104 Fälle als JSON oder CSV.

Primärquellen

Rechner für Lohnabzüge · Schweiz · 2026

Quellensteuerabzüge auf Löhnen im Privathaushalt vergleichen

Probiere eigene Zahlen aus. Ändere eine beliebige Antwort, um eine andere Situation zu vergleichen.

Vergleiche die aktuellen Quellensteuerabzüge für alle erfassten Haushaltsstellen der arbeitnehmenden Person.

Die Berechnung läuft auf diesem Gerät. Deine Antworten werden weder gesendet noch gespeichert, zur Adresse hinzugefügt oder in einen Empfehlungslink aufgenommen.

Die offiziellen Tarifdaten für 2026 werden auf diesem Gerät geladen