Ir para o conteúdo

Estudo da Helpore · Suíça · 2026

Uma trabalhadora doméstica, duas famílias, três possíveis valores de imposto

Uma trabalhadora doméstica ganha CHF 1’800 por mês de cada uma das duas famílias. O trabalho e o salário mantêm-se iguais. A escolha de cada família sobre como tratar o imposto pode alterar o valor final pago pela trabalhadora. Repetimos o cálculo de 2026 em todas as 26 capitais cantonais.

Duas famílias escolhem separadamente. Uma trabalhadora paga o total combinado.

Em Berna, o imposto final sobre o rendimento é de CHF 4’543 quando os dois salários são tributados através da declaração fiscal anual, CHF 2’160 quando as duas famílias deduzem 5% e CHF 1’884 quando um salário é incluído na declaração fiscal anual e o outro é tributado a 5%. A pessoa, o trabalho, as horas e o salário não mudam.

O total com um método diferente em cada família é diferente porque apenas um salário é somado ao rendimento tributável da trabalhadora e considerado na respetiva taxa de imposto. A família que pagou o outro salário já deduziu e entregou o imposto final de 5%.

Ao repetir o mesmo cálculo em todas as capitais cantonais, um método diferente em cada família produz o imposto final mais baixo em 24 das 26. Genebra e Zug são as exceções, onde a tributação dos dois salários através da declaração fiscal anual produz o total mais baixo.

O mesmo trabalho e salário, três valores finais de imposto

Berna · 2026

Berna · 2026 · CHF 43’200 pagos por duas famílias empregadoras. Imposto final anual sobre o rendimento em CHF.

Um método diferente em cada família produz o imposto final mais baixo em 24 das 26 capitais cantonais.

Exemplo calculado: duas famílias pagam, cada uma, CHF 1’800 por mês por doze horas de trabalho por semana. A trabalhadora é solteira, cidadã suíça ou titular de uma autorização C, tem 45 anos, não tem filhos nem filiação religiosa e os seus prémios de seguro privado elegíveis atingem o limite de dedução de Berna.

Descarregar esta comparação em formato SVGDescarregar esta comparação em formato PNGPodes reproduzir este gráfico da Helpore em cobertura editorial, com crédito à Helpore. Mantém visíveis a fonte, o ano, o modelo e as unidades.
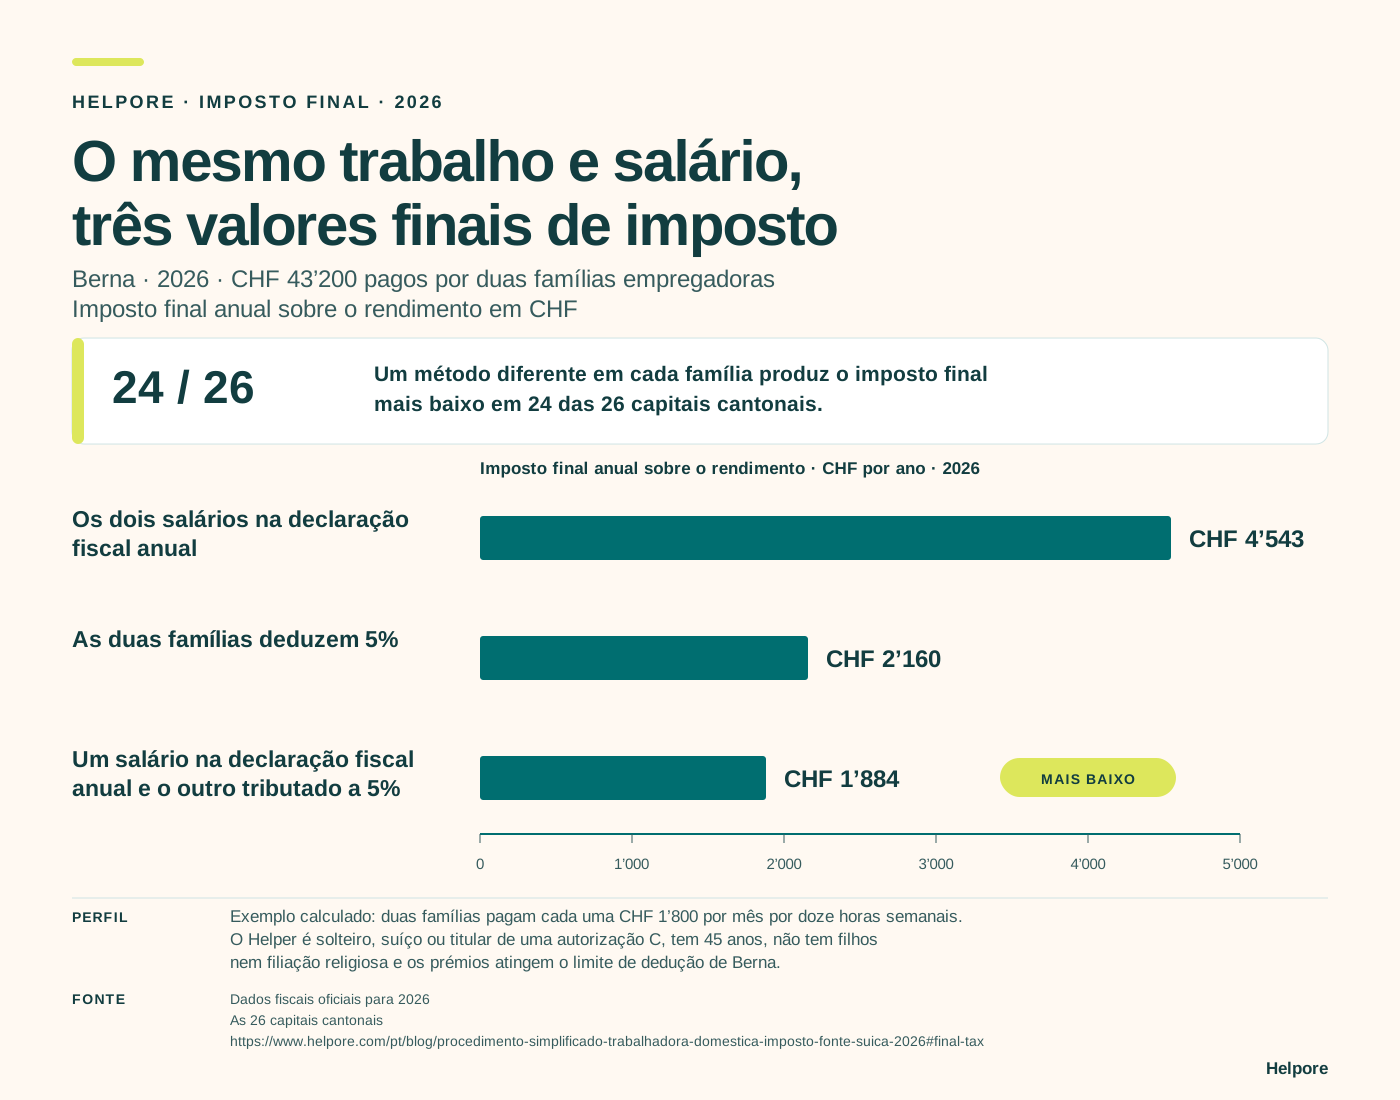
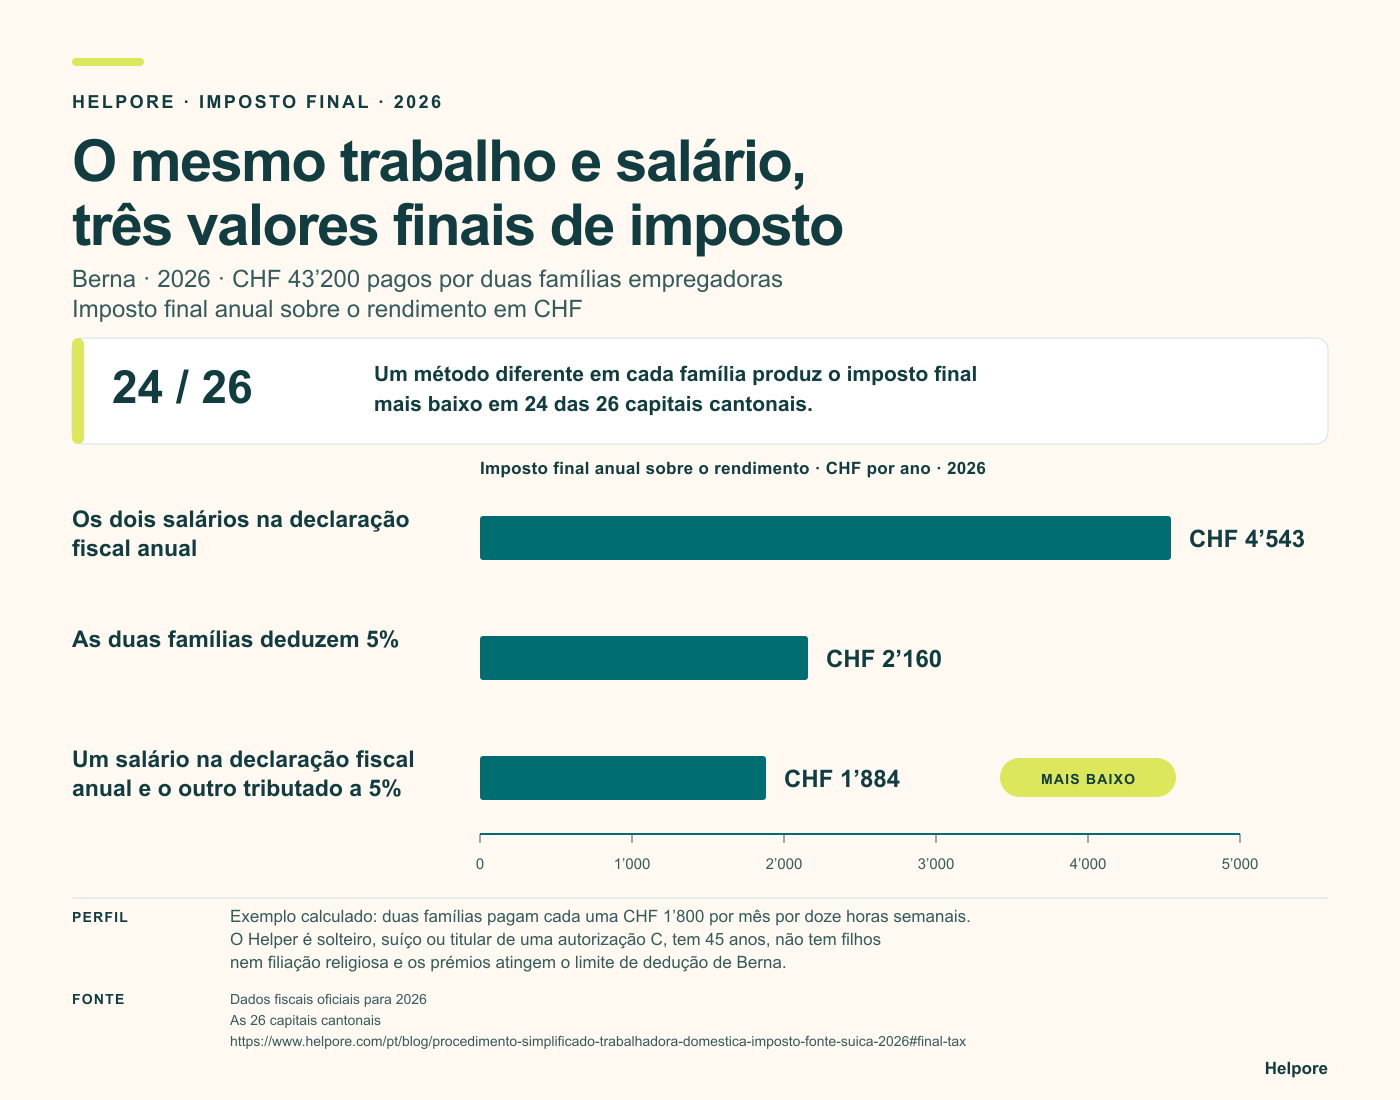
Imposto final anual sobre o rendimento de uma trabalhadora que recebe CHF 43’200 de duas famílias, 2026
CidadeOs dois salários na declaração fiscal anualUm salário na declaração fiscal anual e o outro tributado a 5%As duas famílias deduzem 5%Resultado mais baixo
ZuriqueCHF 2’437CHF 1’493CHF 2’160Método diferente em cada família
BernaCHF 4’543CHF 1’884CHF 2’160Método diferente em cada família
ZugCHF 833CHF 1’080CHF 2’160Os dois na declaração fiscal anual

A tabela repete o mesmo exemplo calculado em cada capital cantonal.

As 26 capitais cantonais para a mesma trabalhadora e o mesmo salário
Imposto final anual sobre o rendimento de uma trabalhadora que recebe CHF 43’200 de duas famílias, 26 capitais cantonais, 2026
CapitalOs dois salários na declaração fiscal anualUm salário na declaração fiscal anual e o outro tributado a 5%As duas famílias deduzem 5%
Aarau (AG)CHF 2’683CHF 1’159Valor mais baixo testadoCHF 2’160
Appenzell (AI)CHF 2’607CHF 1’566Valor mais baixo testadoCHF 2’160
Herisau (AR)CHF 3’803CHF 1’869Valor mais baixo testadoCHF 2’160
Bern (BE)CHF 4’543CHF 1’884Valor mais baixo testadoCHF 2’160
Liestal (BL)CHF 3’339CHF 1’315Valor mais baixo testadoCHF 2’160
Basel (BS)CHF 3’106CHF 1’080Valor mais baixo testadoCHF 2’160
Fribourg (FR)CHF 3’858CHF 1’527Valor mais baixo testadoCHF 2’160
Genève (GE)CHF 546Valor mais baixo testadoCHF 1’080CHF 2’160
Glarus (GL)CHF 3’077CHF 1’515Valor mais baixo testadoCHF 2’160
Chur (GR)CHF 2’070CHF 1’080Valor mais baixo testadoCHF 2’160
Delémont (JU)CHF 3’471CHF 1’555Valor mais baixo testadoCHF 2’160
Luzern (LU)CHF 2’482CHF 1’080Valor mais baixo testadoCHF 2’160
Neuchâtel (NE)CHF 4’609CHF 1’476Valor mais baixo testadoCHF 2’160
Stans (NW)CHF 2’689CHF 1’270Valor mais baixo testadoCHF 2’160
Sarnen (OW)CHF 3’378CHF 1’541Valor mais baixo testadoCHF 2’160
St. Gallen (SG)CHF 3’413CHF 1’459Valor mais baixo testadoCHF 2’160
Schaffhausen (SH)CHF 2’610CHF 1’354Valor mais baixo testadoCHF 2’160
Solothurn (SO)CHF 3’692CHF 1’394Valor mais baixo testadoCHF 2’160
Schwyz (SZ)CHF 1’541CHF 1’083Valor mais baixo testadoCHF 2’160
Frauenfeld (TG)CHF 3’111CHF 1’306Valor mais baixo testadoCHF 2’160
Bellinzona (TI)CHF 1’889CHF 1’080Valor mais baixo testadoCHF 2’160
Altdorf UR (UR)CHF 3’081CHF 1’291Valor mais baixo testadoCHF 2’160
Lausanne (VD)CHF 3’214CHF 1’080Valor mais baixo testadoCHF 2’160
Sion (VS)CHF 2’849CHF 1’090Valor mais baixo testadoCHF 2’160
Zug (ZG)CHF 833Valor mais baixo testadoCHF 1’080CHF 2’160
Zürich (ZH)CHF 2’437CHF 1’493Valor mais baixo testadoCHF 2’160
Dados pessoais e método de cálculo completo

O modelo compara o mesmo trabalho, o mesmo salário bruto e as mesmas horas. Cada uma das duas famílias empregadoras reais paga CHF 21’600 por 12 horas semanais. A pessoa tem nacionalidade suíça ou uma autorização C, é solteira, tem 45 anos, não tem filhos e vive sozinha, sem filiação religiosa, património, outros rendimentos, contribuição para o pilar 3a, contribuição voluntária para a previdência profissional ou dedução para arrendatários. O processamento salarial ordinário inclui as deduções sociais modeladas a cargo da pessoa trabalhadora e o prémio do seguro de acidentes não profissionais. Os salários sujeitos ao procedimento simplificado ficam fora do rendimento tributável ordinário e do cálculo da respetiva taxa, sendo o imposto final de 5% adicionado separadamente. As deduções pessoais são aplicadas uma vez. Quando uma regra cantonal não especifica o cálculo para o trabalho a tempo parcial, o modelo divide as horas ordinárias semanais por 40. A opção mais baixa não mudou entre os três protocolos de despesas profissionais testados nem entre os dois métodos de arredondamento do processamento salarial.

A conclusão relativa a 24 dos 26 modelos de capitais cantonais pressupõe que os prémios de seguros privados elegíveis atingem o limite de dedução aplicável em cada localidade. Num controlo em Genebra com CHF 4’560 de prémios elegíveis, o imposto final sobre o rendimento com ambos os empregos no procedimento ordinário é de CHF 2’766, enquanto o resultado misto se mantém em CHF 1’080, pelo que o resultado misto é mais baixo.

Entre CHF 21’600, CHF 43’200 e CHF 54’000 e entre duas e cinco entidades empregadoras iguais, a opção mais baixa entre as testadas varia consoante o salário, o número de entidades empregadoras e a capital. O caso de CHF 54’000 com duas entidades empregadoras é excluído do modelo comparável sem cobertura obrigatória da previdência profissional.

ESTV · Zurich · Zug

A comparação acima diz respeito ao imposto final anual sobre o rendimento de uma pessoa de nacionalidade suíça ou titular de uma autorização C. A secção seguinte coloca uma questão separada para uma pessoa com autorização B: quanto imposto cada família deduz do salário durante o ano.

Para uma titular de uma autorização B, a diferença aparece durante o ano

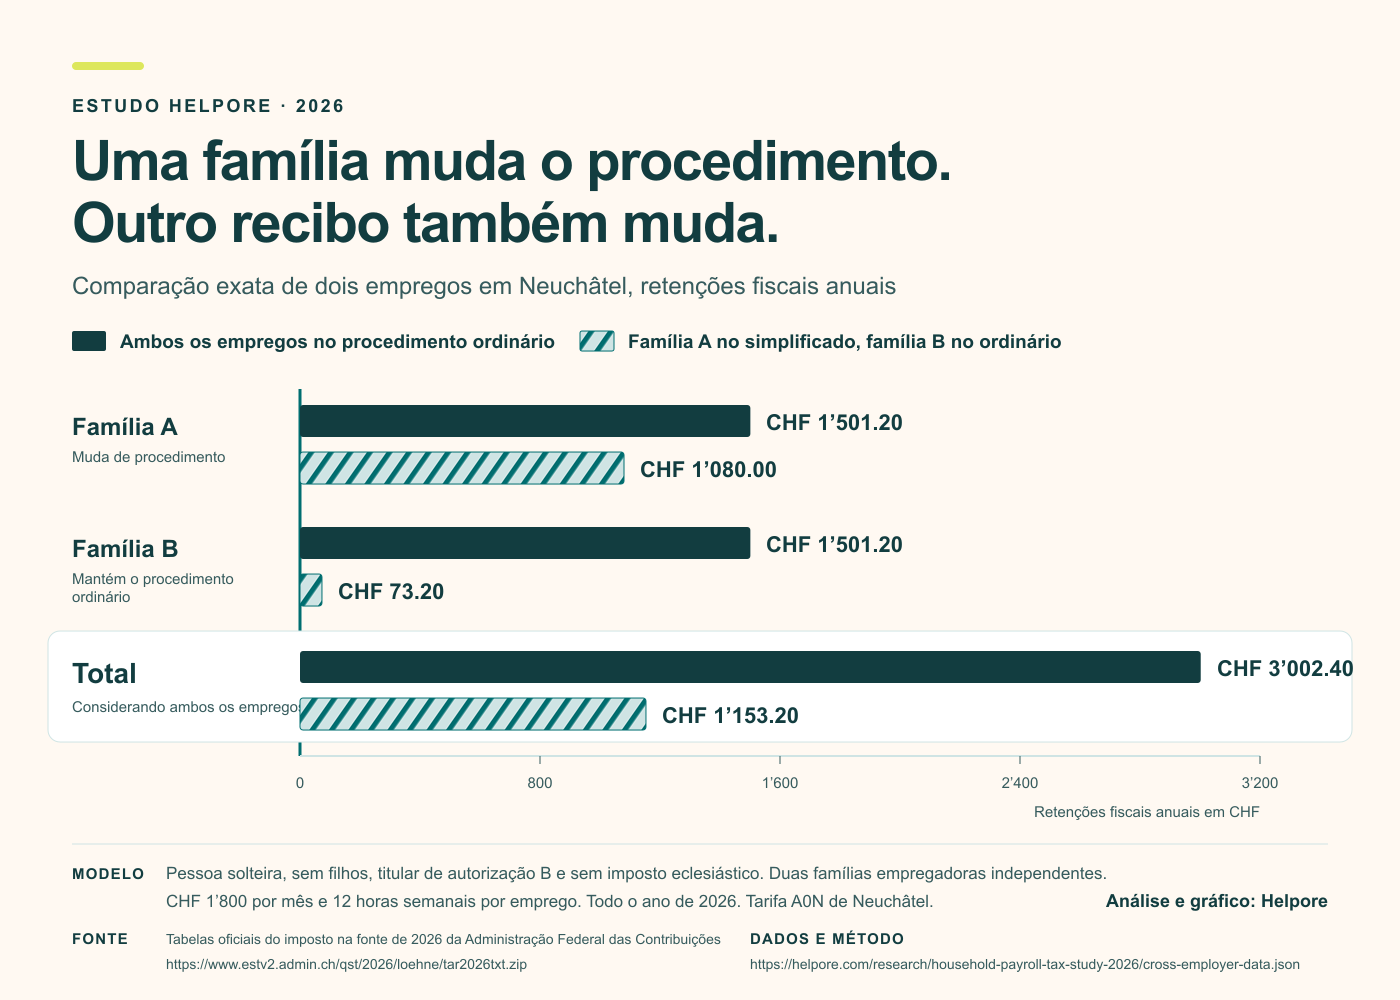
Esta análise compara retenções de imposto na fonte e não o modelo de imposto final acima. Duas famílias independentes pagam, cada uma, CHF 1’800 por mês à mesma titular de uma autorização B, solteira e sem filhos, por doze horas semanais durante todo o ano de 2026.

Quando ambos os empregos usam o procedimento ordinário, cada família considera a atividade profissional combinada da pessoa para definir a taxa de imposto na fonte aplicada ao salário que paga. Quando a família A usa o procedimento simplificado, esse emprego é tributado separadamente a 5 por cento e deixa de aumentar a taxa aplicada pela família B. A família B não altera nada no seu emprego, mas a sua retenção anual diminui.

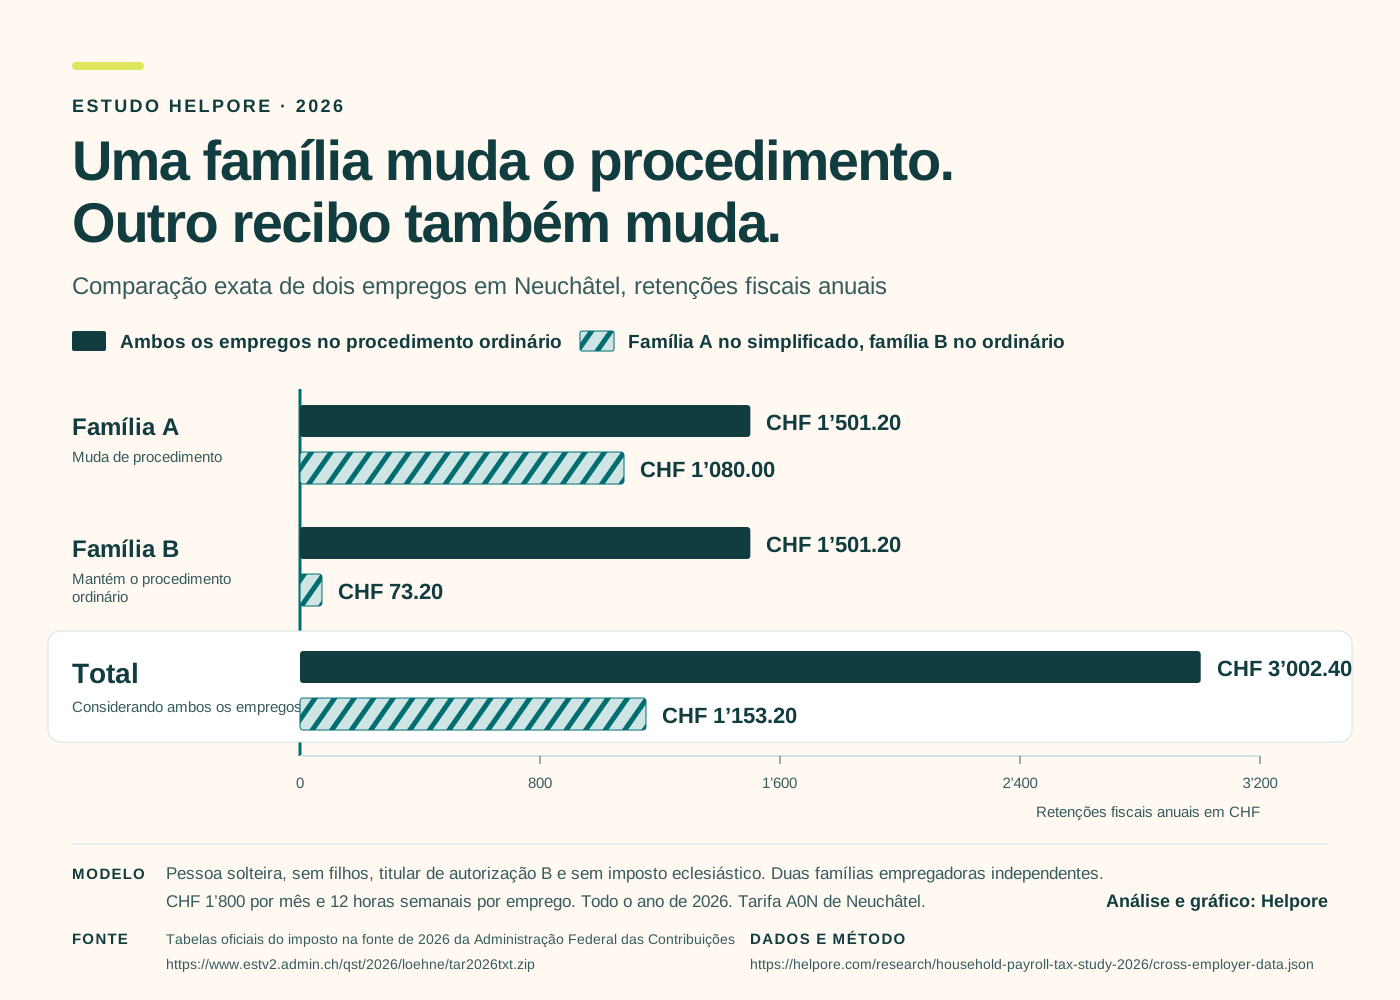
No exemplo de Neuchâtel, o total anual retido nos dois empregos desce de CHF 3’002.40 para CHF 1’153.20. Só a família B retém menos CHF 1’428. Estes valores medem as retenções dos salários durante o ano.

Uma família muda de procedimento. O outro recibo de vencimento também muda.

Neuchâtel · 2026

Imposto anual retido. O salário mantém-se em CHF 1’800 por mês em cada emprego, por doze horas semanais em cada um.

Duas situações para o ano inteiro em Neuchâtel. A família B mantém o procedimento ordinário.
FamíliaAmbas no procedimento ordinárioA no simplificado,
B no ordinário
Família AO procedimento mudaCHF 1’501.20Procedimento ordinárioCHF 1’080.00Procedimento simplificado
Família BO procedimento mantém-seCHF 1’501.20Procedimento ordinárioCHF 73.20Mantém o procedimento ordinário
Ambos os empregosTotal de imposto retidoCHF 3’002.40CHF 1’153.20

A família B retém menos CHF 1’428 de imposto. Considerando ambos os empregos, as retenções anuais diminuem CHF 1’849. São retenções fiscais, não salários nem salário líquido.

Consulta os resultados dos dois empregos nos 26 cantões

Descarregar o gráfico dos dois empregos (SVG)Descarregar o gráfico dos dois empregos (PNG)Podes reproduzir este gráfico da Helpore em cobertura editorial, com crédito à Helpore. Mantém visíveis a fonte, o ano, o modelo e as unidades.
Com dois empregos ordinários, cada família usa a carga de trabalho combinada da pessoa para definir a taxa de imposto. Quando o único outro emprego usa o procedimento simplificado, deixa de aumentar a base da taxa do emprego ordinário. Circular 45, 6.4.

Cada família escolhe o seu próprio procedimento legal. Uma pessoa pode perguntar ou negociar, mas não pode decidir pela entidade empregadora. Uma entidade empregadora existente que passe do procedimento ordinário para o simplificado deve informar a respetiva caixa de compensação antes do fim do ano. A mudança começa no novo ano civil e não é retroativa.

O que muda quando o mesmo rendimento é dividido entre três famílias

A comparação seguinte regressa às retenções de imposto na fonte no modelo definido para a autorização B. Não amplia o resultado do imposto final apresentado acima.

Três famílias pagam, cada uma, CHF 1’500 por mês por dez horas semanais. Em conjunto, os empregos proporcionam um salário mensal bruto de CHF 4’500.

Nos 26 modelos cantonais, o procedimento totalmente ordinário retém, em média, mais CHF 1’899 por ano do que um emprego ordinário e dois simplificados. Cada cantão conta uma vez, incluindo os resultados negativos de Schwyz e Zug.

Família 1
CHF 1’500
10 horas por semana
Procedimento ordinário
Família 2
CHF 1’500
10 horas por semana
Procedimento ordinário
Família 3
CHF 1’500
10 horas por semana
Procedimento ordinário
Salário mensal antes das deduçõesCHF 4’500

O mesmo trabalho e salário,
três resultados de declaração

Neuchâtel · 2026
Selecionado: os três no procedimento ordinárioCHF 443.25 por mês

Os prémios de seguro e as taxas de serviço não estão incluídos.

Tarifas oficiais de 2026 e método de cálculo

O resultado muda com o salário e o número de entidades empregadoras

Com salários mensais totais de CHF 2’700, CHF 3’600, CHF 4’500 e CHF 5’400 divididos por três empregos iguais, uma opção mista retém menos do que o procedimento totalmente ordinário em 6, 22, 24 e 25 modelos cantonais, respetivamente.

A comparação com o procedimento totalmente simplificado é diferente. Nos quatro níveis salariais, retém menos do que o procedimento totalmente ordinário em 1, 14, 23 e 24 modelos cantonais.

O resultado de CHF 1’899 é a média com sinal dos 26 resultados cantonais, incluindo os resultados negativos de Schwyz e Zug. Cada cantão tem o mesmo peso. A média não é ponderada pela população.

Explora todas as retenções da trabalhadora

O explorador abre no modelo de três empregos com um salário mensal total de CHF 4’500. Escolhe o salário total e um cantão e compara entre uma e cinco entidades empregadoras, mantendo o salário e o tempo de trabalho da trabalhadora.

Três empregos de CHF 1’500 e dez horas semanais cada um. Salário bruto total: CHF 4’500 por mês.

Todos ordinários menos um ordinário e dois simplificados: diferença anual na retenção fiscal.

Altera o número de entidades empregadoras, não o rendimento

O mesmo salário total e o mesmo tempo de trabalho, divididos igualmente por famílias verdadeiramente independentes.

Cantão selecionado · diferença anual na retenção
Famílias empregadorasSalário mensal por famíliaHoras semanais por famíliaDiferença anual

Uma diferença positiva significa que o procedimento totalmente ordinário retém mais. «Indisponível» não é uma retenção igual a zero. Só são comparadas as situações totalmente ordinária, totalmente simplificada quando elegível e com um emprego ordinário e todos os restantes simplificados.

Diferenças na retenção fiscal anual nos 26 cantões suíçosUsa as teclas de seta para percorrer os cantões, Home ou End para chegar ao primeiro ou ao último cantão e Enter ou Espaço para selecionar. O seletor de cantão e a tabela completa de resultados apresentam todos os valores do mapa. As diferenças positivas significam que o procedimento ordinário retém mais. As diferenças negativas significam que retém menos.
O ordinário retém mais (+)O ordinário retém menos (−)Sem diferença

Consultar a tabela completa dos cantões

O cantão selecionado

Neuchâtel

+ CHF 3’519

retidos a mais por ano com todos os empregos no procedimento ordinário.

Todos no procedimento ordinário
CHF 5’319
Todos no procedimento simplificado
CHF 2’700
Um ordinário + dois simplificados
CHF 1’800

Em Neuchâtel, três empregos que pagam CHF 1’500 por mês cada um originam CHF 5’319 de retenções fiscais anuais quando todos usam o procedimento ordinário, face a CHF 1’800 com um emprego ordinário e dois simplificados.

Retenções fiscais, não poupanças finais. Valores anuais de 2026. Fonte e método.

Com um salário mensal total de CHF 4’500 distribuído por três empregos iguais, o procedimento totalmente ordinário retém, em média, mais CHF 1’899 por ano do que um emprego ordinário e dois simplificados, contando cada cantão uma vez. O procedimento ordinário retém menos em Schwyz e Zug.

A cobertura da previdência profissional é uma questão distinta

Este modelo separado não compara procedimentos de declaração. Mostra como a poupança da previdência profissional e a cobertura de acidentes no tempo livre mudam quando CHF 4’500 e 30 horas são divididos entre uma e cinco entidades empregadoras. A trabalhadora tem 45 anos. A mudança do procedimento não elimina, por si só, a cobertura da previdência profissional.

Crédito anual mínimo da previdência profissional

Os mesmos CHF 54’000 por ano e 30 horas semanais. 45 anos. Empregos iguais durante todo o ano.

  1. 1 famíliaCHF 4’131
  2. 2 famíliasCHF 1’134
  3. 3 famíliasCHF 0

    Sem crédito obrigatório automático. A cobertura conjunta voluntária é possível entre entidades empregadoras.

  4. 4 famíliasCHF 0
  5. 5 famíliasCHF 0

O crédito mínimo legal é uma poupança para mais tarde, não a contribuição da trabalhadora, o salário líquido nem a pensão final. Não se presume qualquer estatuto de isenção. Consulta o modelo fixo e os pressupostos.

Regras oficiais da previdência profissional

Cada família vê uma relação de trabalho. A trabalhadora vive com o resultado combinado. Cada família continua responsável pelo contrato, pelo registo, pelo processamento salarial e pelas obrigações de seguro associadas ao seu emprego.

Com quatro famílias, a cobertura de acidentes no tempo livre também muda

Com um, dois ou três empregos iguais, cada família emprega a trabalhadora doméstica durante pelo menos oito horas por semana. Com quatro empregos, cada família emprega-a durante 7,5 horas. Com cinco, são seis horas.

Assim, nenhuma família atinge o limiar da cobertura de acidentes não profissionais nos casos de quatro e cinco empregos. Os acidentes profissionais continuam cobertos. Abaixo do limiar, os acidentes no trajeto contam como acidentes profissionais. Se nenhuma outra entidade empregadora assegurar a cobertura de acidentes no tempo livre, a trabalhadora precisa de incluir a cobertura de acidentes no seu seguro de saúde. O seguro de saúde básico cobre o tratamento, mas não substitui as prestações de substituição salarial do seguro de acidentes.

Porque isto é importante agora

Em 14 de setembro de 2026, a conselheira nacional Samira Marti perguntou ao Conselho Federal porque é que menos entidades empregadoras usam o procedimento simplificado, como pode o processamento salarial doméstico tornar-se mais acessível e o que deve a Suíça fazer quanto ao trabalho não declarado em casas particulares.

Este estudo torna visível uma parte dessa realidade. Mantém o trabalho e o salário constantes e mostra depois o que muda quando a mesma vida profissional se distribui por mais famílias. Os leitores podem consultar os 780 resultados cantonais, alterar o número de entidades empregadoras e descarregar os cálculos.

«Na Helpore, a nossa missão é simplificar todo o processo de emprego doméstico e permitir que as famílias empregadoras o façam a um custo acessível, sem comprometer nenhum dos direitos dos Helpers.»

Gilberto de la Fuente, Diretor da Helpore

Quanto custa o emprego do seu Helper à sua família?

Para o orçamento da sua família, estime os custos do emprego na calculadora de salário. A comparação fiscal deste estudo continua a ser uma ferramenta separada.

Estimar os custos da família na calculadora de salário

Fontes, método e dados

Consulta os pressupostos, analisa cada cantão ou descarrega os valores. O artigo e os ficheiros para descarregar usam os mesmos cálculos.

Dois empregos: a outra retenção, cantão a cantão

A família B mantém o procedimento ordinário em ambas as situações anuais. Só muda o procedimento da família A. Cada emprego paga CHF 1’800 por mês por doze horas semanais. Os valores são retenções fiscais anuais para o modelo de uma trabalhadora solteira, sem filhos, residente e titular de uma autorização B.

2026 · CHF por ano · dois empregos de CHF 1’800 por mês cada um
CantãoB quando ambas usam o ordinárioB quando A usa o simplificadoRedução em BRedução em ambos os empregos
Argóvia (AG)CHF 799.20CHF 24.00+ CHF 775.20+ CHF 494.40
Appenzell Exterior (AR)CHF 1’320.00CHF 183.60+ CHF 1’136.40+ CHF 1’376.40
Appenzell Interior (AI)CHF 1’220.40CHF 402.00+ CHF 818.40+ CHF 958.80
Basileia-Campo (BL)CHF 840.00CHF 24.00+ CHF 816.00+ CHF 576.00
Basileia-Cidade (BS)CHF 1’006.80CHF 0.00+ CHF 1’006.80+ CHF 933.60
Berna (BE)CHF 1’596.00CHF 90.60+ CHF 1’505.40+ CHF 2’021.40
Friburgo (FR)CHF 1’486.20CHF 229.20+ CHF 1’257.00+ CHF 1’663.20
Genebra (GE)CHF 831.60CHF 0.00+ CHF 831.60+ CHF 583.20
Glarona (GL)CHF 1’237.80CHF 280.80+ CHF 957.00+ CHF 1’114.80
Grisões (GR)CHF 885.60CHF 0.00+ CHF 885.60+ CHF 691.20
Jura (JU)CHF 1’797.00CHF 572.40+ CHF 1’224.60+ CHF 1’941.60
Lucerna (LU)CHF 1’203.00CHF 183.60+ CHF 1’019.40+ CHF 1’142.40
Neuchâtel (NE)CHF 1’501.20CHF 73.20+ CHF 1’428.00+ CHF 1’849.20
Nidwald (NW)CHF 1’021.80CHF 341.40+ CHF 680.40+ CHF 622.20
Obwald (OW)CHF 1’287.60CHF 36.60+ CHF 1’251.00+ CHF 1’458.60
Schaffhausen (SH)CHF 1’069.20CHF 147.00+ CHF 922.20+ CHF 911.40
Schwyz (SZ)CHF 417.00CHF 0.00+ CHF 417.00− CHF 246.00
Soleura (SO)CHF 1’371.60CHF 84.00+ CHF 1’287.60+ CHF 1’579.20
São Galo (SG)CHF 1’278.60CHF 127.20+ CHF 1’151.40+ CHF 1’350.00
Turgóvia (TG)CHF 1’147.20CHF 49.80+ CHF 1’097.40+ CHF 1’164.60
Ticino (TI)CHF 1’166.40CHF 194.40+ CHF 972.00+ CHF 1’058.40
Uri (UR)CHF 1’116.60CHF 73.20+ CHF 1’043.40+ CHF 1’080.00
Valais (VS)CHF 414.60CHF 0.00+ CHF 414.60− CHF 250.80
Vaud (VD)CHF 609.00CHF 0.00+ CHF 609.00+ CHF 138.00
Zug (ZG)CHF 295.80CHF 0.00+ CHF 295.80− CHF 488.40
Zurique (ZH)CHF 780.00CHF 99.60+ CHF 680.40+ CHF 380.40

Uma redução positiva significa que é retido menos imposto quando A usa o procedimento simplificado. Uma redução negativa significa que é retido mais imposto em ambos os empregos. O total aumenta em Schwyz, Valais e Zug, embora a retenção de B diminua. O Jura usa a sua tarifa eclesiástica combinada publicada.

As médias de CHF 942 e CHF 927 atribuem o mesmo peso a cada um dos 26 cantões. São calculadas a partir de valores exatos com sinal antes de as médias serem arredondadas para francos inteiros. Não são médias populacionais. Descarregar os cálculos exatos dos dois empregos.

Um modelo fixo · 2026

CHF 4’500 por mês. 30 horas por semana. 45 anos.

O mesmo salário total e o mesmo tempo, divididos igualmente. Esta tabela mantém-se fixa quando altera o explorador fiscal acima.

Poupança automática da previdência profissional e cobertura de acidentes no tempo livre através do trabalho
Famílias empregadorasSalário anual por famíliaHoras semanais por famíliaCrédito anual mínimo total para a reformaA entidade empregadora atinge o limiar de acidentes
1 famíliaCHF 54’00030CHF 4’131Aplica-se a entrada obrigatóriaSim
2 famíliasCHF 27’00015CHF 1’134Aplica-se a entrada obrigatóriaSim
3 famíliasCHF 18’00010CHF 0Sem entrada obrigatóriaSim
4 famíliasCHF 13’5007,5CHF 0Sem entrada obrigatóriaNenhuma família atinge 8 horas
5 famíliasCHF 10’8006CHF 0Sem entrada obrigatóriaNenhuma família atinge 8 horas

Empregos durante todo o ano com duração superior a três meses, salário e horas iguais, sem estatuto de isenção e apenas o mínimo legal da LPP. O crédito de reforma é uma poupança para mais tarde, não a contribuição da trabalhadora, o prémio total, o salário líquido nem a pensão final. As caixas de pensões podem oferecer uma cobertura mais ampla.

Limiares oficiais da previdência profissional · Orientações oficiais sobre o seguro de acidentes · Cobertura voluntária entre entidades empregadoras

Como funciona a comparação

A Helpore modelou uma trabalhadora solteira, sem filhos e titular de uma autorização B, residente no mesmo cantão durante todo o ano de 2026, com uma a cinco famílias empregadoras verdadeiramente independentes e doze salários mensais iguais. Um salário mensal total de CHF 2’700, CHF 3’000, CHF 3’600, CHF 4’500, CHF 5’400 ou CHF 6’000 é dividido igualmente pelos empregos. Os seis níveis de rendimento e as cinco quantidades de entidades empregadoras originam 30 cenários e 780 resultados cantonais.

Em cada nível de rendimento, o salário total e o total de horas mantêm-se fixos quando muda o número de entidades empregadoras. As horas semanais equivalem ao salário mensal total dividido por 150, mantendo o valor horário equivalente em aproximadamente CHF 34.62. Os salários continuam durante as férias legais pagas. Não há bónus, décimo terceiro salário nem outros rendimentos e cada entidade empregadora não tem outros salários a processar. Aplicam-se as tarifas sem imposto eclesiástico quando disponíveis. A tarifa combinada publicada pelo Jura é usada e identificada no respetivo resultado.

O procedimento totalmente ordinário é calculado em todos os casos. As situações simplificadas só aparecem quando cada salário anual não ultrapassa CHF 22’680 e as restantes condições de elegibilidade do modelo são cumpridas. Um emprego ordinário com os restantes simplificados exige pelo menos duas entidades empregadoras. No estudo do imposto na fonte, não são calculadas combinações de dois ou mais empregos ordinários com um ou mais empregos simplificados. Estas são comparações suportadas, não uma afirmação sobre o imposto final mais baixo possível.

Comparação entre três famílias

Quatro níveis salariais, três empregos iguais. As contagens mostram os cantões onde a alternativa retém menos do que o procedimento totalmente ordinário.
Salário mensal por empregoHoras semanais por empregoSalário mensal totalTodos simplificados retêm menosA situação mista retém menos
CHF 9006CHF 2’7001 / 266 / 26
CHF 1’2008CHF 3’60014 / 2622 / 26
CHF 1’50010CHF 4’50023 / 2624 / 26
CHF 1’80012CHF 5’40024 / 2625 / 26

A média de CHF 1’899 atribui o mesmo peso a cada um dos 26 cantões, incluindo Schwyz e Zug, onde a diferença é negativa. Compara o procedimento totalmente ordinário com um emprego ordinário e dois simplificados, a CHF 1’500 por emprego. O explorador apresenta uma média com sinal, uma mediana e um intervalo separados para cada cenário e comparação selecionados.

Quando todos os empregos usam o procedimento ordinário, salários e horas iguais dão a cada família uma base de taxa igual ao salário mensal total. Cada família retém imposto apenas sobre o salário que paga. Se todos os rendimentos adicionais ao único emprego ordinário forem tributados através do procedimento simplificado, esses outros salários não aumentam a sua base de taxa. Os modelos cantonais mensais e anuais usam doze pagamentos iguais. As retenções ordinárias são arredondadas a cinco cêntimos de franco segundo as regras oficiais.

Os cálculos usam os ficheiros oficiais do imposto na fonte de 2026 da Administração Federal das Contribuições. Uma análise anterior de um único emprego forneceu a pergunta inicial. A Helpore alargou-a a entre uma e cinco famílias empregadoras, três famílias de situações de declaração suportadas e seis níveis de rendimento total, com uma comparação separada e correspondente da previdência profissional e dos acidentes. As contagens cantonais descrevem estes cálculos, não o número de trabalhadores afetados.

Os 26 cantões numa única tabela acessível

Imposto anual retido em três empregos mensais de CHF 1’500. A diferença compara o procedimento totalmente ordinário com um emprego ordinário e dois simplificados.

2026 · CHF por ano · CHF 1’500 por emprego
CantãoTodos no procedimento ordinárioTodos no procedimento simplificadoUm ordinário, dois simplificadosDiferença
Appenzell Exterior (AR)CHF 4’174CHF 2’700CHF 1’861+ CHF 2’313
Appenzell Interior (AI)CHF 3’753CHF 2’700CHF 2’020+ CHF 1’733
Argóvia (AG)CHF 2’970CHF 2’700CHF 1’824+ CHF 1’146
Basileia-Campo (BL)CHF 3’353CHF 2’700CHF 1’813+ CHF 1’541
Basileia-Cidade (BS)CHF 4’050CHF 2’700CHF 1’800+ CHF 2’250
Berna (BE)CHF 5’157CHF 2’700CHF 1’800+ CHF 3’357
Friburgo (FR)CHF 5’092CHF 2’700CHF 1’800+ CHF 3’292
Genebra (GE)CHF 3’467CHF 2’700CHF 1’800+ CHF 1’667
Glarona (GL)CHF 3’947CHF 2’700CHF 1’925+ CHF 2’023
Grisões (GR)CHF 3’186CHF 2’700CHF 1’800+ CHF 1’386
Jura (JU) *CHF 5’513CHF 2’700CHF 2’160+ CHF 3’353
Lucerna (LU)CHF 3’980CHF 2’700CHF 1’958+ CHF 2’021
Neuchâtel (NE)CHF 5’319CHF 2’700CHF 1’800+ CHF 3’519
Nidwald (NW)CHF 3’256CHF 2’700CHF 1’897+ CHF 1’359
Obwald (OW)CHF 4’077CHF 2’700CHF 1’836+ CHF 2’241
São Galo (SG)CHF 4’147CHF 2’700CHF 1’861+ CHF 2’286
Schaffhausen (SH)CHF 3’537CHF 2’700CHF 1’897+ CHF 1’640
Schwyz (SZ)CHF 1’712CHF 2’700CHF 1’800− CHF 88
Soleura (SO)CHF 4’801CHF 2’700CHF 1’885+ CHF 2’916
Ticino (TI)CHF 4’050CHF 2’700CHF 1’836+ CHF 2’214
Turgóvia (TG)CHF 3’861CHF 2’700CHF 1’849+ CHF 2’012
Uri (UR)CHF 3’586CHF 2’700CHF 1’872+ CHF 1’714
Valais (VS)CHF 3’526CHF 2’700CHF 1’800+ CHF 1’726
Vaud (VD)CHF 3’483CHF 2’700CHF 1’800+ CHF 1’683
Zug (ZG)CHF 1’064CHF 2’700CHF 1’800− CHF 736
Zurique (ZH)CHF 2’630CHF 2’700CHF 1’825+ CHF 805

Uma diferença positiva significa que o procedimento totalmente ordinário retém mais. Uma diferença negativa significa que retém menos. O Jura usa a tarifa eclesiástica combinada publicada. Todos os valores são retenções atuais, não uma avaliação fiscal final.

O salário de hoje e a poupança para a reforma são diferentes

Mudar o procedimento de declaração não cria, por si só, cobertura da previdência profissional. Três empregos durante todo o ano, cada um com um salário de CHF 18’000, mantêm-se abaixo do limiar de entrada obrigatório por entidade empregadora em ambos os procedimentos. Um emprego de CHF 54’000 não fica abaixo desse limiar.

Para a trabalhadora elegível definida, com 45 anos, o emprego único gera um crédito anual mínimo para a reforma de CHF 4’131, financiado através de contribuições. É uma poupança para a reforma, não salário líquido adicional. Os trabalhadores com vários empregos podem organizar uma cobertura conjunta voluntária, com contribuições das entidades empregadoras segundo as regras aplicáveis.

Orientações oficiais sobre a previdência profissional

Contexto relacionado com o emprego doméstico

As estimativas federais indicam que o emprego doméstico direto foi 11,4% inferior no primeiro semestre de 2026 em relação ao ano anterior, enquanto o emprego na Suíça aumentou 0,5%. O estudo não atribui essa diminuição a uma única regra.

Descarregar os dados e o gráfico

Descarrega os 780 resultados cantonais alargados, com os motivos de disponibilidade e o modelo fixo de previdência profissional e acidentes, ou exporta o caso atualmente selecionado. O gráfico começa em zero e inclui os respetivos pressupostos e a fonte.

Descarrega o conjunto de dados específico de três famílias: 104 casos em JSON ou CSV.

Fontes primárias

Calculadora de imposto na fonte sobre salários · Suíça · 2026

Compara o imposto retido nos salários de trabalho doméstico

Experimenta os teus próprios valores. Altera qualquer resposta para comparar outra situação.

Compara as retenções atuais de imposto na fonte nos trabalhos domésticos que introduzires para a pessoa trabalhadora.

O cálculo é feito neste dispositivo. As tuas respostas não são enviadas, guardadas, adicionadas ao endereço nem incluídas numa ligação de recomendação.

A carregar neste dispositivo os registos oficiais das tarifas de 2026