 Gilberto de la Fuente
Dos hogares eligen por separado. Una empleada de hogar paga el impuesto combinado.
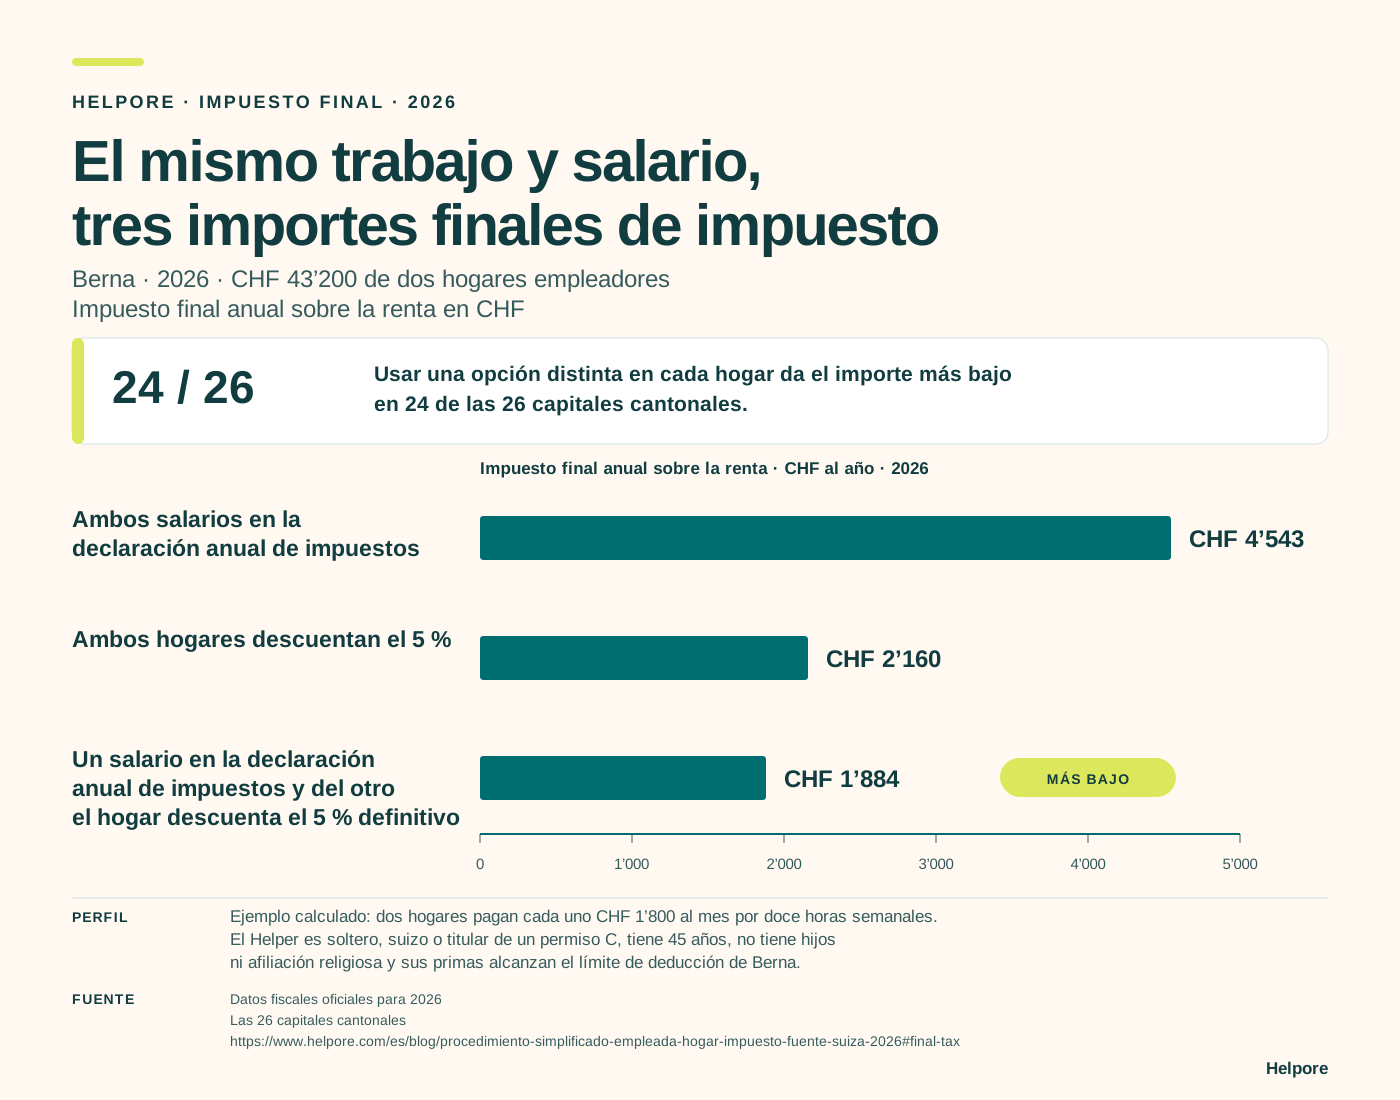
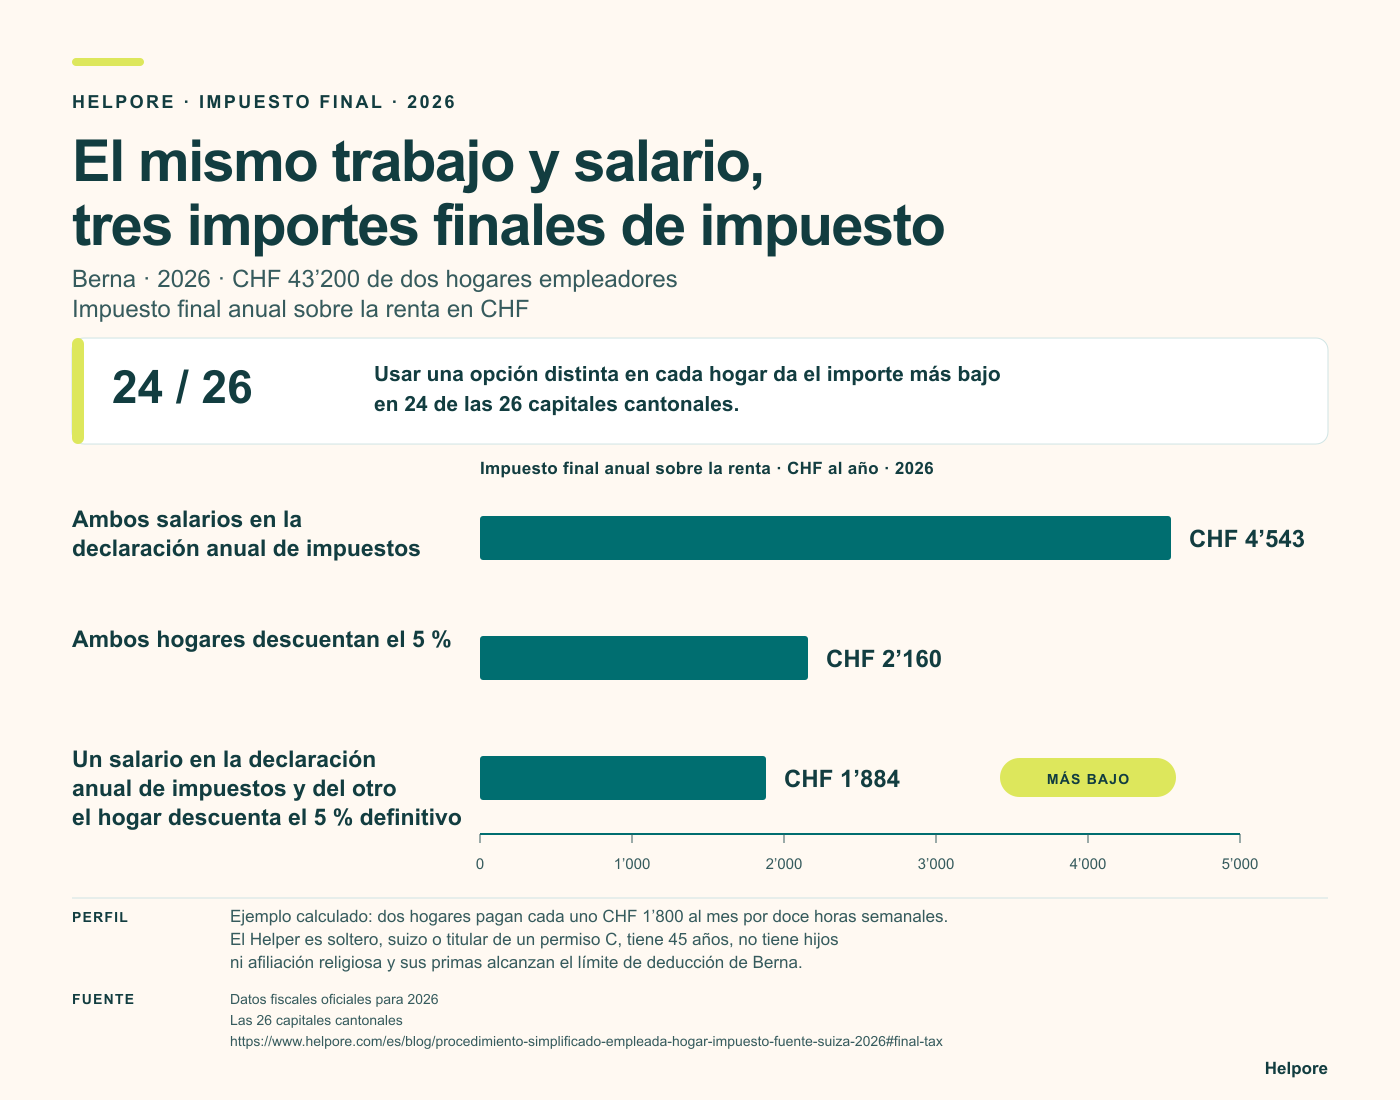
En Berna, el impuesto final sobre la renta es de CHF 4’543 cuando ambos salarios tributan mediante la declaración anual de impuestos, de CHF 2’160 cuando ambos hogares descuentan el 5 % y de CHF 1’884 cuando un salario se incluye en la declaración y al otro se le aplica el 5 %. La persona, el trabajo, las horas y el salario no cambian.
El importe obtenido al aplicar una opción a cada salario es distinto porque solo uno de ellos se añade a la renta imponible y al tipo impositivo de la empleada. El hogar que paga el otro salario ya ha descontado de él el impuesto definitivo del 5 % y lo ha ingresado en la caja de compensación.
Al repetir el mismo cálculo en todas las capitales cantonales, usar una opción distinta en cada hogar da el impuesto final más bajo en 24 de 26. Ginebra y Zug son las excepciones. Allí, incluir ambos salarios en la declaración anual da el importe total más bajo.
El mismo trabajo y salario, tres importes finales de impuesto
Berna · 2026Berna · 2026 · CHF 43’200 de dos hogares empleadores. Impuesto final anual sobre la renta en CHF.
Usar una opción distinta en cada hogar da el impuesto final más bajo en 24 de las 26 capitales cantonales.
Ejemplo calculado: dos hogares pagan cada uno CHF 1’800 al mes por doce horas de trabajo a la semana. La empleada de hogar es soltera, de nacionalidad suiza o titular de un permiso C, tiene 45 años, no tiene hijos ni afiliación religiosa y sus primas admisibles de seguro privado alcanzan el límite de deducción de Berna.
Descargar esta comparación en formato SVGDescargar esta comparación en formato PNGPuede reproducir este gráfico de Helpore en contenidos editoriales citando a Helpore. Mantenga visibles la fuente, el año, el modelo y las unidades.
| Ciudad | Ambos salarios en la declaración anual de impuestos | Un salario en la declaración anual de impuestos y del otro el hogar descuenta el 5 % definitivo | Ambos hogares descuentan el 5 % | Importe más bajo |
|---|---|---|---|---|
| Zúrich | CHF 2’437 | CHF 1’493 | CHF 2’160 | Una opción distinta en cada hogar |
| Berna | CHF 4’543 | CHF 1’884 | CHF 2’160 | Una opción distinta en cada hogar |
| Zug | CHF 833 | CHF 1’080 | CHF 2’160 | Ambos salarios en la declaración anual |
La tabla repite el mismo ejemplo calculado en cada capital cantonal.
Las 26 capitales cantonales para la misma empleada de hogar y el mismo salario
| Capital | Ambos salarios en la declaración anual de impuestos | Un salario en la declaración anual de impuestos y del otro el hogar descuenta el 5 % definitivo | Ambos hogares descuentan el 5 % |
|---|---|---|---|
| Aarau (AG) | CHF 2’683 | CHF 1’159MÁS BAJO | CHF 2’160 |
| Appenzell (AI) | CHF 2’607 | CHF 1’566MÁS BAJO | CHF 2’160 |
| Herisau (AR) | CHF 3’803 | CHF 1’869MÁS BAJO | CHF 2’160 |
| Bern (BE) | CHF 4’543 | CHF 1’884MÁS BAJO | CHF 2’160 |
| Liestal (BL) | CHF 3’339 | CHF 1’315MÁS BAJO | CHF 2’160 |
| Basel (BS) | CHF 3’106 | CHF 1’080MÁS BAJO | CHF 2’160 |
| Fribourg (FR) | CHF 3’858 | CHF 1’527MÁS BAJO | CHF 2’160 |
| Genève (GE) | CHF 546MÁS BAJO | CHF 1’080 | CHF 2’160 |
| Glarus (GL) | CHF 3’077 | CHF 1’515MÁS BAJO | CHF 2’160 |
| Chur (GR) | CHF 2’070 | CHF 1’080MÁS BAJO | CHF 2’160 |
| Delémont (JU) | CHF 3’471 | CHF 1’555MÁS BAJO | CHF 2’160 |
| Luzern (LU) | CHF 2’482 | CHF 1’080MÁS BAJO | CHF 2’160 |
| Neuchâtel (NE) | CHF 4’609 | CHF 1’476MÁS BAJO | CHF 2’160 |
| Stans (NW) | CHF 2’689 | CHF 1’270MÁS BAJO | CHF 2’160 |
| Sarnen (OW) | CHF 3’378 | CHF 1’541MÁS BAJO | CHF 2’160 |
| St. Gallen (SG) | CHF 3’413 | CHF 1’459MÁS BAJO | CHF 2’160 |
| Schaffhausen (SH) | CHF 2’610 | CHF 1’354MÁS BAJO | CHF 2’160 |
| Solothurn (SO) | CHF 3’692 | CHF 1’394MÁS BAJO | CHF 2’160 |
| Schwyz (SZ) | CHF 1’541 | CHF 1’083MÁS BAJO | CHF 2’160 |
| Frauenfeld (TG) | CHF 3’111 | CHF 1’306MÁS BAJO | CHF 2’160 |
| Bellinzona (TI) | CHF 1’889 | CHF 1’080MÁS BAJO | CHF 2’160 |
| Altdorf UR (UR) | CHF 3’081 | CHF 1’291MÁS BAJO | CHF 2’160 |
| Lausanne (VD) | CHF 3’214 | CHF 1’080MÁS BAJO | CHF 2’160 |
| Sion (VS) | CHF 2’849 | CHF 1’090MÁS BAJO | CHF 2’160 |
| Zug (ZG) | CHF 833MÁS BAJO | CHF 1’080 | CHF 2’160 |
| Zürich (ZH) | CHF 2’437 | CHF 1’493MÁS BAJO | CHF 2’160 |
Datos personales y método de cálculo completo
El modelo compara el mismo trabajo, el mismo salario bruto y las mismas horas. Cada uno de los dos hogares empleadores reales paga CHF 21’600 por 12 horas semanales. La persona es de nacionalidad suiza o titular de un permiso C, soltera, tiene 45 años, no tiene hijos y vive sola, sin afiliación religiosa, patrimonio, otros ingresos, aportación al pilar 3a, aportación voluntaria a la previsión profesional ni deducción por alquiler. El procedimiento ordinario incluye las deducciones sociales modelizadas a cargo de la persona trabajadora y la prima del seguro de accidentes no profesionales. Los salarios sujetos al procedimiento simplificado quedan fuera de la renta imponible ordinaria y del cálculo de su tipo, y el impuesto final del 5 % se suma por separado. Las deducciones personales se aplican una sola vez. Cuando una norma cantonal no especifica el cálculo del trabajo a tiempo parcial, el modelo divide las horas semanales ordinarias entre 40. La opción más baja no cambió entre los tres protocolos probados para los gastos profesionales ni entre los dos métodos de redondeo de la nómina.
El resultado de 24 de las 26 capitales supone que las primas privadas admisibles alcanzan el límite de deducción de cada lugar. En una comprobación de Ginebra con CHF 4’560 de primas admisibles, el impuesto final sobre la renta con los dos empleos sujetos al procedimiento ordinario es de CHF 2’766, mientras que el resultado mixto se mantiene en CHF 1’080, por lo que la opción mixta es más baja.
Con salarios de CHF 21’600, CHF 43’200 y CHF 54’000 repartidos entre dos y cinco empleadores con la misma remuneración por empleo, la opción más baja entre las probadas cambia según el salario, el número de empleadores y la capital. El caso de CHF 54’000 y dos empleadores se excluye del modelo comparable sin cobertura obligatoria de previsión profesional.
Calculadora fiscal oficial de la AFC · Guía de Zúrich sobre el impuesto en la fuente y la tributación ordinaria · Ley tributaria de Zug
La comparación anterior trata del impuesto final anual sobre la renta de una persona de nacionalidad suiza o titular de un permiso C. La siguiente sección plantea una cuestión distinta para una persona con permiso B: cuánto impuesto descuenta cada hogar del salario durante el año.
Para una titular de un permiso B, la diferencia aparece durante el año
Este análisis compara las retenciones del impuesto en la fuente y no el modelo de impuesto final anterior. Dos hogares independientes pagan cada uno CHF 1’800 al mes a la misma titular de un permiso B, soltera y sin hijos, por doce horas semanales durante todo 2026.
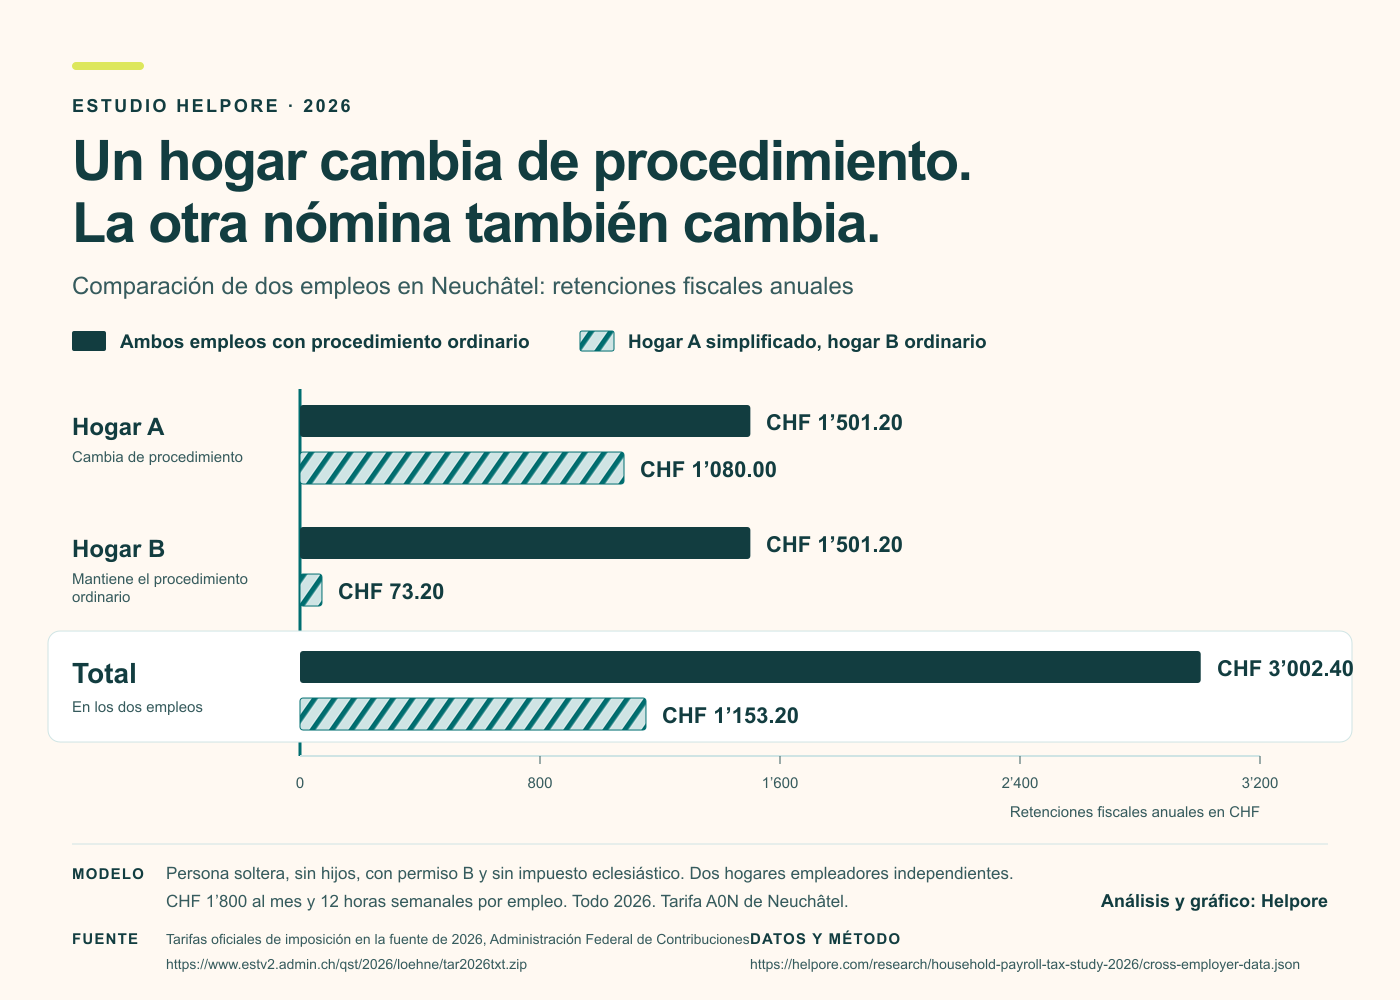
Cuando ambos empleos usan el procedimiento ordinario, cada hogar tiene en cuenta la actividad laboral combinada de la persona para fijar el tipo del impuesto en la fuente aplicado al salario que paga. Cuando el hogar A usa el procedimiento simplificado, ese empleo tributa por separado al 5 por ciento y deja de aumentar el tipo aplicado por el hogar B. El hogar B no cambia nada en su propio empleo, pero su retención anual disminuye.
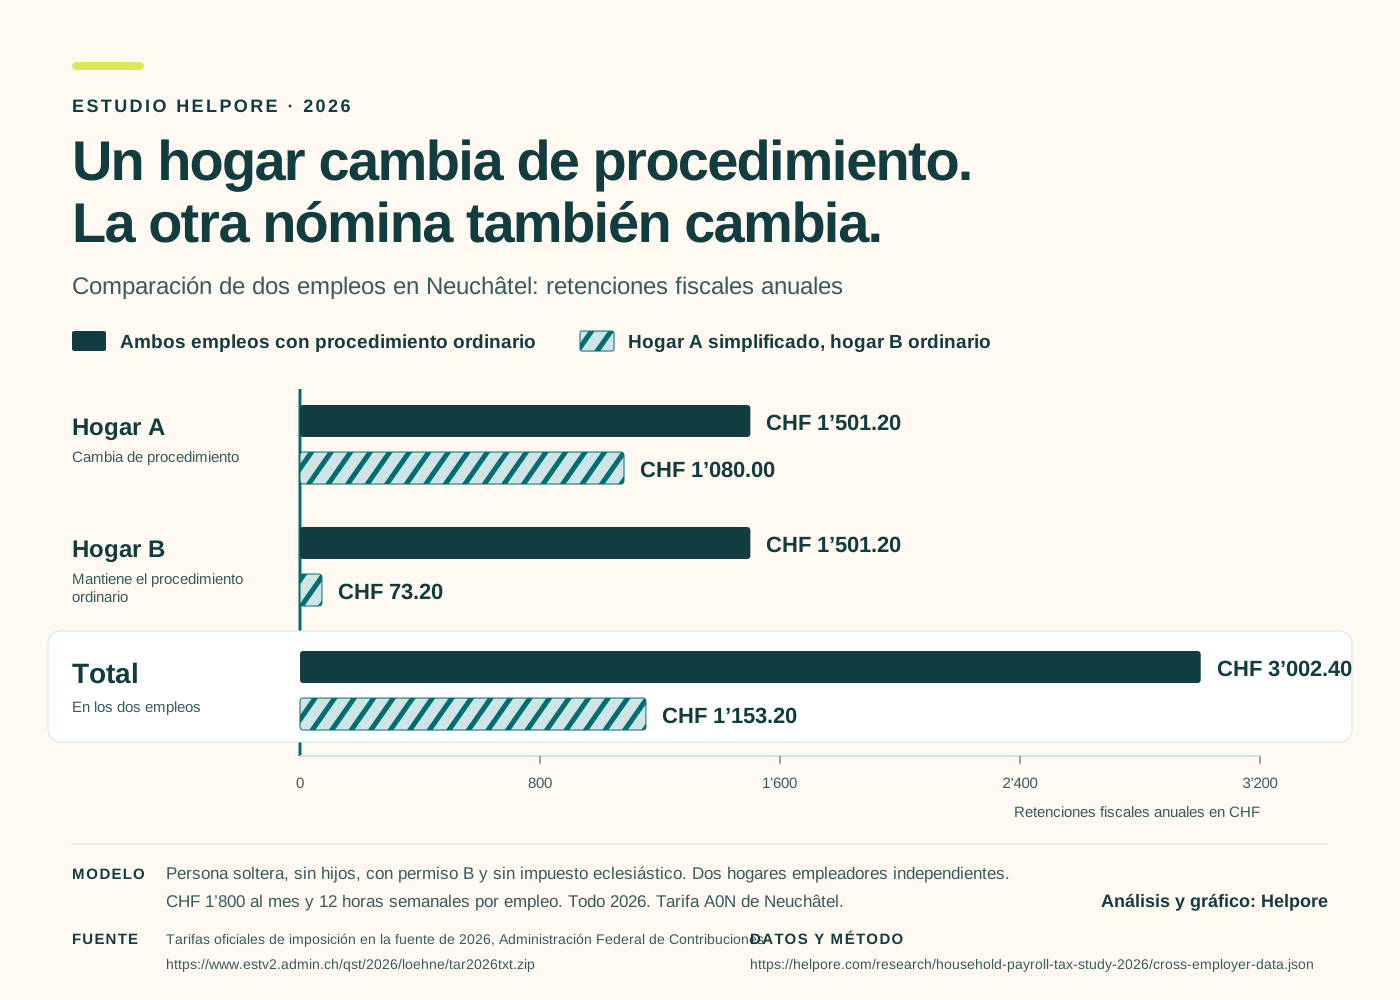
En el ejemplo de Neuchâtel, el total anual retenido en ambos empleos baja de CHF 3’002.40 a CHF 1’153.20. El hogar B por sí solo retiene CHF 1’428 menos. Estas cifras miden las retenciones de los salarios durante el año.
Un hogar cambia de procedimiento. La otra nómina también cambia.
Neuchâtel · 2026Impuesto anual retenido. El salario se mantiene en CHF 1’800 al mes por empleo, con doce horas semanales en cada uno.
| Hogar | Ambos ordinarios | A simplificado, B ordinario |
|---|---|---|
| Hogar ACambia el procedimiento | CHF 1’501.20Procedimiento ordinario | CHF 1’080.00Procedimiento simplificado |
| Hogar BMantiene el procedimiento | CHF 1’501.20Procedimiento ordinario | CHF 73.20Sigue siendo ordinario |
| Ambos empleosImpuesto total retenido | CHF 3’002.40 | CHF 1’153.20 |
El hogar B retiene CHF 1’428 menos de impuestos. En los dos empleos, las retenciones anuales bajan CHF 1’849. Son retenciones fiscales, no salario ni salario neto.
Consulte los resultados de los dos empleos en los 26 cantones
Descargar el gráfico de los dos empleos (SVG)Descargar el gráfico de los dos empleos (PNG)Puede reproducir este gráfico de Helpore en contenidos editoriales citando a Helpore. Mantenga visibles la fuente, el año, el modelo y las unidades.
Con dos empleos ordinarios, cada hogar utiliza la carga de trabajo combinada de la persona para fijar su tipo impositivo. Cuando el único otro empleo utiliza el procedimiento simplificado, deja de elevar la base del tipo del empleo ordinario. Circular 45, 6.4.
Cada hogar elige su propio procedimiento legal. Una persona puede preguntar o negociar, pero no puede decidir por el empleador. Un empleador existente que pase del procedimiento ordinario al simplificado debe informar a su caja de compensación antes de finalizar el año. El cambio empieza con el nuevo año natural y no es retroactivo.
Qué cambia cuando los mismos ingresos se reparten entre tres hogares
La siguiente comparación vuelve a las retenciones del impuesto en la fuente del modelo definido para el permiso B. No amplía el resultado del impuesto final anterior.
Tres hogares pagan cada uno CHF 1’500 al mes por diez horas semanales. Juntos, los empleos proporcionan un salario bruto mensual de CHF 4’500.
En los 26 modelos cantonales, el procedimiento totalmente ordinario retiene una media de CHF 1’899 más al año que un empleo ordinario y dos simplificados. Cada cantón cuenta una vez, incluidos los resultados negativos de Schwyz y Zug.
El mismo trabajo y salario,
tres resultados de liquidación
Neuchâtel · 2026No se incluyen las primas de seguro ni las comisiones de servicio.
El resultado cambia con el salario y el número de empleadores
Con salarios mensuales totales de CHF 2’700, CHF 3’600, CHF 4’500 y CHF 5’400 repartidos entre tres empleos iguales, una opción mixta retiene menos que el procedimiento ordinario en todos los empleos en 6, 22, 24 y 25 modelos cantonales, respectivamente.
La comparación con el procedimiento simplificado en todos los empleos es distinta. En esos cuatro niveles salariales, retiene menos que el procedimiento ordinario en todos los empleos en 1, 14, 23 y 24 modelos cantonales.
El resultado de CHF 1’899 es la media aritmética de los 26 resultados cantonales, incluidos los valores negativos de Schwyz y Zug. Cada cantón tiene el mismo peso. No es una media ponderada por población.