 Gilberto de la Fuente
Les deux ménages choisissent séparément. Le Helper paie l’impôt total.
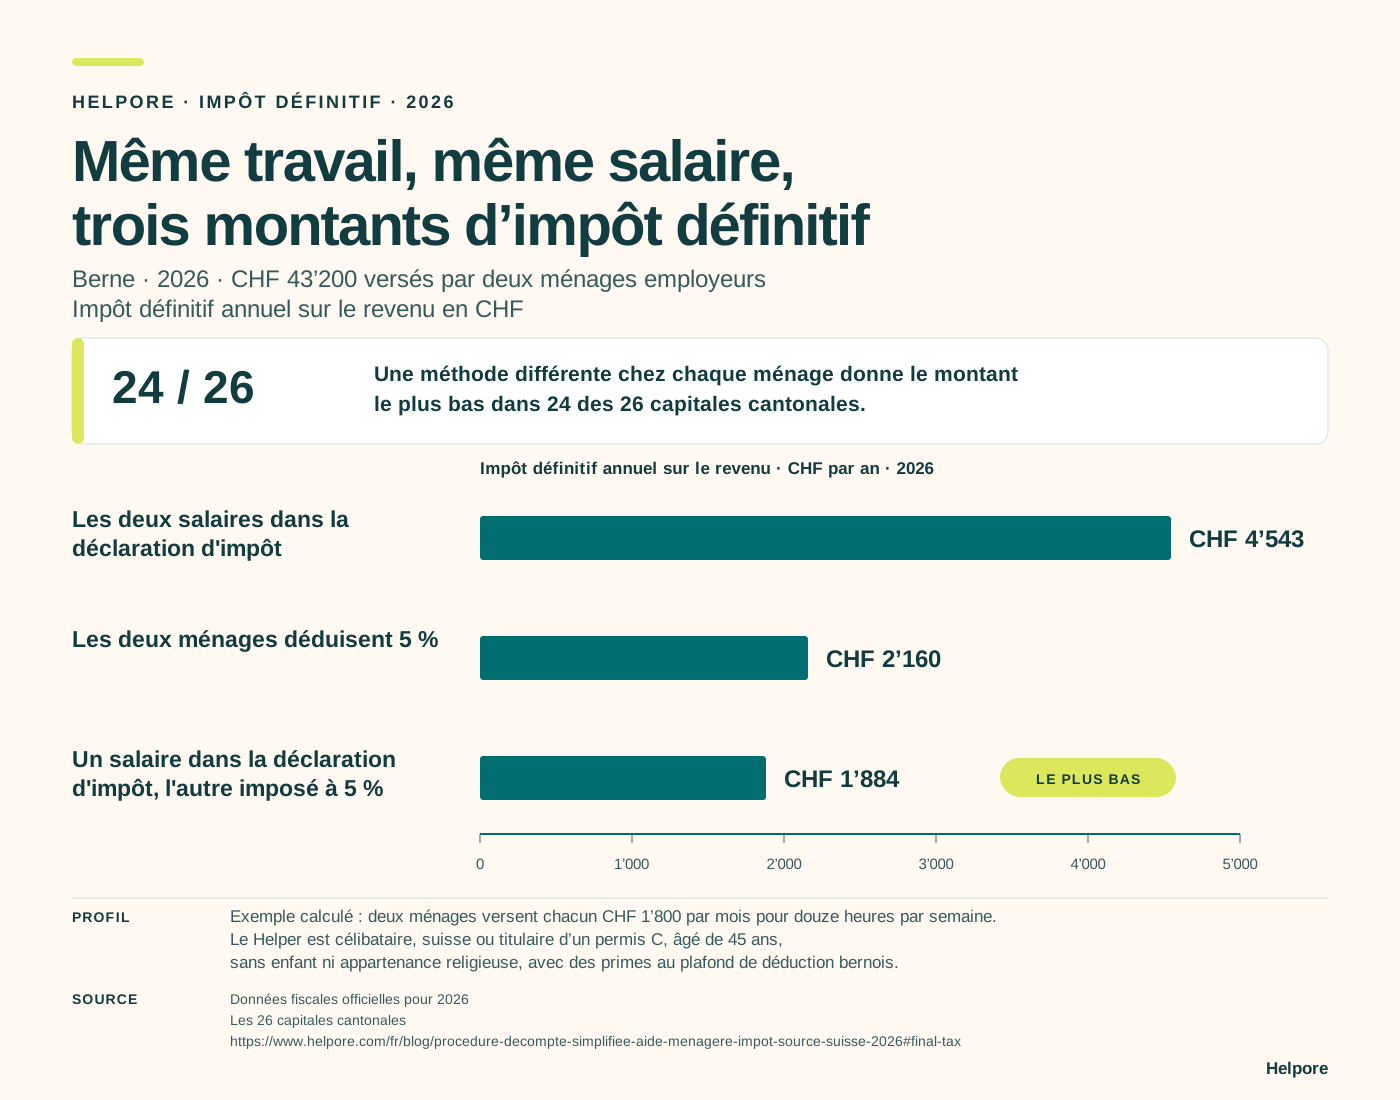
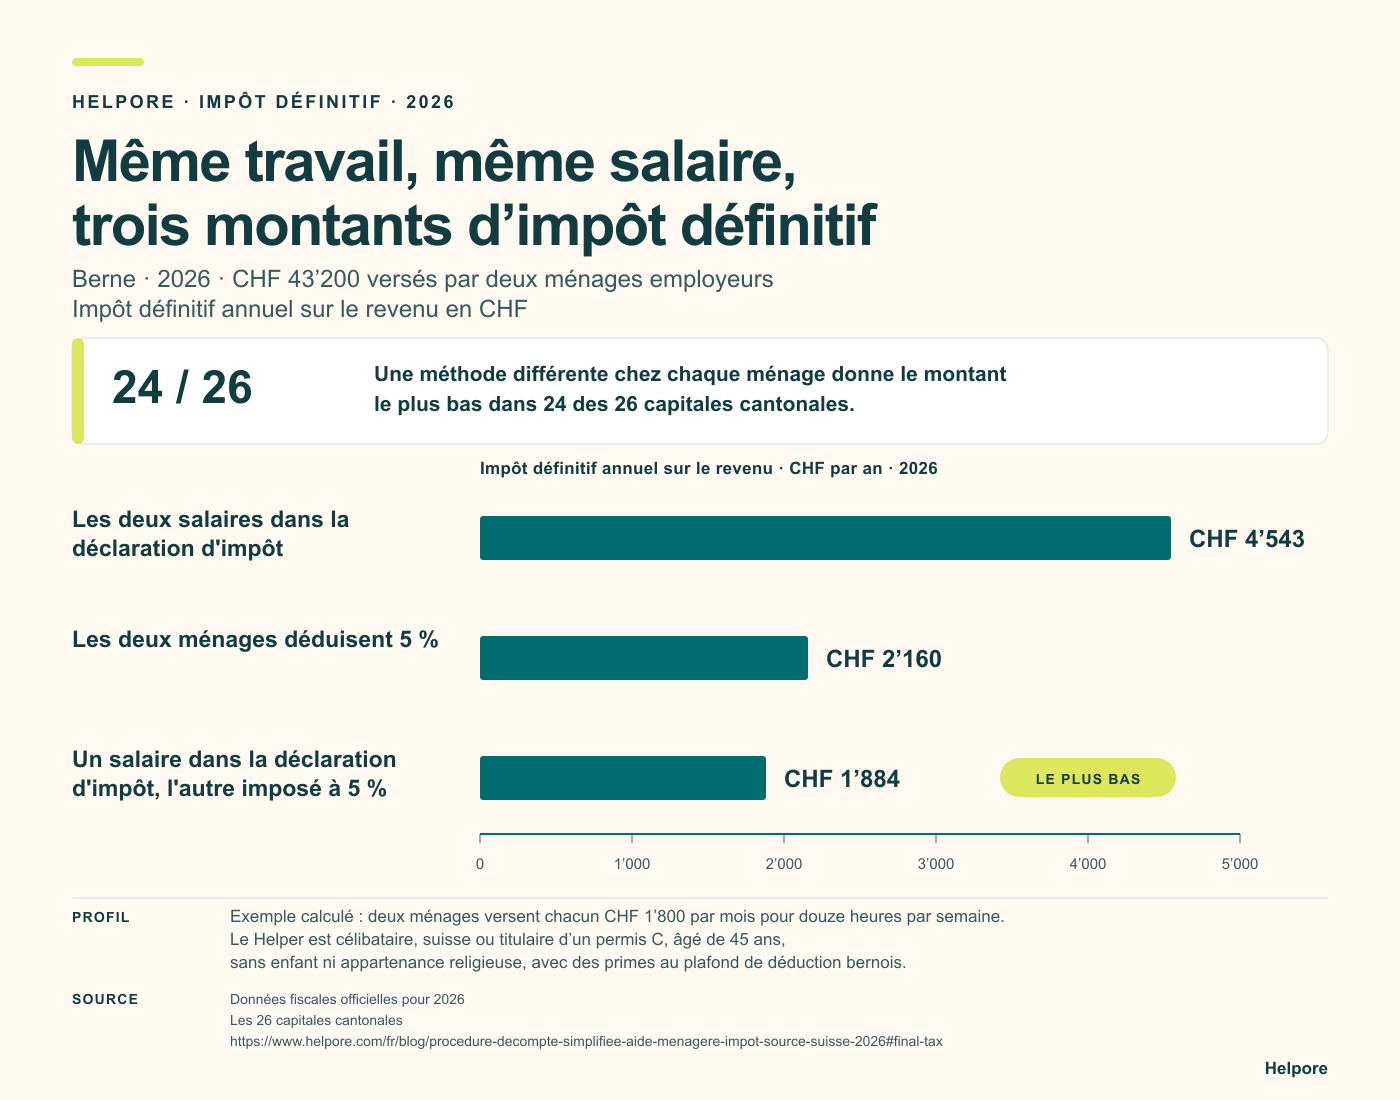
À Berne, l’impôt définitif sur le revenu est de CHF 4’543 lorsque les deux salaires sont imposés au moyen de la déclaration d’impôt annuelle, de CHF 2’160 lorsque les deux ménages déduisent 5 %, et de CHF 1’884 lorsqu’un salaire passe par la déclaration d’impôt et que l’autre est imposé à 5 %. La personne, le travail, les heures et la rémunération ne changent pas.
Le total obtenu avec une méthode différente chez chaque ménage s’explique ainsi : un seul salaire est ajouté au revenu imposable du Helper et détermine son taux d’imposition. Le ménage qui verse l’autre salaire en a déjà déduit l’impôt définitif de 5 %.
Lorsque nous répétons le même calcul dans chaque capitale cantonale, une méthode différente chez chaque ménage donne l’impôt définitif le plus bas dans 24 capitales sur 26. Genève et Zoug font exception : l’imposition des deux salaires au moyen de la déclaration annuelle y donne le total le plus bas.
Même travail, même salaire, trois montants d’impôt définitif
Berne · 2026Berne · 2026 · CHF 43’200 versés par deux ménages employeurs. Impôt définitif annuel sur le revenu en CHF.
Une méthode différente chez chaque ménage donne l’impôt définitif le plus bas dans 24 des 26 capitales cantonales.
Exemple calculé : deux ménages versent chacun CHF 1’800 par mois pour douze heures de travail par semaine. Le Helper est célibataire, de nationalité suisse ou titulaire d’un permis C, âgé de 45 ans, sans enfant et sans appartenance religieuse. Ses primes d’assurance privée admissibles atteignent le plafond de déduction bernois.
Télécharger cette comparaison au format SVGTélécharger cette comparaison au format PNGVous pouvez reproduire ce graphique Helpore dans une publication rédactionnelle en citant Helpore. Conservez la source, l’année, le modèle et les unités visibles.
| Ville | Les deux salaires dans la déclaration d’impôt | Un salaire dans la déclaration d’impôt, l’autre imposé à 5 % | Les deux ménages déduisent 5 % | Montant le plus bas |
|---|---|---|---|---|
| Zurich | CHF 2’437 | CHF 1’493 | CHF 2’160 | Méthode différente chez chaque ménage |
| Berne | CHF 4’543 | CHF 1’884 | CHF 2’160 | Méthode différente chez chaque ménage |
| Zoug | CHF 833 | CHF 1’080 | CHF 2’160 | Les deux salaires dans la déclaration d’impôt |
Le tableau reprend le même exemple calculé dans chaque capitale cantonale.
Les 26 capitales cantonales pour le même Helper et la même rémunération
| Capitale | Les deux salaires dans la déclaration d’impôt | Un salaire dans la déclaration d’impôt, l’autre imposé à 5 % | Les deux ménages déduisent 5 % |
|---|---|---|---|
| Aarau (AG) | CHF 2’683 | CHF 1’159Le plus bas parmi les variantes testées | CHF 2’160 |
| Appenzell (AI) | CHF 2’607 | CHF 1’566Le plus bas parmi les variantes testées | CHF 2’160 |
| Herisau (AR) | CHF 3’803 | CHF 1’869Le plus bas parmi les variantes testées | CHF 2’160 |
| Bern (BE) | CHF 4’543 | CHF 1’884Le plus bas parmi les variantes testées | CHF 2’160 |
| Liestal (BL) | CHF 3’339 | CHF 1’315Le plus bas parmi les variantes testées | CHF 2’160 |
| Basel (BS) | CHF 3’106 | CHF 1’080Le plus bas parmi les variantes testées | CHF 2’160 |
| Fribourg (FR) | CHF 3’858 | CHF 1’527Le plus bas parmi les variantes testées | CHF 2’160 |
| Genève (GE) | CHF 546Le plus bas parmi les variantes testées | CHF 1’080 | CHF 2’160 |
| Glarus (GL) | CHF 3’077 | CHF 1’515Le plus bas parmi les variantes testées | CHF 2’160 |
| Chur (GR) | CHF 2’070 | CHF 1’080Le plus bas parmi les variantes testées | CHF 2’160 |
| Delémont (JU) | CHF 3’471 | CHF 1’555Le plus bas parmi les variantes testées | CHF 2’160 |
| Luzern (LU) | CHF 2’482 | CHF 1’080Le plus bas parmi les variantes testées | CHF 2’160 |
| Neuchâtel (NE) | CHF 4’609 | CHF 1’476Le plus bas parmi les variantes testées | CHF 2’160 |
| Stans (NW) | CHF 2’689 | CHF 1’270Le plus bas parmi les variantes testées | CHF 2’160 |
| Sarnen (OW) | CHF 3’378 | CHF 1’541Le plus bas parmi les variantes testées | CHF 2’160 |
| St. Gallen (SG) | CHF 3’413 | CHF 1’459Le plus bas parmi les variantes testées | CHF 2’160 |
| Schaffhausen (SH) | CHF 2’610 | CHF 1’354Le plus bas parmi les variantes testées | CHF 2’160 |
| Solothurn (SO) | CHF 3’692 | CHF 1’394Le plus bas parmi les variantes testées | CHF 2’160 |
| Schwyz (SZ) | CHF 1’541 | CHF 1’083Le plus bas parmi les variantes testées | CHF 2’160 |
| Frauenfeld (TG) | CHF 3’111 | CHF 1’306Le plus bas parmi les variantes testées | CHF 2’160 |
| Bellinzona (TI) | CHF 1’889 | CHF 1’080Le plus bas parmi les variantes testées | CHF 2’160 |
| Altdorf UR (UR) | CHF 3’081 | CHF 1’291Le plus bas parmi les variantes testées | CHF 2’160 |
| Lausanne (VD) | CHF 3’214 | CHF 1’080Le plus bas parmi les variantes testées | CHF 2’160 |
| Sion (VS) | CHF 2’849 | CHF 1’090Le plus bas parmi les variantes testées | CHF 2’160 |
| Zug (ZG) | CHF 833Le plus bas parmi les variantes testées | CHF 1’080 | CHF 2’160 |
| Zürich (ZH) | CHF 2’437 | CHF 1’493Le plus bas parmi les variantes testées | CHF 2’160 |
Détails personnels et méthode de calcul complète
Le modèle compare le même travail, le même salaire brut et les mêmes heures. Chacun des deux véritables ménages employeurs verse CHF 21’600 pour 12 heures par semaine. La personne est de nationalité suisse ou titulaire d’un permis C, célibataire, âgée de 45 ans, sans enfant et vit seule. Elle n’a aucune appartenance religieuse, fortune, autre revenu, cotisation au pilier 3a, cotisation volontaire à la prévoyance professionnelle ni déduction pour le loyer. Le décompte ordinaire comprend les cotisations sociales modélisées à la charge de la personne salariée et la prime d’assurance contre les accidents non professionnels. Les salaires soumis à la procédure simplifiée restent exclus du revenu imposable ordinaire et du calcul de son taux, et l’impôt définitif de 5 % est ajouté séparément. Les déductions personnelles ne s’appliquent qu’une fois. Lorsqu’une règle cantonale ne précise pas le calcul pour le temps partiel, le modèle divise les heures hebdomadaires ordinaires par 40. La variante la plus basse n’a pas changé entre les trois protocoles testés pour les frais professionnels ni entre les deux méthodes d’arrondi de la paie.
Le résultat observé dans 24 capitales sur 26 suppose que les primes d’assurance privée admissibles atteignent le plafond de déduction de chaque lieu. Lors d’un contrôle à Genève avec CHF 4’560 de primes admissibles, l’impôt définitif sur le revenu atteint CHF 2’766 avec les deux emplois soumis à la procédure ordinaire, tandis qu’il reste à CHF 1’080 avec la combinaison des procédures. La combinaison reste donc plus basse.
Pour des salaires de CHF 21’600, CHF 43’200 et CHF 54’000 répartis entre deux à cinq employeurs égaux, la variante la plus basse parmi celles testées varie selon le salaire, le nombre d’employeurs et la capitale. Le cas à CHF 54’000 avec deux employeurs est exclu de la comparaison qui suppose l’absence de couverture obligatoire de la prévoyance professionnelle.
La comparaison ci-dessus porte sur l’impôt définitif annuel sur le revenu d’une personne de nationalité suisse ou titulaire d’un permis C. La section suivante pose une question distincte pour une personne titulaire d’un permis B : quel montant chaque ménage déduit-il du salaire pendant l’année ?
Pour une personne titulaire d’un permis B, la différence apparaît pendant l’année
Cette analyse compare les retenues de l’impôt à la source et non le modèle d’impôt définitif ci-dessus. Deux ménages indépendants versent chacun CHF 1’800 par mois à la même personne titulaire d’un permis B, célibataire et sans enfant, pour douze heures par semaine pendant toute l’année 2026.
Lorsque les deux emplois utilisent la procédure ordinaire, chaque ménage tient compte de l’activité cumulée de la personne pour fixer le taux de l’impôt à la source appliqué au salaire qu’il verse. Lorsque le ménage A utilise la procédure simplifiée, cet emploi est imposé séparément à 5 pour cent et n’augmente plus le taux appliqué par le ménage B. Le ménage B ne change rien à son propre emploi, mais sa retenue annuelle diminue.
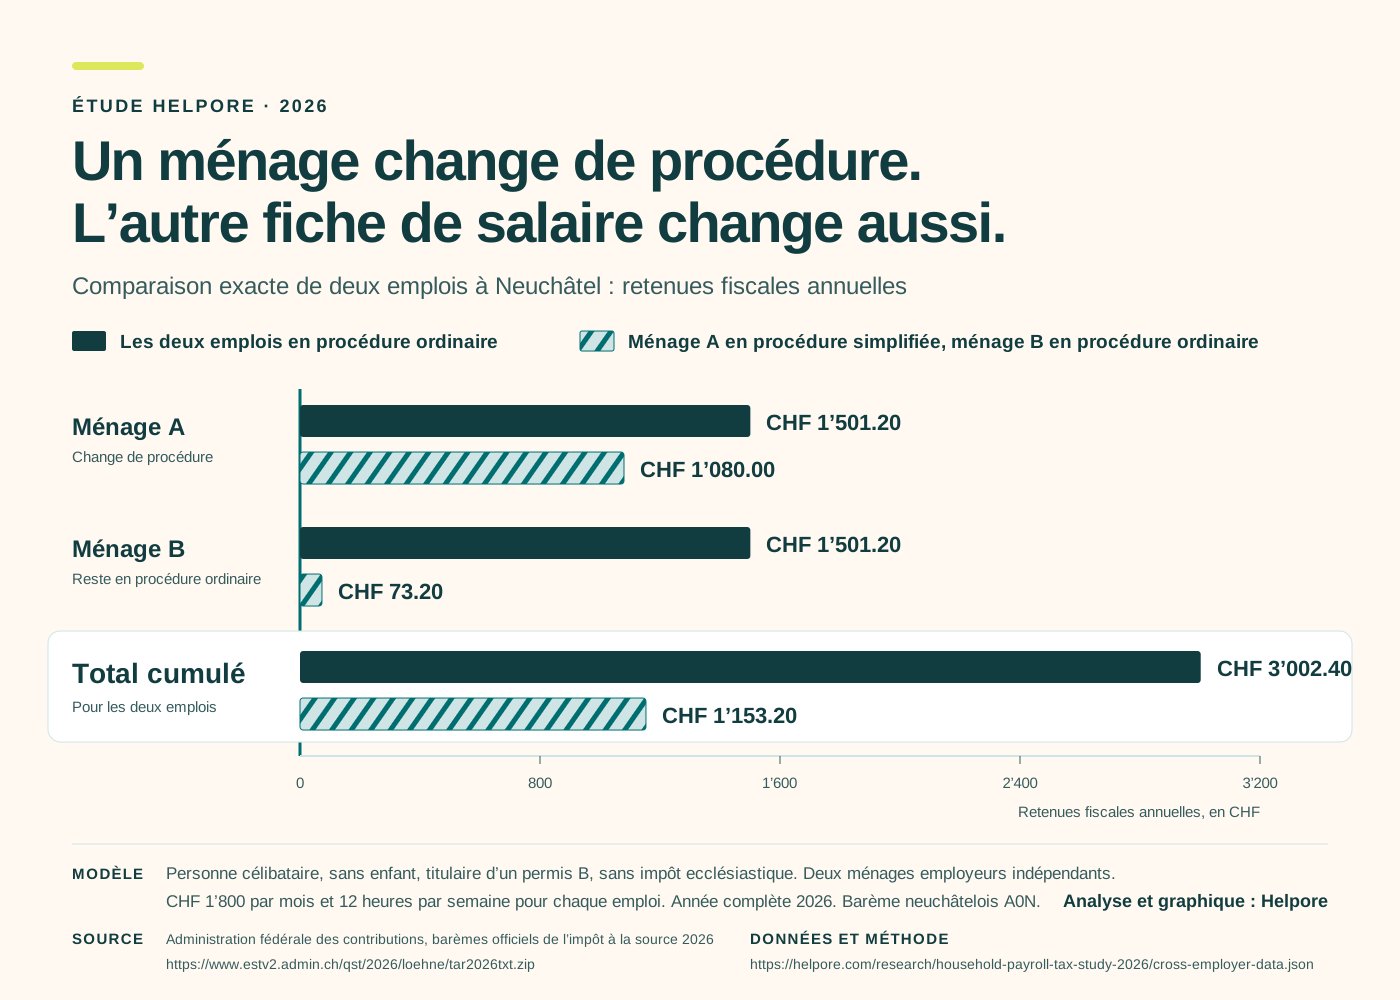
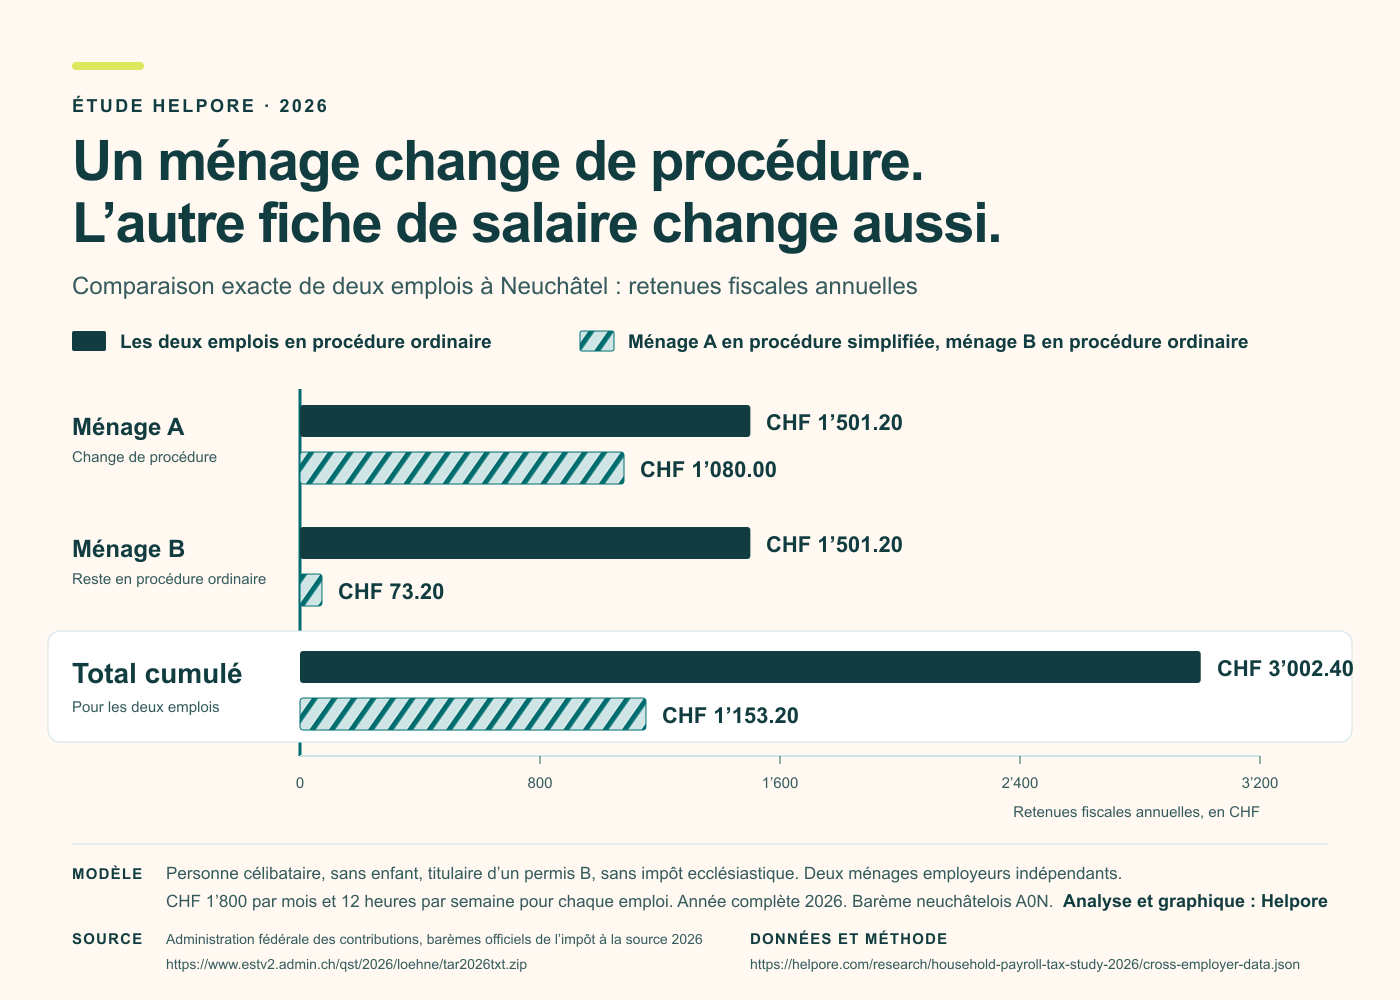
Dans l’exemple neuchâtelois, le total annuel retenu sur les deux emplois passe de CHF 3’002.40 à CHF 1’153.20. Le ménage B retient à lui seul CHF 1’428 de moins. Ces chiffres correspondent aux retenues effectuées sur les salaires pendant l’année.
Un ménage change de procédure. L’autre fiche de salaire change aussi.
Neuchâtel · 2026Impôt prélevé sur l’année. Le salaire reste de CHF 1’800 par mois et par emploi, pour douze heures par semaine dans chaque ménage.
| Ménage | Les deux ordinaires | A simplifiée, B ordinaire |
|---|---|---|
| Ménage ALa procédure change | CHF 1’501.20Procédure ordinaire | CHF 1’080.00Procédure simplifiée |
| Ménage BLa procédure ne change pas | CHF 1’501.20Procédure ordinaire | CHF 73.20Toujours la procédure ordinaire |
| Les deux emploisTotal de l’impôt prélevé | CHF 3’002.40 | CHF 1’153.20 |
Le ménage B prélève CHF 1’428 d’impôt en moins. Sur les deux emplois, les déductions annuelles diminuent de CHF 1’849. Il s’agit de déductions fiscales, et non du salaire ou du salaire net.
Voir les résultats des deux emplois dans les 26 cantons
Télécharger le graphique du modèle à deux emplois (SVG)Télécharger le graphique du modèle à deux emplois (PNG)Vous pouvez reproduire ce graphique Helpore dans une publication rédactionnelle en citant Helpore. Conservez la source, l’année, le modèle et les unités visibles.
Avec deux emplois ordinaires, chaque ménage utilise le taux d’activité cumulé de la personne pour fixer son taux fiscal. Lorsque le seul autre emploi suit la procédure simplifiée, il n’augmente plus la base de taux de l’emploi ordinaire. Circulaire 45, chiffre 6.4.
Chaque ménage choisit sa propre procédure légale. Une personne peut poser la question ou négocier, mais elle ne décide pas à la place de l’employeur. Un employeur existant qui passe de la procédure ordinaire à la procédure simplifiée doit en informer sa caisse de compensation avant la fin de l’année. Le changement commence avec la nouvelle année civile et n’est pas rétroactif.
Ce qui change lorsque le même revenu est réparti entre trois ménages
La comparaison suivante revient aux retenues de l’impôt à la source dans le modèle défini pour les titulaires d’un permis B. Elle n’étend pas le résultat relatif à l’impôt définitif présenté ci-dessus.
Trois ménages versent chacun CHF 1’500 par mois pour dix heures par semaine. Ensemble, les emplois procurent un salaire mensuel brut de CHF 4’500.
Dans les 26 modèles cantonaux, la procédure entièrement ordinaire retient en moyenne CHF 1’899 de plus par an qu’un emploi ordinaire et deux emplois simplifiés. Chaque canton compte une fois, y compris les résultats négatifs de Schwytz et de Zoug.
Même travail et même salaire,
trois résultats de décompte
Neuchâtel · 2026Les primes d’assurance et les frais de service ne sont pas inclus.
Le résultat change avec le salaire et le nombre d’employeurs
Pour des salaires mensuels totaux de CHF 2’700, CHF 3’600, CHF 4’500 et CHF 5’400 répartis entre trois emplois égaux, la variante mixte retient moins que la procédure entièrement ordinaire dans respectivement 6, 22, 24 et 25 modèles cantonaux.
La comparaison avec la procédure entièrement simplifiée est différente. Aux quatre niveaux de salaire, elle retient moins que la procédure entièrement ordinaire dans 1, 14, 23 et 24 modèles cantonaux.
Le résultat de CHF 1’899 est la moyenne signée des 26 résultats cantonaux, y compris les résultats négatifs à Schwytz et à Zoug. Chaque canton a le même poids. La moyenne n’est pas pondérée selon la population.