Vai al contenuto

Studio Helpore · Svizzera · 2026

Un Helper, due economie domestiche, tre possibili importi d’imposta

Un Helper guadagna CHF 1’800 al mese presso ciascuna di due economie domestiche. Il lavoro e il salario restano uguali. La scelta di ciascuna economia domestica su come gestire l’imposta può cambiare l’importo finale dovuto dall’Helper. Abbiamo ripetuto il calcolo 2026 in tutti i 26 capoluoghi cantonali.

Due economie domestiche scelgono separatamente. Un Helper paga l’imposta complessiva.

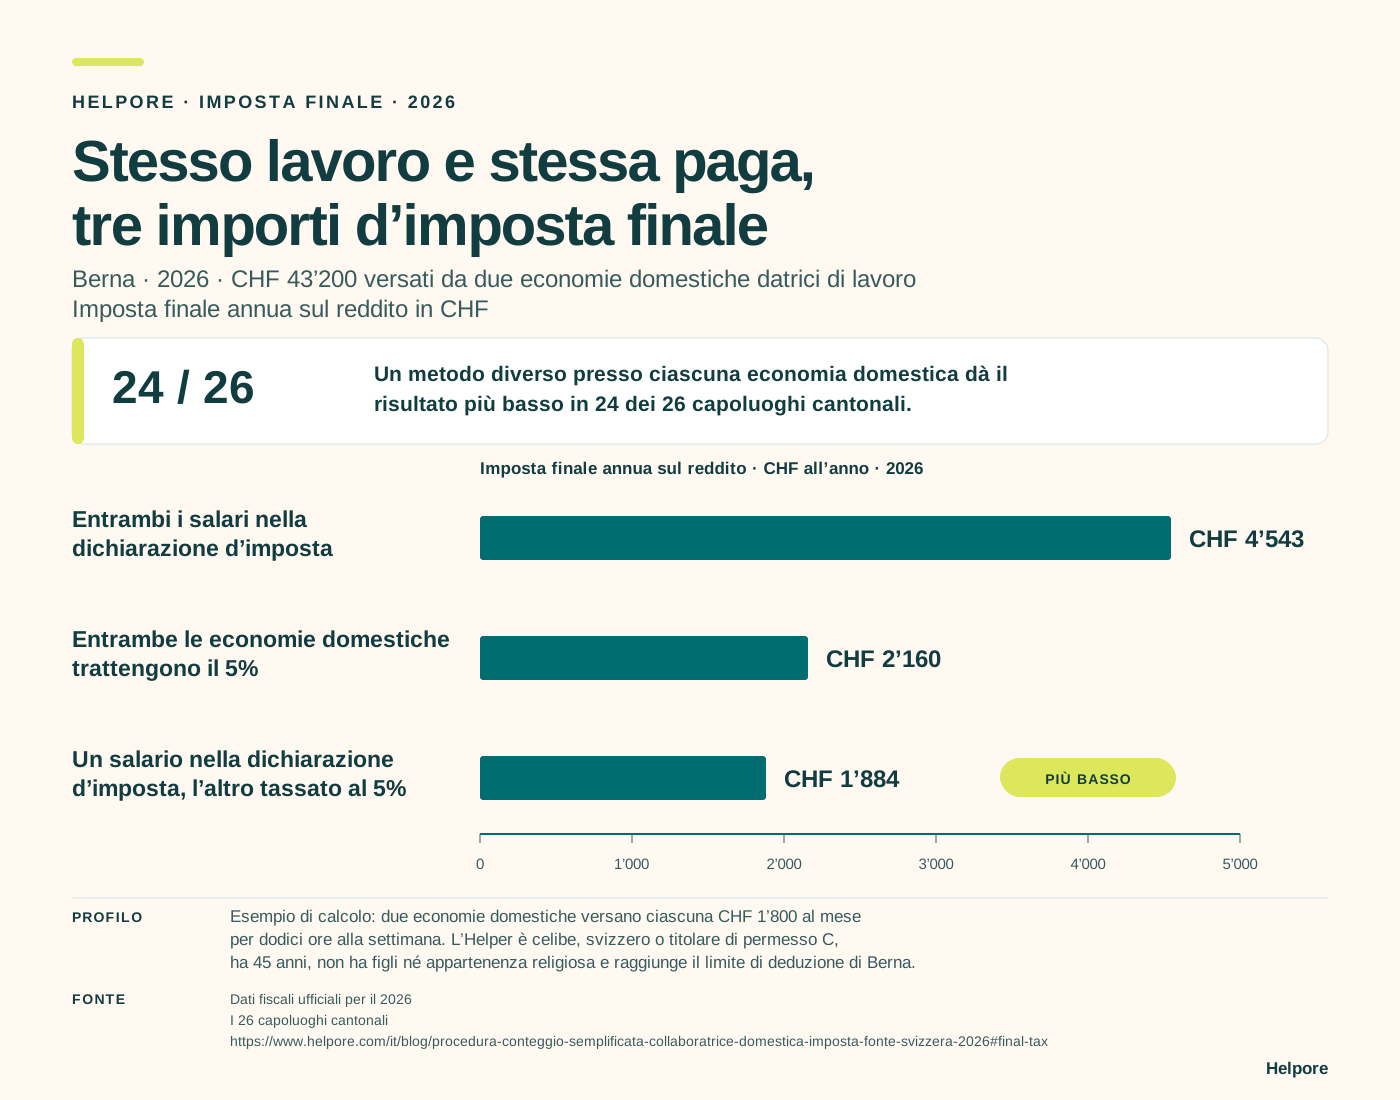
A Berna, l’imposta finale sul reddito è di CHF 4’543 quando entrambi i salari sono tassati tramite la dichiarazione d’imposta annuale, di CHF 2’160 quando entrambe le economie domestiche trattengono il 5% e di CHF 1’884 quando un salario passa dalla dichiarazione d’imposta e l’altro è tassato al 5%. La persona, il lavoro, le ore e il salario non cambiano.

L’importo che combina i due metodi è diverso perché solo un salario viene aggiunto al reddito imponibile dell’Helper e concorre a determinarne l’aliquota. Sull’altro salario, l’economia domestica che lo ha versato ha già trattenuto e versato l’imposta finale del 5%.

Ripetendo lo stesso calcolo in ogni capoluogo cantonale, un metodo diverso presso ciascuna economia domestica produce l’imposta finale più bassa in 24 casi su 26. Ginevra e Zugo sono le eccezioni, dove l’importo più basso si ottiene tassando entrambi i salari tramite la dichiarazione d’imposta annuale.

Stesso lavoro e stesso salario, tre importi d’imposta finale

Berna · 2026

Berna · 2026 · CHF 43’200 versati da due economie domestiche datrici di lavoro. Imposta finale annua sul reddito in CHF.

Un metodo diverso presso ciascuna economia domestica produce l’imposta finale più bassa in 24 dei 26 capoluoghi cantonali.

Esempio di calcolo: due economie domestiche versano ciascuna CHF 1’800 al mese per dodici ore di lavoro alla settimana. L’Helper è un cittadino svizzero o titolare di un permesso C, celibe, di 45 anni, senza figli né appartenenza religiosa, con premi assicurativi privati ammissibili che raggiungono il limite di deduzione di Berna.

Scarica questo confronto in formato SVGScarica questo confronto in formato PNGÈ possibile riprodurre questo grafico di Helpore in contenuti editoriali, citando Helpore. La fonte, l’anno, il modello e le unità devono restare visibili.
Imposta finale annua sul reddito per un Helper che riceve CHF 43’200 da due economie domestiche, 2026
CittàEntrambi i salari nella dichiarazione d’impostaUn salario nella dichiarazione d’imposta, l’altro tassato al 5%Entrambe le economie domestiche trattengono il 5%Risultato più basso
ZurigoCHF 2’437CHF 1’493CHF 2’160Metodo diverso presso ciascuna economia domestica
BernaCHF 4’543CHF 1’884CHF 2’160Metodo diverso presso ciascuna economia domestica
ZugoCHF 833CHF 1’080CHF 2’160Entrambi nella dichiarazione d’imposta

La tabella ripete lo stesso esempio di calcolo in ogni capoluogo cantonale.

Tutti i 26 capoluoghi cantonali per lo stesso Helper e lo stesso salario
Imposta finale annua sul reddito per un Helper che riceve CHF 43’200 da due economie domestiche, 26 capoluoghi cantonali, 2026
CapoluogoEntrambi i salari nella dichiarazione d’impostaUn salario nella dichiarazione d’imposta, l’altro tassato al 5%Entrambe le economie domestiche trattengono il 5%
Aarau (AG)CHF 2’683CHF 1’159Risultato testato più bassoCHF 2’160
Appenzell (AI)CHF 2’607CHF 1’566Risultato testato più bassoCHF 2’160
Herisau (AR)CHF 3’803CHF 1’869Risultato testato più bassoCHF 2’160
Bern (BE)CHF 4’543CHF 1’884Risultato testato più bassoCHF 2’160
Liestal (BL)CHF 3’339CHF 1’315Risultato testato più bassoCHF 2’160
Basel (BS)CHF 3’106CHF 1’080Risultato testato più bassoCHF 2’160
Fribourg (FR)CHF 3’858CHF 1’527Risultato testato più bassoCHF 2’160
Genève (GE)CHF 546Risultato testato più bassoCHF 1’080CHF 2’160
Glarus (GL)CHF 3’077CHF 1’515Risultato testato più bassoCHF 2’160
Chur (GR)CHF 2’070CHF 1’080Risultato testato più bassoCHF 2’160
Delémont (JU)CHF 3’471CHF 1’555Risultato testato più bassoCHF 2’160
Luzern (LU)CHF 2’482CHF 1’080Risultato testato più bassoCHF 2’160
Neuchâtel (NE)CHF 4’609CHF 1’476Risultato testato più bassoCHF 2’160
Stans (NW)CHF 2’689CHF 1’270Risultato testato più bassoCHF 2’160
Sarnen (OW)CHF 3’378CHF 1’541Risultato testato più bassoCHF 2’160
St. Gallen (SG)CHF 3’413CHF 1’459Risultato testato più bassoCHF 2’160
Schaffhausen (SH)CHF 2’610CHF 1’354Risultato testato più bassoCHF 2’160
Solothurn (SO)CHF 3’692CHF 1’394Risultato testato più bassoCHF 2’160
Schwyz (SZ)CHF 1’541CHF 1’083Risultato testato più bassoCHF 2’160
Frauenfeld (TG)CHF 3’111CHF 1’306Risultato testato più bassoCHF 2’160
Bellinzona (TI)CHF 1’889CHF 1’080Risultato testato più bassoCHF 2’160
Altdorf UR (UR)CHF 3’081CHF 1’291Risultato testato più bassoCHF 2’160
Lausanne (VD)CHF 3’214CHF 1’080Risultato testato più bassoCHF 2’160
Sion (VS)CHF 2’849CHF 1’090Risultato testato più bassoCHF 2’160
Zug (ZG)CHF 833Risultato testato più bassoCHF 1’080CHF 2’160
Zürich (ZH)CHF 2’437CHF 1’493Risultato testato più bassoCHF 2’160
Dati personali e metodo di calcolo completo

Il modello confronta lo stesso lavoro, lo stesso salario lordo e le stesse ore. Ognuna delle due economie domestiche realmente indipendenti datrici di lavoro versa CHF 21’600 per 12 ore alla settimana. La persona è di cittadinanza svizzera o titolare di un permesso C, nubile, ha 45 anni, non ha figli e vive sola, senza imposta di culto, sostanza, altri redditi, contributi al pilastro 3a, contributi volontari alla previdenza professionale o deduzioni per la pigione. La procedura ordinaria comprende le deduzioni sociali a carico della persona impiegata incluse nel modello e il premio per gli infortuni non professionali. I salari sottoposti alla procedura semplificata restano esclusi dal reddito imponibile ordinario e dal calcolo dell’aliquota applicabile. L’imposta finale del 5% viene aggiunta separatamente. Le deduzioni personali si applicano una volta sola. Quando una regola cantonale non precisa il calcolo per il lavoro a tempo parziale, il modello divide le ore settimanali ordinarie per 40. La combinazione più bassa non è cambiata nei tre protocolli testati per le spese professionali né con i due metodi di arrotondamento del conteggio dei salari.

Il risultato di 24 su 26 presuppone che i premi assicurativi privati ammissibili raggiungano il rispettivo limite locale di deduzione. In un controllo per Ginevra con CHF 4’560 di premi ammissibili, l’imposta finale sul reddito è di CHF 2’766 quando entrambi gli impieghi usano la procedura ordinaria, mentre nella variante mista resta CHF 1’080. La variante mista è quindi più bassa.

Per CHF 21’600, CHF 43’200 e CHF 54’000 e per situazioni con due, tre, quattro o cinque impieghi uguali presso datori di lavoro distinti, la combinazione più bassa tra quelle testate cambia in funzione del salario, del numero di datori di lavoro e del capoluogo. Il caso da CHF 54’000 con due datori di lavoro è escluso dal modello comparabile senza copertura obbligatoria della previdenza professionale.

Calcolatore fiscale ufficiale dell’AFC · Indicazioni zurighesi sull’imposta alla fonte e sulla tassazione ordinaria · Legge tributaria del Cantone di Zugo

Il confronto qui sopra riguarda l’imposta finale annua sul reddito di un cittadino svizzero o titolare di un permesso C. La sezione seguente pone una domanda distinta per un titolare di un permesso B: quanta imposta trattiene ogni economia domestica dal salario durante l’anno.

Per un titolare di un permesso di dimora B, la differenza appare durante l’anno

Questa analisi confronta le trattenute dell’imposta alla fonte e non il modello dell’imposta finale presentato sopra. Due economie domestiche indipendenti versano ciascuna CHF 1’800 al mese allo stesso titolare di un permesso di dimora B, celibe e senza figli, per dodici ore alla settimana durante tutto il 2026.

Quando entrambi gli impieghi usano la procedura ordinaria, ogni economia domestica considera l’attività complessiva della persona per stabilire l’aliquota dell’imposta alla fonte applicata al salario che versa. Quando l’economia domestica A usa la procedura semplificata, il salario di quell’impiego è assoggettato separatamente all’imposta finale del 5 per cento e non aumenta più l’aliquota applicata dall’economia domestica B. L’economia domestica B non modifica nulla nel proprio rapporto d’impiego, ma la sua trattenuta annua diminuisce.

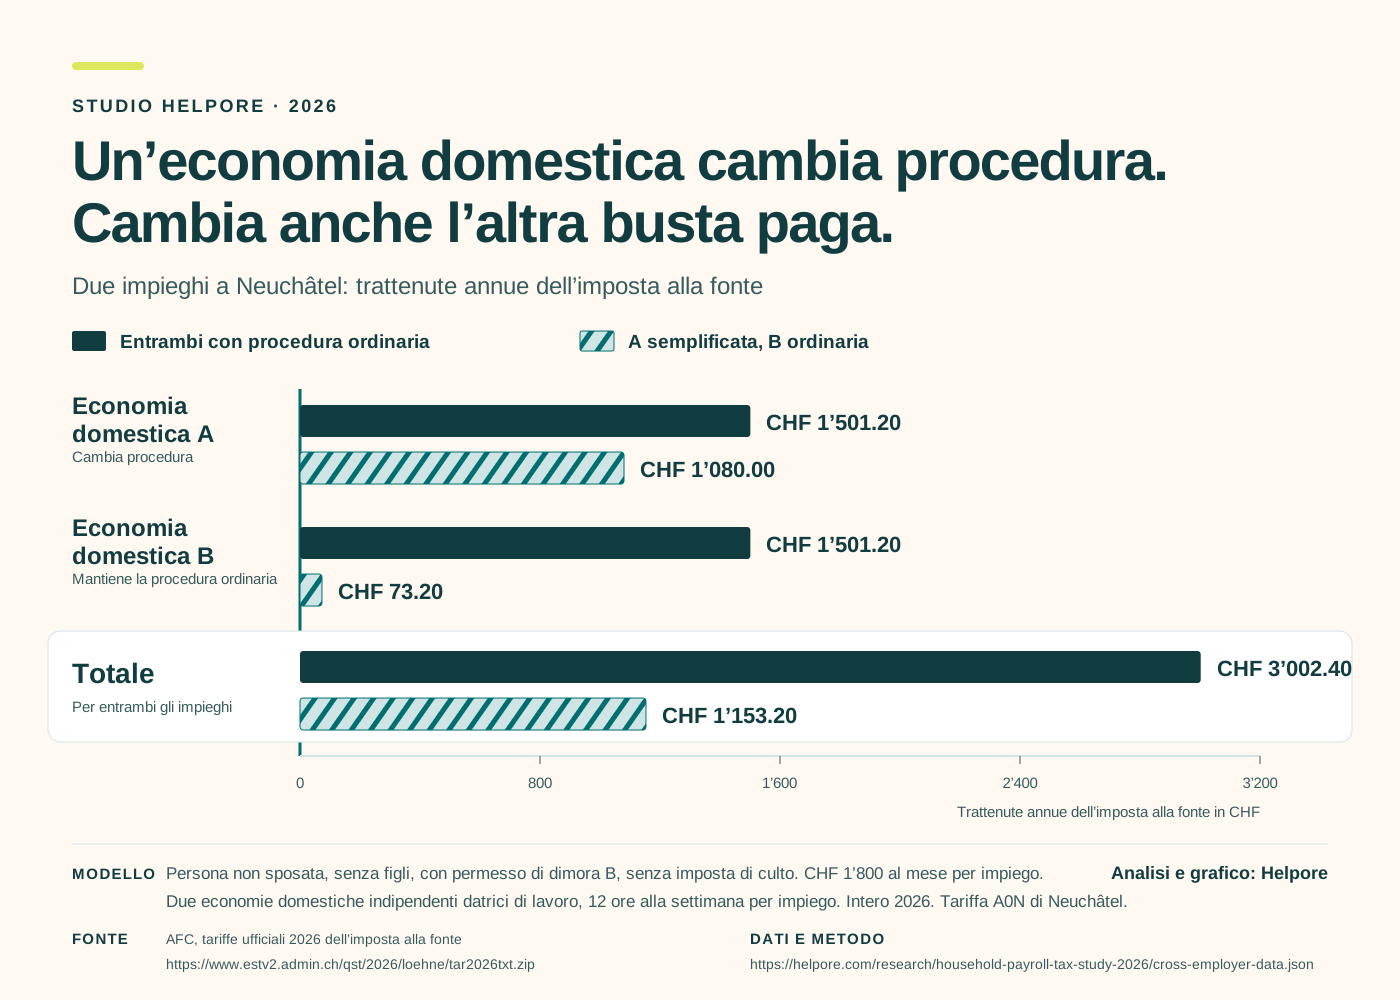
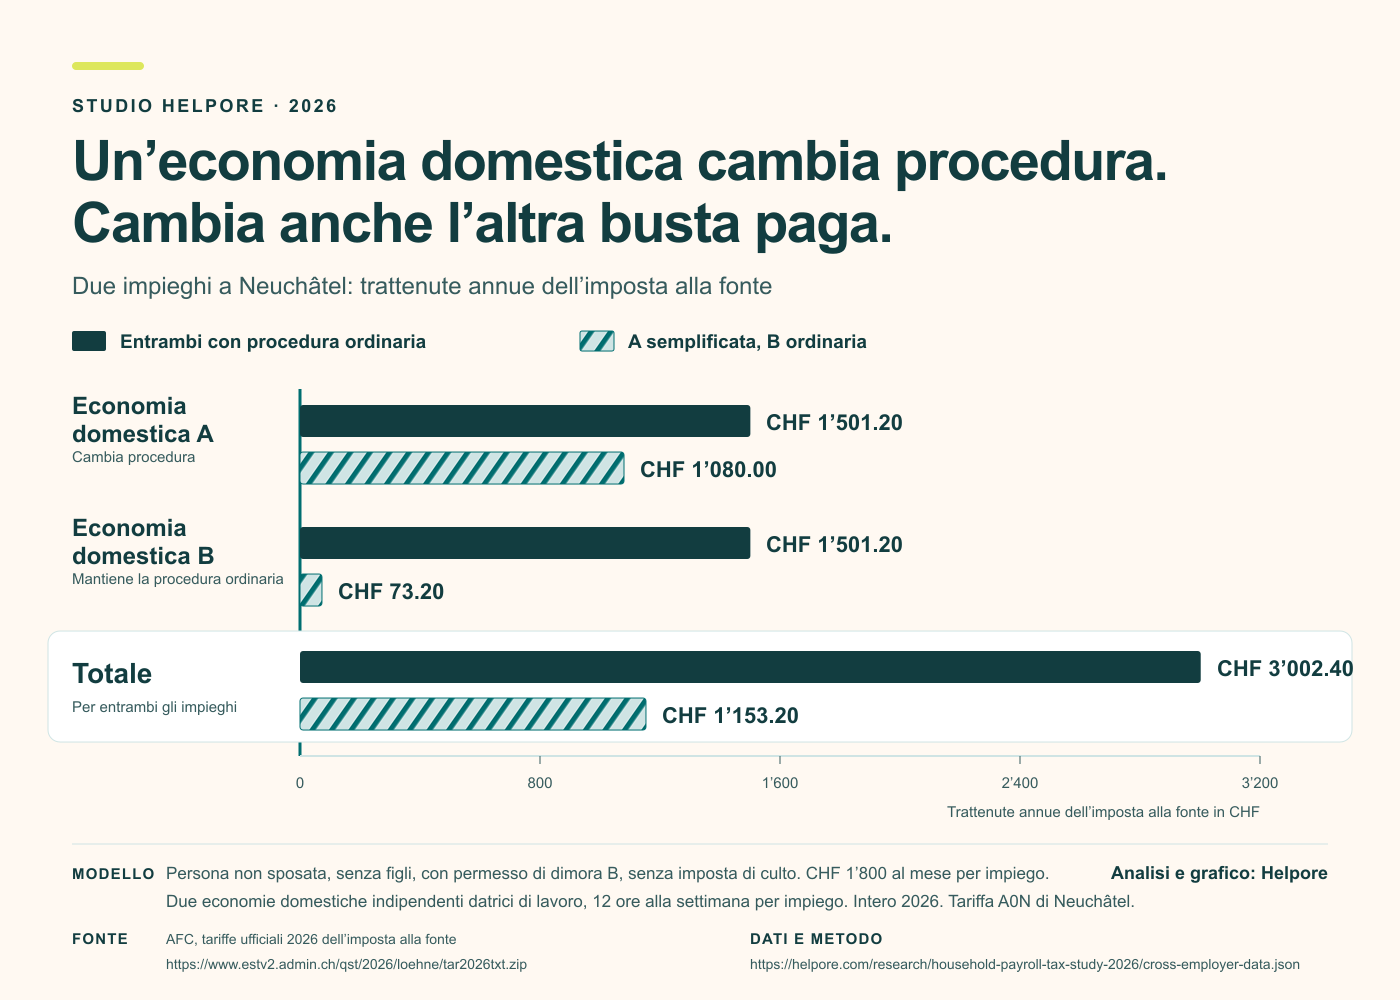
Nell’esempio di Neuchâtel, il totale annuo trattenuto sui due impieghi scende da CHF 3’002.40 a CHF 1’153.20. La sola economia domestica B trattiene CHF 1’428 in meno. Questi importi misurano le trattenute sui salari durante l’anno.

Un’economia domestica cambia procedura. Cambia anche l’altra busta paga.

Neuchâtel · 2026

Imposta annua trattenuta. Il salario resta di CHF 1’800 al mese per ciascun impiego, con dodici ore alla settimana ciascuno.

Due situazioni che coprono l’intero anno a Neuchâtel. L’economia domestica B mantiene la procedura ordinaria.
Economia domesticaEntrambe ordinarieA semplificata,
B ordinaria
Economia domestica ALa procedura cambiaCHF 1’501.20Procedura ordinariaCHF 1’080.00Procedura semplificata
Economia domestica BLa procedura non cambiaCHF 1’501.20Procedura ordinariaCHF 73.20Procedura ancora ordinaria
Entrambi gli impieghiImposta trattenuta totaleCHF 3’002.40CHF 1’153.20

L’economia domestica B trattiene CHF 1’428 in meno d’imposta. Considerando entrambi gli impieghi, le trattenute annue diminuiscono di CHF 1’849. Si tratta di trattenute fiscali, non del salario o del salario netto.

Leggi i risultati dei due impieghi per tutti i 26 cantoni

Scaricare il grafico dei due impieghi (SVG)Scaricare il grafico dei due impieghi (PNG)È possibile riprodurre questo grafico di Helpore in contenuti editoriali, citando Helpore. La fonte, l’anno, il modello e le unità devono restare visibili.
Con due impieghi ordinari, ogni economia domestica usa il grado di occupazione complessivo della persona per stabilire l’aliquota fiscale. Quando l’unico altro impiego segue la procedura semplificata, non aumenta più la base dell’aliquota dell’impiego ordinario. Circolare 45, punto 6.4.

Ogni economia domestica sceglie la propria procedura legittima. Una persona può chiedere o negoziare, ma non può decidere al posto del datore di lavoro. Un datore di lavoro esistente che passa dalla procedura ordinaria a quella semplificata deve informare la propria cassa di compensazione prima della fine dell’anno. Il cambiamento inizia con il nuovo anno civile e non è retroattivo.

Che cosa cambia quando lo stesso reddito è diviso tra tre economie domestiche

Il confronto seguente torna alle trattenute dell’imposta alla fonte per il modello definito con permesso di dimora B. Non estende il risultato sull’imposta finale presentato sopra.

Tre economie domestiche versano ciascuna CHF 1’500 al mese per dieci ore alla settimana. Insieme, gli impieghi producono un salario mensile lordo di CHF 4’500.

Nei 26 modelli cantonali, la procedura interamente ordinaria trattiene in media CHF 1’899 in più all’anno rispetto a un impiego ordinario e due semplificati. Ogni cantone conta una volta, compresi i risultati negativi di Svitto e Zugo.

Economia domestica 1
CHF 1’500
10 ore alla settimana
Procedura ordinaria
Economia domestica 2
CHF 1’500
10 ore alla settimana
Procedura ordinaria
Economia domestica 3
CHF 1’500
10 ore alla settimana
Procedura ordinaria
Salario mensile prima delle deduzioniCHF 4’500

Stesso lavoro e stesso salario,
tre risultati diversi

Neuchâtel · 2026
Selezione: tutti e tre ordinariCHF 443.25 al mese

I premi assicurativi e le commissioni di servizio non sono inclusi.

Tariffe ufficiali 2026 e metodo di calcolo

Il risultato cambia con la paga e il numero di datori di lavoro

Con salari mensili totali di CHF 2’700, CHF 3’600, CHF 4’500 e CHF 5’400 distribuiti su tre impieghi uguali, una variante mista trattiene meno della procedura interamente ordinaria rispettivamente in 6, 22, 24 e 25 modelli cantonali.

Il confronto con la procedura interamente semplificata è diverso. Ai quattro livelli salariali, trattiene meno della procedura interamente ordinaria in 1, 14, 23 e 24 modelli cantonali.

Il risultato di CHF 1’899 è la media con segno dei 26 risultati cantonali, compresi quelli negativi di Svitto e Zugo. Ogni cantone ha lo stesso peso. La media non è ponderata per la popolazione.

Esplora tutte le trattenute dell’Helper

L’esploratore si apre sul modello con tre impieghi e un salario mensile totale di CHF 4’500. Scegli il salario totale e un cantone, poi confronta da uno a cinque datori di lavoro mantenendo invariati il salario e il tempo di lavoro dell’Helper.

Tre impieghi da CHF 1’500 e dieci ore alla settimana ciascuno. Salario lordo totale: CHF 4’500 al mese.

Tutti ordinari meno uno ordinario e due semplificati: differenza della trattenuta fiscale annua.

Cambia il numero di datori di lavoro, non il reddito

Lo stesso salario totale e lo stesso tempo di lavoro, suddivisi in parti uguali tra economie domestiche realmente indipendenti.

Cantone selezionato · differenza della trattenuta annua
Datori di lavoro domesticiSalario mensile per economia domesticaOre settimanali per economia domesticaDifferenza annua

Una differenza positiva significa che la procedura interamente ordinaria trattiene di più. «Non disponibile» non significa che la trattenuta sia zero. Vengono confrontate soltanto le situazioni interamente ordinarie, quelle interamente semplificate che soddisfano i requisiti e quelle con un impiego ordinario e tutti gli altri semplificati.

Differenze delle trattenute fiscali annue nei 26 cantoni svizzeriUsa i tasti freccia per spostarsi tra i cantoni, Inizio o Fine per raggiungere il primo o l’ultimo cantone e Invio o Spazio per selezionare. Il selettore del cantone e la tabella completa dei risultati mostrano ogni valore della mappa. Le differenze positive indicano che la procedura ordinaria trattiene di più. Le differenze negative indicano che la procedura ordinaria trattiene di meno.
La procedura ordinaria trattiene di più (+)La procedura ordinaria trattiene di meno (−)Nessuna differenza

Leggi la tabella completa dei cantoni

Il cantone selezionato

Neuchâtel

+ CHF 3’519

trattenuti in più ogni anno con la procedura interamente ordinaria.

Tutti ordinari
CHF 5’319
Tutti semplificati
CHF 2’700
Uno ordinario + due semplificati
CHF 1’800

A Neuchâtel, tre impieghi retribuiti CHF 1’500 al mese ciascuno producono trattenute fiscali annue di CHF 5’319 con la procedura interamente ordinaria, contro CHF 1’800 con un impiego ordinario e due semplificati.

Trattenute fiscali, non risparmi definitivi. Importi annui 2026. Fonte e metodo.

Con un salario mensile totale di CHF 4’500 suddiviso tra tre impieghi uguali, la procedura interamente ordinaria trattiene in media CHF 1’899 all’anno in più rispetto a un impiego ordinario e due semplificati, contando ogni cantone una volta. La procedura ordinaria trattiene di meno a Svitto e Zugo.

La previdenza professionale è una questione distinta

Questo modello separato non confronta le procedure di conteggio. Mostra come cambiano il risparmio previdenziale e la copertura degli infortuni nel tempo libero quando CHF 4’500 e 30 ore vengono suddivisi tra uno e cinque datori di lavoro. L’Helper ha 45 anni. Il cambiamento della procedura di conteggio non elimina di per sé la copertura della previdenza professionale.

Accredito minimo annuo nella previdenza professionale

Gli stessi CHF 54’000 all’anno e le stesse 30 ore settimanali. Età 45 anni. Impieghi uguali per l’intero anno.

  1. 1 economia domesticaCHF 4’131
  2. 2 economie domesticheCHF 1’134
  3. 3 economie domesticheCHF 0

    Nessun accredito obbligatorio automatico. È possibile stipulare una copertura combinata facoltativa per più datori di lavoro.

  4. 4 economie domesticheCHF 0
  5. 5 economie domesticheCHF 0

L’accredito minimo legale è un risparmio per il futuro, non il contributo dell’Helper, il salario netto o la rendita finale. Non si presume alcuno statuto esente. Vedi il modello fisso e le ipotesi.

Regole ufficiali della previdenza professionale

Ogni economia domestica vede un solo rapporto di lavoro. L’Helper vive il risultato complessivo. Ogni economia domestica resta responsabile del contratto, dell’iscrizione, del conteggio dei salari e degli obblighi assicurativi legati al proprio impiego.

Con quattro economie domestiche cambia anche la copertura degli infortuni nel tempo libero

Con uno, due o tre impieghi uguali, ogni economia domestica impiega l’Helper per almeno otto ore alla settimana. Con quattro impieghi, ciascuna la impiega per 7,5 ore. Con cinque, le ore sono sei.

Nei casi con quattro e cinque impieghi, nessuna economia domestica raggiunge quindi la soglia per la copertura degli infortuni non professionali. Gli infortuni professionali restano coperti. Al di sotto della soglia, gli infortuni sul tragitto tra casa e lavoro sono considerati infortuni professionali. Se nessun altro datore di lavoro offre la copertura degli infortuni nel tempo libero, l’Helper deve includere la copertura infortuni nella propria assicurazione malattie. L’assicurazione malattie di base copre le cure, ma non sostituisce le indennità per perdita di salario dell’assicurazione infortuni.

Perché è importante oggi

Il 14 settembre 2026, la consigliera nazionale Samira Marti ha chiesto al Consiglio federale perché meno datori di lavoro usano la procedura di conteggio semplificata, come rendere più accessibile il conteggio dei salari domestici e cosa dovrebbe fare la Svizzera contro il lavoro non dichiarato nelle economie domestiche private.

Questo studio rende visibile una parte di questa realtà. Mantiene costanti il lavoro e il salario, poi mostra cosa cambia quando la stessa vita lavorativa è distribuita tra più economie domestiche. Chi legge può esaminare tutti i 780 risultati cantonali, cambiare il numero di datori di lavoro e scaricare i calcoli.

«La missione di Helpore è semplificare l’intero processo d’impiego domestico e renderne la gestione economicamente accessibile ai datori di lavoro, senza rinunciare ad alcun diritto degli Helper.»

Gilberto de la Fuente, Direttore di Helpore

Quanto costa l’impiego del tuo Helper?

Per il budget della tua economia domestica, stima i costi dell’impiego nel calcolatore di salario. Il confronto fiscale dello studio resta uno strumento distinto.

Stima i costi nel calcolatore di salario

Fonti, metodo e dati

Leggi le ipotesi, esamina ogni cantone o scarica le cifre. Il racconto e i file scaricabili usano gli stessi calcoli.

Due impieghi: l’altra trattenuta, cantone per cantone

L’economia domestica B mantiene la procedura ordinaria in entrambe le situazioni che coprono l’intero anno. Cambia soltanto la procedura dell’economia domestica A. Ogni impiego è retribuito CHF 1’800 al mese per dodici ore alla settimana. Le cifre sono trattenute fiscali annue per il modello di una persona nubile, senza figli, residente e titolare di un permesso B.

2026 · CHF annui · due impieghi da CHF 1’800 al mese ciascuno
CantoneB quando entrambe usano la procedura ordinariaB quando A usa la procedura semplificataRiduzione presso BRiduzione sui due impieghi
Argovia (AG)CHF 799.20CHF 24.00+ CHF 775.20+ CHF 494.40
Appenzello Esterno (AR)CHF 1’320.00CHF 183.60+ CHF 1’136.40+ CHF 1’376.40
Appenzello Interno (AI)CHF 1’220.40CHF 402.00+ CHF 818.40+ CHF 958.80
Basilea Campagna (BL)CHF 840.00CHF 24.00+ CHF 816.00+ CHF 576.00
Basilea Città (BS)CHF 1’006.80CHF 0.00+ CHF 1’006.80+ CHF 933.60
Berna (BE)CHF 1’596.00CHF 90.60+ CHF 1’505.40+ CHF 2’021.40
Friburgo (FR)CHF 1’486.20CHF 229.20+ CHF 1’257.00+ CHF 1’663.20
Ginevra (GE)CHF 831.60CHF 0.00+ CHF 831.60+ CHF 583.20
Glarona (GL)CHF 1’237.80CHF 280.80+ CHF 957.00+ CHF 1’114.80
Grigioni (GR)CHF 885.60CHF 0.00+ CHF 885.60+ CHF 691.20
Giura (JU)CHF 1’797.00CHF 572.40+ CHF 1’224.60+ CHF 1’941.60
Lucerna (LU)CHF 1’203.00CHF 183.60+ CHF 1’019.40+ CHF 1’142.40
Neuchâtel (NE)CHF 1’501.20CHF 73.20+ CHF 1’428.00+ CHF 1’849.20
Nidvaldo (NW)CHF 1’021.80CHF 341.40+ CHF 680.40+ CHF 622.20
Obvaldo (OW)CHF 1’287.60CHF 36.60+ CHF 1’251.00+ CHF 1’458.60
Sciaffusa (SH)CHF 1’069.20CHF 147.00+ CHF 922.20+ CHF 911.40
Svitto (SZ)CHF 417.00CHF 0.00+ CHF 417.00− CHF 246.00
Soletta (SO)CHF 1’371.60CHF 84.00+ CHF 1’287.60+ CHF 1’579.20
San Gallo (SG)CHF 1’278.60CHF 127.20+ CHF 1’151.40+ CHF 1’350.00
Turgovia (TG)CHF 1’147.20CHF 49.80+ CHF 1’097.40+ CHF 1’164.60
Ticino (TI)CHF 1’166.40CHF 194.40+ CHF 972.00+ CHF 1’058.40
Uri (UR)CHF 1’116.60CHF 73.20+ CHF 1’043.40+ CHF 1’080.00
Vallese (VS)CHF 414.60CHF 0.00+ CHF 414.60− CHF 250.80
Vaud (VD)CHF 609.00CHF 0.00+ CHF 609.00+ CHF 138.00
Zugo (ZG)CHF 295.80CHF 0.00+ CHF 295.80− CHF 488.40
Zurigo (ZH)CHF 780.00CHF 99.60+ CHF 680.40+ CHF 380.40

Una riduzione positiva significa che viene trattenuta meno imposta quando A usa la procedura semplificata. Una riduzione negativa significa che, considerando entrambi gli impieghi, viene trattenuta più imposta. Il totale aumenta a Svitto, in Vallese e a Zugo anche se la trattenuta presso B diminuisce. Il Giura usa la propria tariffa combinata pubblicata, che comprende l’imposta di culto.

Le medie di CHF 942 e CHF 927 attribuiscono lo stesso peso a ciascuno dei 26 cantoni. Sono calcolate a partire dagli importi esatti con segno, prima di arrotondare le medie al franco intero. Non sono medie ponderate per la popolazione. Scarica i calcoli esatti per i due impieghi.

Un modello fisso · 2026

CHF 4’500 al mese. 30 ore alla settimana. Età 45 anni.

Lo stesso salario totale e lo stesso tempo, suddivisi in parti uguali. Questa tabella resta invariata quando modifica l’esploratore fiscale qui sopra.

Risparmio automatico nella previdenza professionale e copertura degli infortuni nel tempo libero tramite il lavoro
Datori di lavoro domesticiSalario annuo per economia domesticaOre settimanali per economia domesticaAccredito minimo annuo totale per la vecchiaiaIl datore di lavoro raggiunge la soglia per gli infortuni
1 economia domesticaCHF 54’00030CHF 4’131Si applica l’assoggettamento obbligatorioSì
2 economie domesticheCHF 27’00015CHF 1’134Si applica l’assoggettamento obbligatorioSì
3 economie domesticheCHF 18’00010CHF 0Nessun assoggettamento obbligatorioSì
4 economie domesticheCHF 13’5007.5CHF 0Nessun assoggettamento obbligatorioNessuna economia domestica raggiunge 8 ore
5 economie domesticheCHF 10’8006CHF 0Nessun assoggettamento obbligatorioNessuna economia domestica raggiunge 8 ore

Impieghi per l’intero anno di durata superiore a tre mesi, salario e ore uguali, nessuno statuto esente, soltanto il minimo LPP previsto dalla legge. L’accredito per la vecchiaia è un risparmio per il futuro, non il contributo dell’Helper, il premio totale, il salario netto o la rendita finale. Gli istituti di previdenza possono offrire una copertura più ampia.

Soglie ufficiali della previdenza professionale · Informazioni ufficiali sull’assicurazione infortuni · Copertura facoltativa presso più datori di lavoro

Come funziona il confronto

Helpore ha modellato un Helper celibe, senza figli e titolare di un permesso B, residente nello stesso cantone per tutto il 2026, con uno fino a cinque datori di lavoro domestici realmente indipendenti e dodici salari mensili uguali. Il salario mensile totale di CHF 2’700, CHF 3’000, CHF 3’600, CHF 4’500, CHF 5’400 o CHF 6’000 è suddiviso in parti uguali tra gli impieghi. I sei livelli di reddito e i cinque numeri di datori di lavoro producono 30 scenari e 780 risultati cantonali.

All’interno di ciascun livello di reddito, il salario totale e le ore complessive restano invariati quando cambia il numero di datori di lavoro. Le ore settimanali corrispondono al salario mensile totale diviso per 150, mantenendo l’equivalente orario a circa CHF 34.62. I salari continuano durante le assenze pagate previste dalla legge. Non vi sono bonus, tredicesima o altri redditi e ogni datore di lavoro non ha altri salari da conteggiare. Dove disponibili si applicano le tariffe senza imposta di culto. Per il Giura si usa la tariffa combinata pubblicata, indicata nel relativo risultato.

La procedura interamente ordinaria viene calcolata in tutti i casi. Le situazioni semplificate compaiono solo quando ogni salario annuo non supera CHF 22’680 e sono soddisfatti gli altri requisiti del modello. Una situazione con un impiego ordinario e tutti gli altri semplificati richiede almeno due datori di lavoro. Nello studio sull’imposta alla fonte non vengono calcolate le combinazioni con due o più impieghi ordinari e uno o più impieghi semplificati. Sono confronti supportati, non un’affermazione sull’imposta definitiva più bassa possibile.

Confronto con tre economie domestiche

Quattro livelli salariali, tre impieghi uguali. I conteggi mostrano i cantoni in cui l’alternativa trattiene meno della procedura interamente ordinaria.
Salario mensile per impiegoOre settimanali per impiegoSalario mensile totaleLa procedura interamente semplificata trattiene menoLa situazione mista trattiene meno
CHF 9006CHF 2’7001 / 266 / 26
CHF 1’2008CHF 3’60014 / 2622 / 26
CHF 1’50010CHF 4’50023 / 2624 / 26
CHF 1’80012CHF 5’40024 / 2625 / 26

La media di CHF 1’899 attribuisce lo stesso peso a ciascuno dei 26 cantoni, compresi Svitto e Zugo, dove la differenza è negativa. Confronta la procedura interamente ordinaria con un impiego ordinario e due semplificati, con CHF 1’500 per impiego. L’esploratore indica separatamente media con segno, mediana e intervallo per ogni scenario e confronto selezionati.

Quando tutti gli impieghi seguono la procedura ordinaria, salari e ore uguali determinano per ogni economia domestica una base di calcolo dell’aliquota pari al salario mensile totale. Ogni economia domestica trattiene l’imposta soltanto sul salario che versa. Se tutti i redditi aggiuntivi dell’unico impiego ordinario sono tassati attraverso la procedura di conteggio semplificata, gli altri salari non aumentano la sua base di calcolo dell’aliquota. I modelli cantonali mensili e annui usano dodici versamenti uguali. Le trattenute ordinarie sono arrotondate a cinque centesimi secondo le regole ufficiali.

I calcoli usano i file ufficiali 2026 dell’Amministrazione federale delle contribuzioni per l’imposta alla fonte. Una precedente analisi di un unico impiego ha fornito la domanda iniziale. Helpore l’ha estesa da uno a cinque datori di lavoro domestici, a tre famiglie di situazioni di conteggio supportate e a sei livelli di reddito totale, con un confronto separato e corrispondente per la previdenza e gli infortuni. I conteggi cantonali descrivono questi calcoli, non il numero di Helper interessati.

Tutti i 26 cantoni in un’unica tabella accessibile

Imposta annua trattenuta per tre impieghi da CHF 1’500 al mese. La differenza confronta la procedura interamente ordinaria con un impiego ordinario e due semplificati.

2026 · CHF annui · CHF 1’500 per impiego
CantoneTutti ordinariTutti semplificatiUno ordinario, due semplificatiDifferenza
Appenzello Esterno (AR)CHF 4’174CHF 2’700CHF 1’861+ CHF 2’313
Appenzello Interno (AI)CHF 3’753CHF 2’700CHF 2’020+ CHF 1’733
Argovia (AG)CHF 2’970CHF 2’700CHF 1’824+ CHF 1’146
Basilea Campagna (BL)CHF 3’353CHF 2’700CHF 1’813+ CHF 1’541
Basilea Città (BS)CHF 4’050CHF 2’700CHF 1’800+ CHF 2’250
Berna (BE)CHF 5’157CHF 2’700CHF 1’800+ CHF 3’357
Friburgo (FR)CHF 5’092CHF 2’700CHF 1’800+ CHF 3’292
Ginevra (GE)CHF 3’467CHF 2’700CHF 1’800+ CHF 1’667
Giura (JU) *CHF 5’513CHF 2’700CHF 2’160+ CHF 3’353
Glarona (GL)CHF 3’947CHF 2’700CHF 1’925+ CHF 2’023
Grigioni (GR)CHF 3’186CHF 2’700CHF 1’800+ CHF 1’386
Lucerna (LU)CHF 3’980CHF 2’700CHF 1’958+ CHF 2’021
Neuchâtel (NE)CHF 5’319CHF 2’700CHF 1’800+ CHF 3’519
Nidvaldo (NW)CHF 3’256CHF 2’700CHF 1’897+ CHF 1’359
Obvaldo (OW)CHF 4’077CHF 2’700CHF 1’836+ CHF 2’241
San Gallo (SG)CHF 4’147CHF 2’700CHF 1’861+ CHF 2’286
Sciaffusa (SH)CHF 3’537CHF 2’700CHF 1’897+ CHF 1’640
Soletta (SO)CHF 4’801CHF 2’700CHF 1’885+ CHF 2’916
Svitto (SZ)CHF 1’712CHF 2’700CHF 1’800− CHF 88
Ticino (TI)CHF 4’050CHF 2’700CHF 1’836+ CHF 2’214
Turgovia (TG)CHF 3’861CHF 2’700CHF 1’849+ CHF 2’012
Uri (UR)CHF 3’586CHF 2’700CHF 1’872+ CHF 1’714
Vallese (VS)CHF 3’526CHF 2’700CHF 1’800+ CHF 1’726
Vaud (VD)CHF 3’483CHF 2’700CHF 1’800+ CHF 1’683
Zugo (ZG)CHF 1’064CHF 2’700CHF 1’800− CHF 736
Zurigo (ZH)CHF 2’630CHF 2’700CHF 1’825+ CHF 805

Una differenza positiva significa che la procedura interamente ordinaria trattiene di più. Una differenza negativa significa che trattiene di meno. Il Giura usa la tariffa combinata pubblicata, che comprende l’imposta di culto. Tutti gli importi sono trattenute correnti, non una tassazione definitiva.

Il salario di oggi e il risparmio previdenziale sono due cose diverse

Il cambiamento della procedura di conteggio non crea di per sé una copertura della previdenza professionale. Tre impieghi per l’intero anno retribuiti CHF 18’000 ciascuno restano sotto la soglia d’entrata obbligatoria per ogni datore di lavoro, indipendentemente dalla procedura. Un impiego da CHF 54’000 non resta sotto la soglia.

Per l’Helper definito dal modello, che soddisfa i requisiti e ha 45 anni, l’unico impiego produce un accredito minimo annuo per la vecchiaia di CHF 4’131, finanziato tramite contributi. È un risparmio previdenziale, non un’aggiunta al salario netto. Le persone con più impieghi possono stipulare una copertura combinata facoltativa, con contributi dei datori di lavoro secondo le regole applicabili.

Informazioni ufficiali sulla previdenza professionale

Contesto relativo all’impiego domestico

Secondo le stime federali, l’impiego domestico diretto era inferiore dell’11,4% nella prima metà del 2026 rispetto a un anno prima, mentre l’occupazione in Svizzera era aumentata dello 0,5%. Lo studio non attribuisce questo calo a una singola regola.

Scarica i dati e il grafico

Scarica tutti i 780 risultati cantonali ampliati, con i motivi di disponibilità e il modello fisso per previdenza e infortuni, oppure esporta il caso attualmente selezionato. Il grafico parte da zero e include le ipotesi e la fonte.

Scarica il set di dati mirato con tre economie domestiche: 104 casi in JSON o CSV.

Fonti primarie

Calcolatore delle trattenute fiscali sul salario · Svizzera · 2026

Confronta l’imposta trattenuta sui salari domestici

Prova con i tuoi dati. Modifica qualsiasi risposta per confrontare un’altra situazione.

Confronta le attuali trattenute fiscali sul salario per i rapporti di lavoro domestico inseriti.

Il calcolo viene eseguito su questo dispositivo. Le tue risposte non vengono inviate, salvate, aggiunte all’indirizzo né inserite in un link di invito.

Caricamento dei dati tariffari ufficiali 2026 su questo dispositivo